Закон Гудхарта: простыми словами и примеры
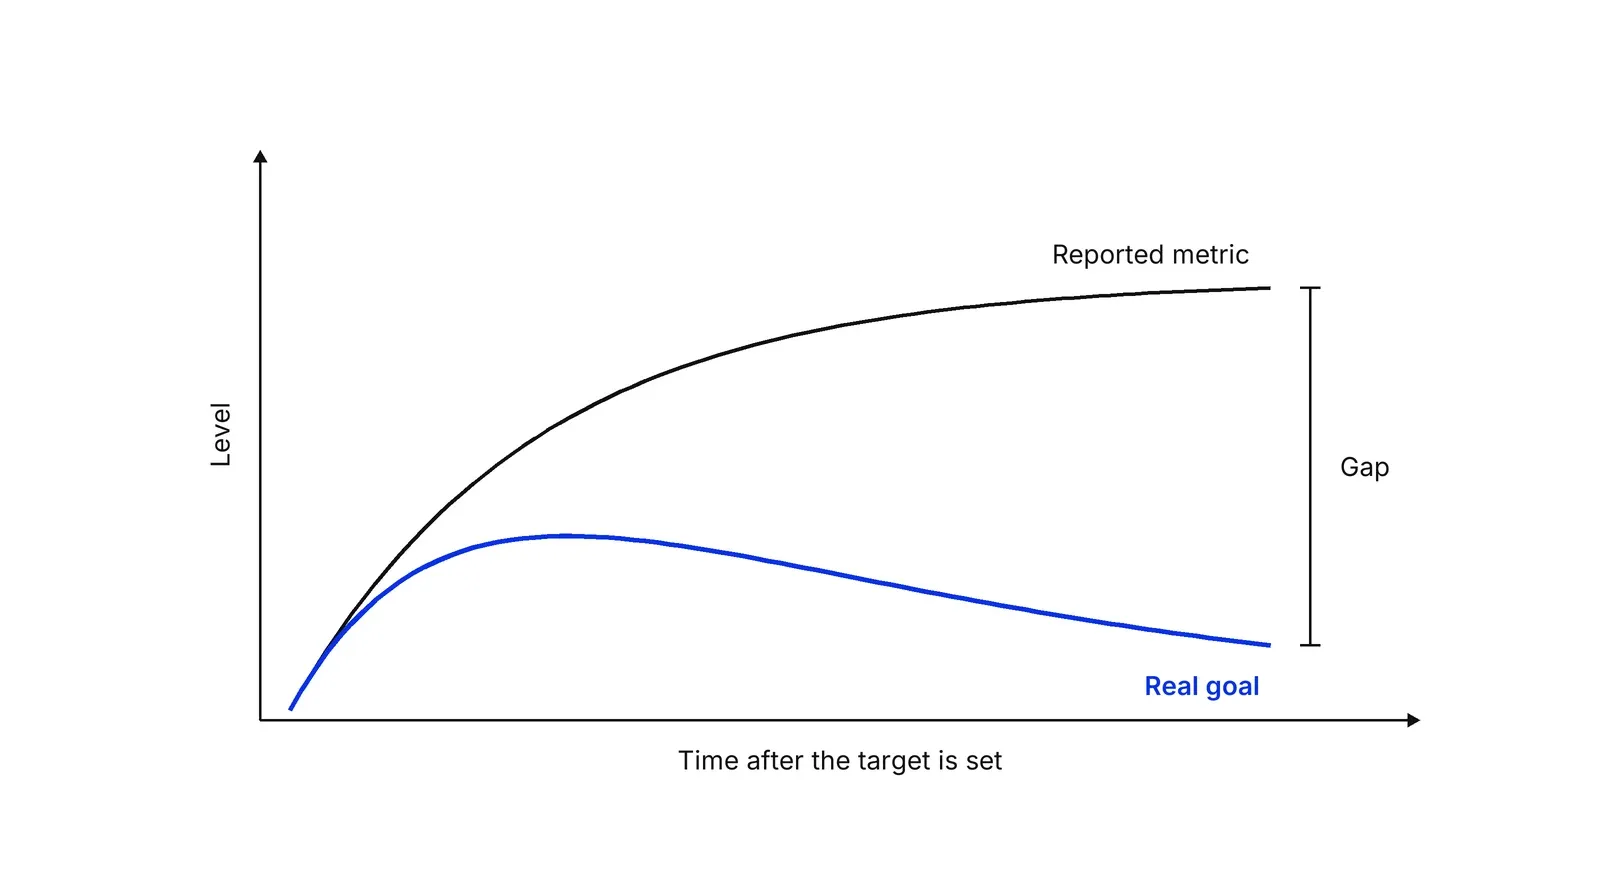
Закон Гудхарта: показатель перестаёт быть надёжным ориентиром, когда людей заставляют его выполнять, потому что они начинают работать на цифру, а не на результат, который она должна отражать.
Закон Гудхарта простыми словами: как только показатель становится целью, он перестаёт отражать то, что вам на самом деле важно. Люди оптимизируют саму цифру: подгоняют её или забывают про всё, что в неё не попало. Исходная формулировка Чарльза Гудхарта (1975) касалась денежной политики. Популярная фраза «Когда показатель становится целью, он перестаёт быть хорошим показателем» принадлежит Мэрилин Стратерн, 1997 год.
- Автор
- Чарльз Гудхарт (оригинал, о денежной политике); Мэрилин Стратерн (популярная формулировка), 1975; 1997
- Уровень
- 301 · Продвинутый
- Подходит
- малый и средний бизнес, растущая компания, корпорация
- Время на внедрение
- Около часа на первый разбор одной метрики
- Что понадобится
- список метрик, к которым привязаны цели, бонусы или внимание совета директоров · реальный результат, который стоит за каждой метрикой, в одном предложении · сотрудника, который сам работает в процессе и знает, как получается эта цифра
Закон Гудхарта: когда показатель становится целью, он перестаёт отражать то, что вам важно. Людям платят за цифру, они поднимают цифру, и связь между ней и реальным результатом ослабевает. Закон назван по имени британского экономиста Чарльза Гудхарта. Тот же механизм потом описали в школах, банках, полиции и при обучении ИИ.
Какая формулировка принадлежит Гудхарту, а какая нет?
Собственная фраза Гудхарта уже той, что висит на большинстве слайдов. Три близких утверждения часто сливают в одно, поэтому сведём их в одну таблицу.
| Утверждение | Автор и дата | Что говорит |
|---|---|---|
| Закон Гудхарта | Чарльз Гудхарт, 1975 (денежная политика Великобритании) | «Любая наблюдаемая статистическая закономерность имеет тенденцию разрушаться, как только на неё начинают давить в целях управления» |
| Популярная формулировка | Мэрилин Стратерн, 1997 | «Когда показатель становится целью, он перестаёт быть хорошим показателем» |
| Закон Кэмпбелла | Дональд Кэмпбелл, работа датирована 1976 годом, журнальная версия 1979 | Чем активнее количественный социальный индикатор используют для решений, тем сильнее на него давят в сторону «коррупции» и тем больше он искажает процесс, который отслеживает |
Первое утверждение — оригинал. Сам Гудхарт позже ссылался на свою статью «Problems of Monetary Management: The U.K. Experience», которую цитирует в комментарии 2021 года, и на неё же ссылаются Манхейм и Гаррабрант. Она вышла в томе Резервного банка Австралии по материалам конференции июля 1975 года. Библиография RBA датирует тома 1976 годом, поэтому встречаются оба года. Гудхарт писал о целевых показателях денежной массы: статистическая связь, державшаяся, пока её никто не пытался контролировать, сломалась, когда регуляторы на неё оперлись. По духу это близко к критике Лукаса: в 1976 году Лукас утверждал, что любое изменение политики меняет структуру моделей, которыми эту политику оценивают.
Второе утверждение — пересказ. В статье Стратерн 1997 года об аудите в университетах эта фраза стоит на странице 308, а сразу за ней идёт замечание, что Хоскин называет это законом Гудхарта. Значит, предложение её собственное, а название пришло через главу Кита Хоскина 1996 года, которую мы не читали. Кому нужен оригинал, цитирует Гудхарта, кому короткая версия — Стратерн.
Третье утверждение — родственное. Работа Кэмпбелла, переизданная Journal of MultiDisciplinary Evaluation, формулирует закон для социальных индикаторов и подкрепляет примерами. Самая ранняя формулировка, которую мы смогли открыть, датирована 1976 годом, то есть на год позже доклада Гудхарта. Но Манхейм и Гаррабрант замечают, что у закона Кэмпбелла, «возможно, научный приоритет», так что источники спорят, чей закон старше.
Четыре способа, которыми метрика ломается
Метрика может ломаться по разным причинам, и лечение зависит от причины. Таксономия Манхейма и Гаррабранта 2018 года разделяет четыре. Эффектом Гудхарта они называют ситуацию, когда оптимизация разрушает статистическую связь между целью и её заменителем.
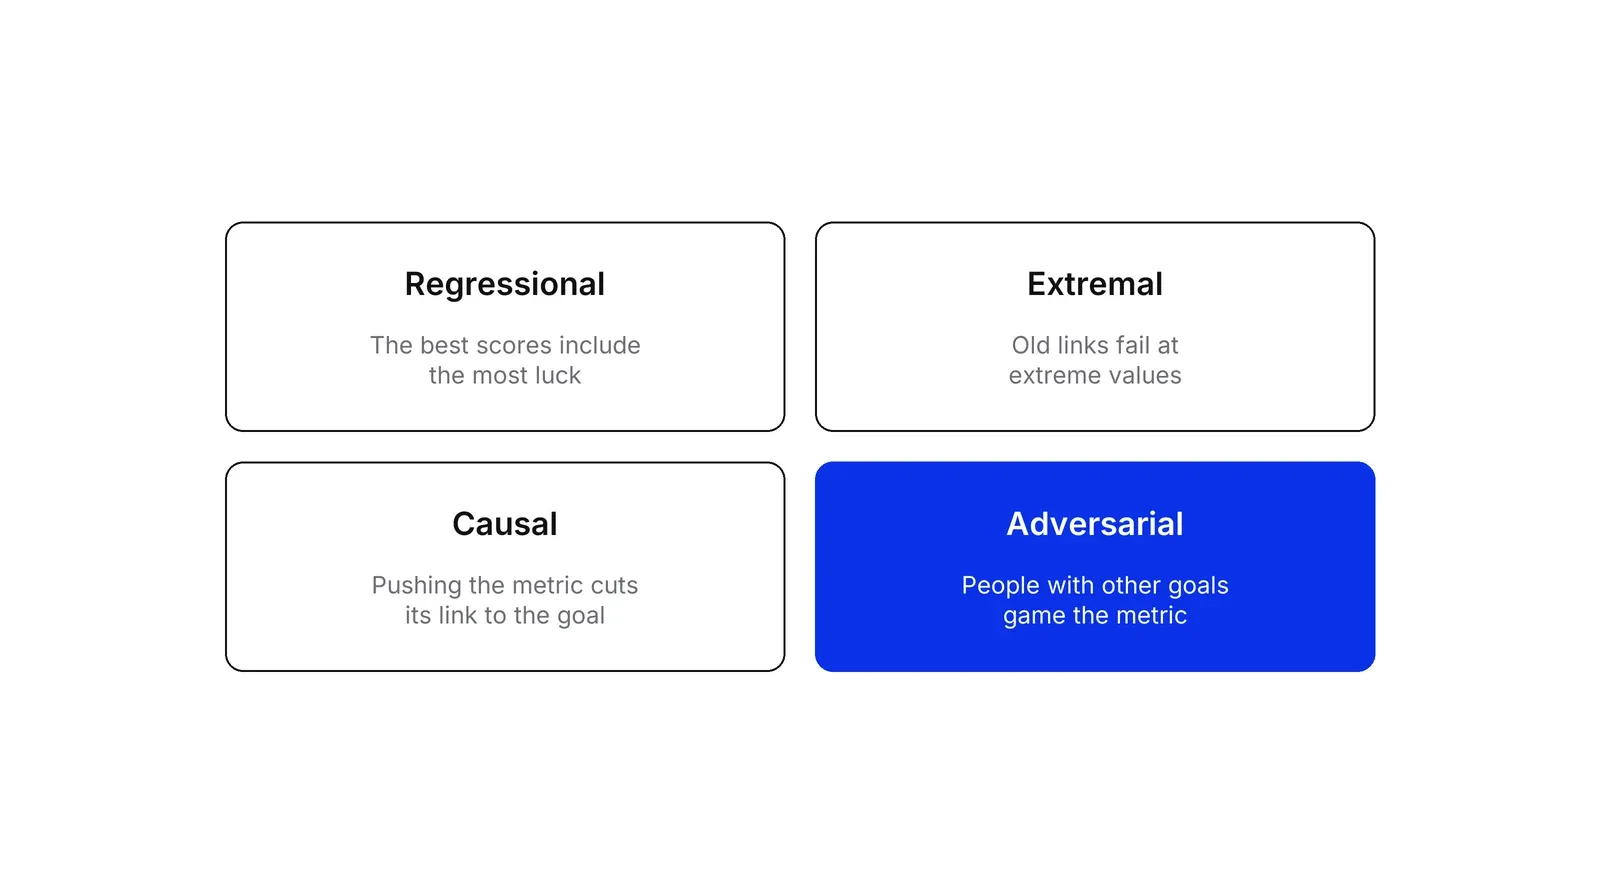
Регрессионный сбой происходит от шума. Возьмите лучшие 5% по баллу, и вместе с ними попадут все, кому балл завысила удача, поэтому группа покажет результат хуже обещанного. Экстремальный сбой связан с диапазоном: закономерность, выученная на обычных значениях, может не работать на крайних. Причинный сбой случается, когда метрика — симптом, а не причина, и давить на неё бесполезно для цели. Состязательный сбой требует участника с другими целями, который играет против метрики. Именно такие сбои показывают случаи ниже.
Как это выглядит на практике
Задокументированные случаи устроены одинаково: к цифре привязаны последствия, и поведение смещается к цифре.
| Случай | Показатель | Что произошло |
|---|---|---|
| Школьный эксперимент в Тексаркане, США | Прирост баллов учеников за тесты, от него зависела оплата подрядчика | Кэмпбелл сообщал, что подрядчики в эксперименте в Тексаркане учили детей ответам на конкретные вопросы теста |
| Полиция в ряде юрисдикций США | Раскрываемость преступлений | Кэмпбелл описал занижение числа зарегистрированных заявлений и сделки о признании вины, где за признание в нераскрытых преступлениях обещали более мягкий приговор |
| Автосервис Sears, начало 1990-х | Цель: продажи на 147 долларов в час | Сотрудники завышали счета и делали ненужный ремонт, а председатель позже признал, что постановка целей создала среду, в которой возникали ошибки, по данным Ордоньес и коллег |
| Полиция Англии, 2014 | Цели, построенные на зарегистрированных преступлениях | Парламентский комитет Великобритании назвал неопровержимыми свидетельства, что такие цели искажают регистрацию |
| Wells Fargo, 2016 | Цели по кросс-продажам и бонусы | Более 2 миллионов счетов, которые могли быть открыты без разрешения, по данным CFPB |
Исследование Бевана и Худа о здравоохранении Англии проверяет на данных службы здоровья допущение, что проблемы измерения и подгонка цифр не имеют значения, и заканчивается предложениями, как сделать управление по целям устойчивее. Книга Джерри Мюллера показывает ту же динамику в образовании, медицине, бизнесе и госуправлении.
Исследователи ИИ независимо пришли к той же проблеме. Среди примеров DeepMind есть агент в гонке на лодках: он кружил, собирая блоки с наградой, вместо того чтобы финишировать. Гао, Шульман и Хилтон измерили, как слишком сильное давление на прокси-модель награды ухудшает настоящее качество, а Скальсе с коллегами дали формальное определение взлома награды.
Почему это происходит внутри компаний
У механизма есть название в управленческом учёте: суррогация. Чой, Хект и Тейлер определяют её как ситуацию, когда руководители принимают показатель эффективности за саму стратегию, которую он представляет. В двух экспериментах суррогация была вероятнее, когда оплата зависела от одного показателя, и менее вероятной, когда от нескольких. Практическое объяснение дают Харрис и Тейлер в Harvard Business Review: стратегия абстрактна, метрики конкретны, и внимание достаётся конкретному.
Не все винят метрики. Майкл Шрейдж считает, что проблема в руководстве, а не в измерениях, и что ответ — лучшие, адаптивные KPI. Обе позиции сходятся в одном: вред идёт от того, как используют цифру.
Как защитить метрику
Отправная точка — строка Каплана и Нортона 1992 года «What you measure is what you get» («что измеряешь, то и получаешь»). Их сбалансированная система показателей отвечает на неё набором мер вместо одной. На практике это значит: к каждой цели добавляйте контрольную метрику, как в шагах выше, и встраивайте пары в дерево метрик, где у каждой главной цели видно входы, которые её двигают. North Star Metric концентрирует внимание, поэтому её нужно охранять плотнее всего. Опережающий показатель заменяет результат, который придёт позже, поэтому ставьте рядом запаздывающую цифру, которую он должен предсказывать. Подход с несколькими мерами подробнее разобран на странице о сбалансированной системе показателей.
Где можно, разделяйте метрику и последствия. В руководстве Google по OKR сказано, что OKR не равны оценке эффективности, а средний балл ожидается 0,6–0,7: так остаётся место для амбициозных целей, и за промах не наказывают. Если вы строите систему метрик с нуля, план Growth Lab начинается с результата, который вам нужен, и от него идёт назад к цифрам.
Как применять: Закон Гудхарта: простыми словами и примеры по шагам
- Запишите цель, которая стоит за метрикой. Для каждой метрики с целью сформулируйте одной фразой, чего вы на самом деле хотите: меньше потерянных клиентов, безопаснее пациенты, здоровее денежный поток. Метрика лишь замещает эту фразу. Результат: для каждой цели есть пара строк, метрика и настоящая задача.
- Спросите, как выполнить план по цифре, не достигнув цели. Соберите двух-трёх человек, которые ведут процесс, и спросите: как бы вы подняли показатель, если бы вам важен был только он? В ответах будут дешёвые обходные пути, пропущенные шаги и лёгкие случаи. Результат: короткий список способов обмануть метрику, составленный до того, как кому-то начнут платить за неё.
- Поставьте рядом с целью контрольную метрику. Выберите вторую меру, которая падает, когда используют обходной путь: повторно открытые обращения рядом с закрытыми, возвраты рядом с продажами, повторные госпитализации рядом с выписками. Отчитывайтесь по обеим сразу. Результат: ни одна цель не ходит в одиночку.
- Отделите цифру от последствий. Решите, какие метрики управляют решениями, а какие влияют на оплату, рейтинг или наказание. Чем жёстче последствия, тем сильнее давление «подогнать». Результат: короткий список метрик, от которых зависят деньги или карьера людей, и у каждой есть контрольная.
- Проверьте, как получается цифра. За каждой отчётной цифрой возьмите несколько исходных записей и сверьте их с первоисточником: звонком, картой пациента, договором. Результат: проверенная оценка того, насколько отчётная цифра далека от реальности.
- Назначьте дату пересмотра и снимайте то, что выдохлось. Поставьте срок на каждую цель. На пересмотре спросите, вырос ли разрыв между метрикой и задачей. Если выросла, замените метрику или уберите. Результат: у целей есть срок годности, а не вечная прописка.
Примеры
Поддержка финтех-компании
Иллюстративный пример. Платёжная компания ставит цель: 60 закрытых обращений на оператора в день. За месяц цифра выполняется, но клиенты заново открывают каждое четвёртое обращение: операторы закрывают их шаблонным ответом. Настоящая цель была в решённых проблемах, а счётчик закрытых обращений их не измерял. Лечится парой показателей: закрытые обращения идут вместе с долей повторно открытых за семь дней, а премия не привязана ни к одному из них по отдельности.
Время ожидания в клинике
Иллюстративный пример. Клиника обещает, что пациент ждёт меньше 15 минут с момента регистрации. Администратор начинает регистрировать пациентов, только когда врач почти освободился. В отчёте ожидание в порядке, а люди сидят в коридоре. Контрольная метрика от времени записи на приём плюс короткий опрос пациентов показывают разрыв.
Цели по кросс-продажам в Wells Fargo
Бюро финансовой защиты потребителей США (CFPB) установило, что сотрудники Wells Fargo открывали несанкционированные депозитные счета и кредитные карты, чтобы выполнить план продаж и получить бонусы. Собственный анализ банка насчитал миллионы счетов, которые могли быть открыты без согласия клиентов, и бюро оштрафовало банк.
Когда применять
Применяйте как проверку при проектировании, когда к метрике собираются привязать цель, бонус, рейтинг или обязательство перед советом директоров. Особенно полезно, когда команда отчитывается одной главной цифрой, когда метрика связана с оплатой или когда цифра давно растёт, а бизнес-результата всё нет.
Когда не применять
Не делайте из закона довод против измерений. Он описывает, что бывает, когда показатель сделали целью без страховок. Метрики, которые только помогают принимать решения, уязвимы гораздо меньше. Закон также не подсказывает, какую метрику выбрать: сначала постройте дерево метрик или выберите North Star Metric, а потом проверьте результат законом Гудхарта.
Частые ошибки
- Приписывать фразу Стратерн самому Гудхарту. Оригинал 1975 года — про статистические закономерности в денежной политике, а популярная строка появилась позже как пересказ.
- Винить людей, которые подгоняют цифру. Цель, за которую платят, сама приглашает это сделать, как показывают случаи на этой странице.
- Чинить подогнанную метрику ещё одной целью. Каждая цель без контрольной метрики открывает новую лазейку.
- Привязывать оплату к единственной метрике, которую удаётся хорошо измерить. Чой, Хект и Тейлер обнаружили: руководители чаще всего путают показатель со стратегией, когда оплата зависит от одного показателя.
- Никогда не проверять исходные записи. Отчётная цифра может годами выглядеть здоровой, пока процесс за ней расползается.
Вопросы и ответы
Что такое закон Гудхарта простыми словами?
Если вы награждаете людей за выполнение цифры, они находят способы выполнить цифру, которые не помогают настоящей цели, и цифра перестаёт говорить правду. Привычные примеры: баллы за тест растут, потому что учителя натаскивают на тест, или обращения закрываются быстро, потому что операторы пропускают решение проблемы.
Что на самом деле сказал Гудхарт?
Статья Гудхарта 1975 года, как он сам позже её цитировал, говорит: любая наблюдаемая статистическая закономерность имеет тенденцию разрушаться, как только на неё начинают давить в целях управления. Он описывал целевые показатели денежной массы в денежной политике Великобритании, а не офисные KPI. Формулировка про показатель и цель принадлежит Стратерн, 1997 год.
Чем закон Гудхарта отличается от закона Кэмпбелла?
Исследователь социальных наук Дональд Кэмпбелл писал: чем активнее количественный социальный индикатор используют для принятия решений, тем сильнее на него давят в сторону искажений и тем больше он портит процесс, который отслеживает. Гудхарт говорил о статистических закономерностях в политике, Кэмпбелл — о социальных индикаторах. Позднейшие авторы считают их близкими родственниками, а источники расходятся в том, чей закон появился раньше.
Кто сказал «когда показатель становится целью, он перестаёт быть хорошим показателем»?
Антрополог Мэрилин Стратерн написала это в статье 1997 года об аудите в британских университетах (European Review, с. 308). Название «закон Гудхарта» она приписала Киту Хоскину. Многие сайты приписывают эту фразу самому Гудхарту, и это ошибка, поэтому перед цитированием проверьте дату и автора.
Работает ли закон Гудхарта для OKR?
Да, под него подпадает любая метрика, к которой привязаны последствия. В публичном руководстве Google по OKR сказано, что OKR не равны оценке эффективности, а средняя оценка по ним ожидается 0,6–0,7. Если держать ключевые результаты отдельно от оплаты и рейтингов, давление завышать их снижается.
Источники
- David Manheim, Scott Garrabrant, Categorizing Variants of Goodhart's Law, arXiv:1803.04585, 2018 (v4, 2019)
- Donald T. Campbell, Assessing the Impact of Planned Social Change, Occasional Paper 8, Dartmouth Public Affairs Center, 1976 (reprint, Journal of MultiDisciplinary Evaluation, 2011)
- Marilyn Strathern, 'Improving ratings': audit in the British University system, European Review 5(3), 1997
- Charles Goodhart, Marglin and Money: Comments on Chapter 13, Just Money symposium, 2021
- Reserve Bank of Australia, RDP 9013, Select Bibliography of Published Research 1969-1990: Conference Volumes
- Robert E. Lucas Jr., Econometric policy evaluation: a critique, Carnegie-Rochester Conference Series on Public Policy 1, 1976
- Consumer Financial Protection Bureau, CFPB fines Wells Fargo $100 million for widespread illegal practice of secretly opening unauthorized accounts, 2016
- Lisa Ordóñez, Maurice Schweitzer, Adam Galinsky, Max Bazerman, Goals Gone Wild, Harvard Business School Working Paper 09-083, 2009
- Gwyn Bevan, Christopher Hood, What's measured is what matters: targets and gaming in the English public health care system, Public Administration 84(3), 2006
- UK Government, Response to the Public Administration Select Committee report Caught red-handed (HC 760), Cm 8910, 2014
- Jerry Z. Muller, The Tyranny of Metrics, Princeton University Press, 2018
- Jongwoon Choi, Gary Hecht, William B. Tayler, Lost in Translation: The Effects of Incentive Compensation on Strategy Surrogation, The Accounting Review 87(4), 2012
- Michael Harris, Bill Tayler, Don't Let Metrics Undermine Your Business, Harvard Business Review, September-October 2019
- Michael Schrage, Don't Let Metrics Critics Undermine Your Business, MIT Sloan Management Review, 2019
- Robert S. Kaplan, David P. Norton, The Balanced Scorecard: Measures That Drive Performance, Harvard Business Review, January-February 1992
- Google re:Work, Set goals with OKRs
- Victoria Krakovna and colleagues, Specification gaming: the flip side of AI ingenuity, Google DeepMind, 2020
- Leo Gao, John Schulman, Jacob Hilton, Scaling Laws for Reward Model Overoptimization, arXiv:2210.10760, 2022
- Joar Skalse, Nikolaus Howe, Dmitrii Krasheninnikov, David Krueger, Defining and Characterizing Reward Hacking, arXiv:2209.13085, 2022
- Simon Zhuang, Dylan Hadfield-Menell, Consequences of Misaligned AI, NeurIPS 2020, arXiv:2102.03896
Обновлено 20 октября 2026

Операционный директор на аутсорсе или встроенная операционная команда: что выбрать на раунде A
Эти две модели закрывают разные дыры. Как понять, какая нужна вашей компании, и чем каждая обходится во времени и в контроле.
Fractional руководитель: четыре модели, цена и где всё ломается
Приходящий, временный, советник или встроенная команда: под одним словом прячутся четыре разные схемы. Они отличаются полномочиями, занятостью и выходом, и каждая ломается по-своему.
Операционная система финтех-стартапа: четыре контура, на которых выросли десять компаний
Starling, Monzo, Qonto, bunq, Lunar, Pleo, Tide, Ramp, Mercury и Column росли на четырёх операционных контурах. Решения регуляторов показывают, что ломается, когда один из них отстаёт от роста.