Прогнозирование продаж: методы и пример
Методы прогнозирования продаж — пять распространённых способов оценить выручку на следующий квартал (по взвешенной воронке, по вероятностям этапов, по темпу прошлых периодов, экспертный «коммит» и статистика) и показатели ошибки, которые подсказывают, какому из них верить.
Прогнозирование продаж — это оценка выручки, которую команда закроет в будущем периоде, чаще всего в квартале. Применяют пять методов: взвешенную воронку, вероятности этапов, темп прошлых периодов, экспертный коммит менеджеров и статистические модели. Исследования прогнозирования показывают: надёжнее не выбирать один метод, а усреднять несколько и оценивать каждый прогноз по MAPE и смещению.
- Автор
- Единого автора нет; доказательная база — работы Дж. Скотта Армстронга, Роба Хайндмана и Джорджа Атанасопулоса, Спироса Макридакиса, справочник Армстронга 2001; M-соревнования 2000, 2018, 2022
- Уровень
- 401 · Экспертный
- Подходит
- растущая компания, корпорация
- Время на внедрение
- полдня, чтобы собрать первый прогноз с оценкой точности, затем час в квартал на разбор итогов
- Что понадобится
- выгрузка из CRM по каждой сделке за последние четыре-шесть кварталов: сумма, история этапов, дата создания и дата закрытия · выручка по месяцам или кварталам минимум за два года · человек из продаж или финансов, который отвечает за цифру и ведёт журнал прогнозов
Прогнозирование продаж — это оценка выручки, которую команда закроет в будущем периоде, чаще всего в текущем квартале. От этой цифры зависят найм, расходы и цели. Автора у метода нет: он вырос из практики управления продажами, а то, что работает, показали исследования прогнозирования. Это справочник Дж. Скотта Армстронга 2001 года Principles of Forecasting, бесплатный учебник Forecasting: Principles and Practice Роба Хайндмана и Джорджа Атанасопулоса и M-соревнования Спироса Макридакиса с коллегами: там множество прогнозистов предсказывают одни и те же данные, а результаты сравнивают.
Практика отстаёт от науки. Опрос руководителей по прогнозированию 2006 года сравнили с опросами 1984 и 1995 годов: знакомство с методами и точность прогнозов за это время упали.
Какие есть пять методов прогнозирования продаж?
Каждый метод отвечает на вопрос «сколько мы закроем» по-своему, потому что берёт разные исходные данные.
| Метод | Исходные данные | Лучше всего работает | Типичный провал |
|---|---|---|---|
| Взвешенная воронка | Сумма открытой сделки на одну вероятность на этап | Много мелких сделок | Вероятности придуманы, и никто их не проверял |
| Вероятности этапов | Доли выигрыша, измеренные по прошлым сделкам по этапам и возрасту | Год и больше чистой истории в CRM | Процесс продаж изменился после сбора данных |
| Темп прошлых периодов | Прошлые результаты: прошлый квартал, тот же квартал год назад, скользящее среднее | Стабильный бизнес с сезонностью | Не видит новых менеджеров, новых цен и сдвигов в воронке |
| Экспертный коммит | Оценки менеджеров и руководителей, разложенные по категориям | Новые сегменты, крупные сделки, короткая история | Оптимизм с одной стороны и занижение с другой |
| Статистика | Модель, подогнанная под ряд закрытых сделок, иногда с опережающими показателями | Длинный регулярный ряд | Ряды в B2B короткие и ломаются, когда меняется бизнес |
Как работает прогноз по взвешенной воронке?
Прогноз по взвешенной воронке умножает сумму каждой открытой сделки на вероятность её этапа и складывает результаты. Инструмент прогноза в HubSpot делает так по умолчанию: оценивает шанс закрытия по этапу сделки и показывает взвешенную или полную воронку. Построить его легко, но у него две слабые стороны.
Первая — откуда берутся вероятности. Чаще всего их один раз вписал тот, кто настраивал CRM. Вторая — арифметика. Взвешенная сумма — среднее по возможным исходам, и при малом числе крупных сделок ни один реальный исход рядом с ней не лежит. Возьмём три сделки по 100 тысяч долларов с шансом 20% у каждой. Взвешенный прогноз — 60 тысяч. Если сделки независимы, квартал закончится на нуле с вероятностью 51%, на 100 тысячах с вероятностью 38%, на 200 тысячах с вероятностью 10% и на 300 тысячах с вероятностью меньше 1%. Команда никогда не закроет 60 тысяч.
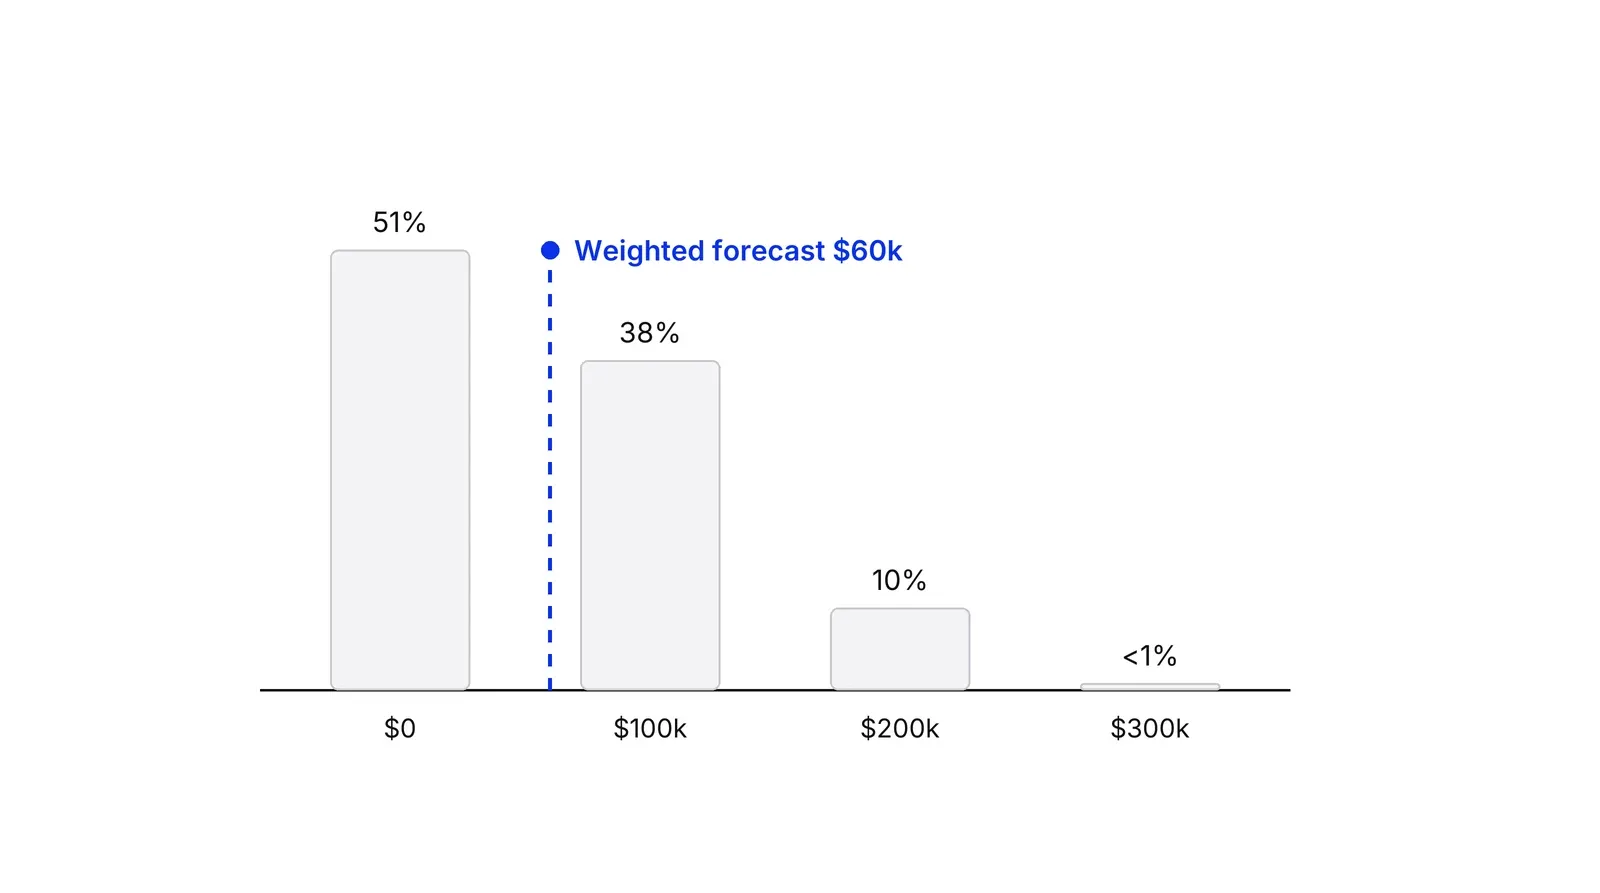
Когда сделок десятки, исход собирается около взвешенной цифры. Когда их всего с десяток и все крупные, читайте её как середину диапазона. Как любому прогнозу, одному числу нужен рядом интервал прогноза.
Как получить вероятности этапов из истории?
Вероятности этапов по истории заменяют проценты, вписанные в CRM, долями выигрыша, которые измерены на прошлых сделках. Для каждого этапа посчитайте, сколько сделок, дошедших до него за последние четыре-шесть кварталов, в итоге закрылись выигрышем. Разбейте их по сегментам и, если данные позволяют, по тому, сколько сделка уже стоит на этапе.
Две детали держат доли честными. Группируйте сделки по кварталу создания, как это делает когортный анализ, чтобы ещё открытые сделки не считались проигранными. И определяйте каждый этап критериями выхода, как в материале про этапы продаж: доля по этапу, на который менеджеры попадают по ощущению, ничего не измеряет.
Это близко к тому, что Бент Фливбьерг называет прогнозированием по эталонному классу: прогноз строят на истории похожих случаев, и оптимизм с намеренным завышением обходятся стороной.
Когда хватает прогноза по темпу прошлых периодов?
Прогноз по темпу переносит прошлые результаты в будущее без всякой модели. Хайндман и Атанасопулос перечисляют простые варианты: среднее по истории, наивный прогноз (последнее значение) и сезонный наивный прогноз (значение того же периода год назад). Для продаж это результат прошлого квартала, тот же квартал прошлого года и скользящее среднее.
Они грубые, ничего не стоят и задают планку: метод, который не обходит сезонный наивный прогноз, свою цену не оправдывает. Следующий шаг — простое экспоненциальное сглаживание, взвешенное среднее, где свежие кварталы весят больше.
Что добавляет экспертный коммит и чего он стоит?
Коммит — это экспертный прогноз: менеджеры и руководители раскладывают сделки по категориям вроде «коммит», «возможный максимум» и «воронка». Суждение видит то, чего не видит ни одна модель, например застрявшее согласование в юридическом отделе, и это главный вариант, когда данных нет. Обзор 2006 года называет его незаменимым и в то же время подверженным смещению.
Смещение смотрит в одну сторону. Филдс с коллегами изучили больше 60 000 прогнозов четырёх компаний цепочек поставок. Корректировки вверх помогали заметно реже, чем корректировки вниз, мелкие правки часто вредили, и авторы объяснили это общим смещением в сторону оптимизма. Ловалло и Канеман в более общем виде доказывают, что бизнес-инициативы часто не дотягивают до плана.
Учебник предлагает процедурные меры: отделить прогнозистов от тех, кто ставит цели, записывать обоснование каждой оценки и разбирать оценки после срока. Панель по методу Дельфи, где анонимные эксперты несколько раундов пересматривают свои ответы, подходит для крупных разовых сделок.
Побеждают ли статистические методы остальные?
Статистические методы подгоняют модель под ряд закрытых сделок, например экспоненциальное сглаживание или ARIMA, а иногда добавляют опережающий показатель вроде воронки, созданной 90 днями раньше. Выиграют они или нет, зависит от данных. Предсказуемость определяют четыре вещи: насколько понятны драйверы, сколько есть истории, насколько будущее похоже на прошлое и меняет ли сам прогноз исход. Продажи часто не проходят последнюю проверку: опубликованное число задаёт квоты.
Соревнования дают трезвую картину. В соревновании M4 12 из 17 самых точных методов оказались комбинациями преимущественно статистических подходов, а шесть методов чистого машинного обучения показали слабый результат. В M5, на 42 840 рядах продаж Walmart с ценами и событиями, машинное обучение выиграло уверенно, но, как сообщается в препринте авторов, лучший статистический ориентир обошли лишь 7,5% команд. Там тысячи связанных дневных рядов. У B2B-команды один ряд из нескольких десятков точек, поэтому по умолчанию берут простые методы.
Зачем объединять методы?
Объединение несхожих методов — шаг, который в литературе подтверждён лучше всего. Глава Армстронга сообщает, что в 30 эмпирических сравнениях комбинации с равными весами снизили ошибку ex ante в среднем примерно на 12,5%, в диапазоне от 3% до 24%. Обзор Клемена 1989 года пришёл к тому же выводу и добавил, что простые комбинации часто работают почти так же хорошо, как сложные. Усредните взвешенную воронку, темп прошлых периодов и сумму коммита, а их разброс используйте как диапазон.
Как измерить точность прогноза?
Точность измеряют по ошибке, MAPE и смещению на прогнозах, записанных до закрытия квартала. Здесь ошибка — это прогноз минус факт, в учебнике наоборот.
MAPE, средняя абсолютная процентная ошибка, усредняет ошибки, поделённые на факт. У неё нет единиц измерения. Хайндман и Колер отмечают, что она не определена при нулевом факте и по-разному относится к завышению и занижению. Смещение — среднее ошибок со знаком. Если оно не равно нулю, прогнозы систематически сдвинуты, а MAPE это прячет, потому что промахи в обе стороны складываются. MASE делит ошибку на ошибку наивного прогноза: значение ниже единицы значит, что метод обошёл наивный.
| Квартал | Прогноз (млн ₽) | Факт (млн ₽) | Ошибка (млн ₽) | Абсолютная ошибка, % |
|---|---|---|---|---|
| Q1 | 520 | 480 | +40 | 8,3% |
| Q2 | 450 | 470 | -20 | 4,3% |
| Q3 | 600 | 540 | +60 | 11,1% |
| Q4 | 700 | 610 | +90 | 14,8% |
В иллюстративной таблице MAPE равна 9,6%, и это выглядит прилично. Средняя ошибка — +42,5 млн, то есть смещение составляет 8,1% от среднего факта, и три квартала из четырёх прогноз завышен. Если взять факт прошлого квартала как наивный прогноз на Q2–Q4, MAPE будет 8,9% против 10,0% у прогноза. Метод проиграл бездействию.
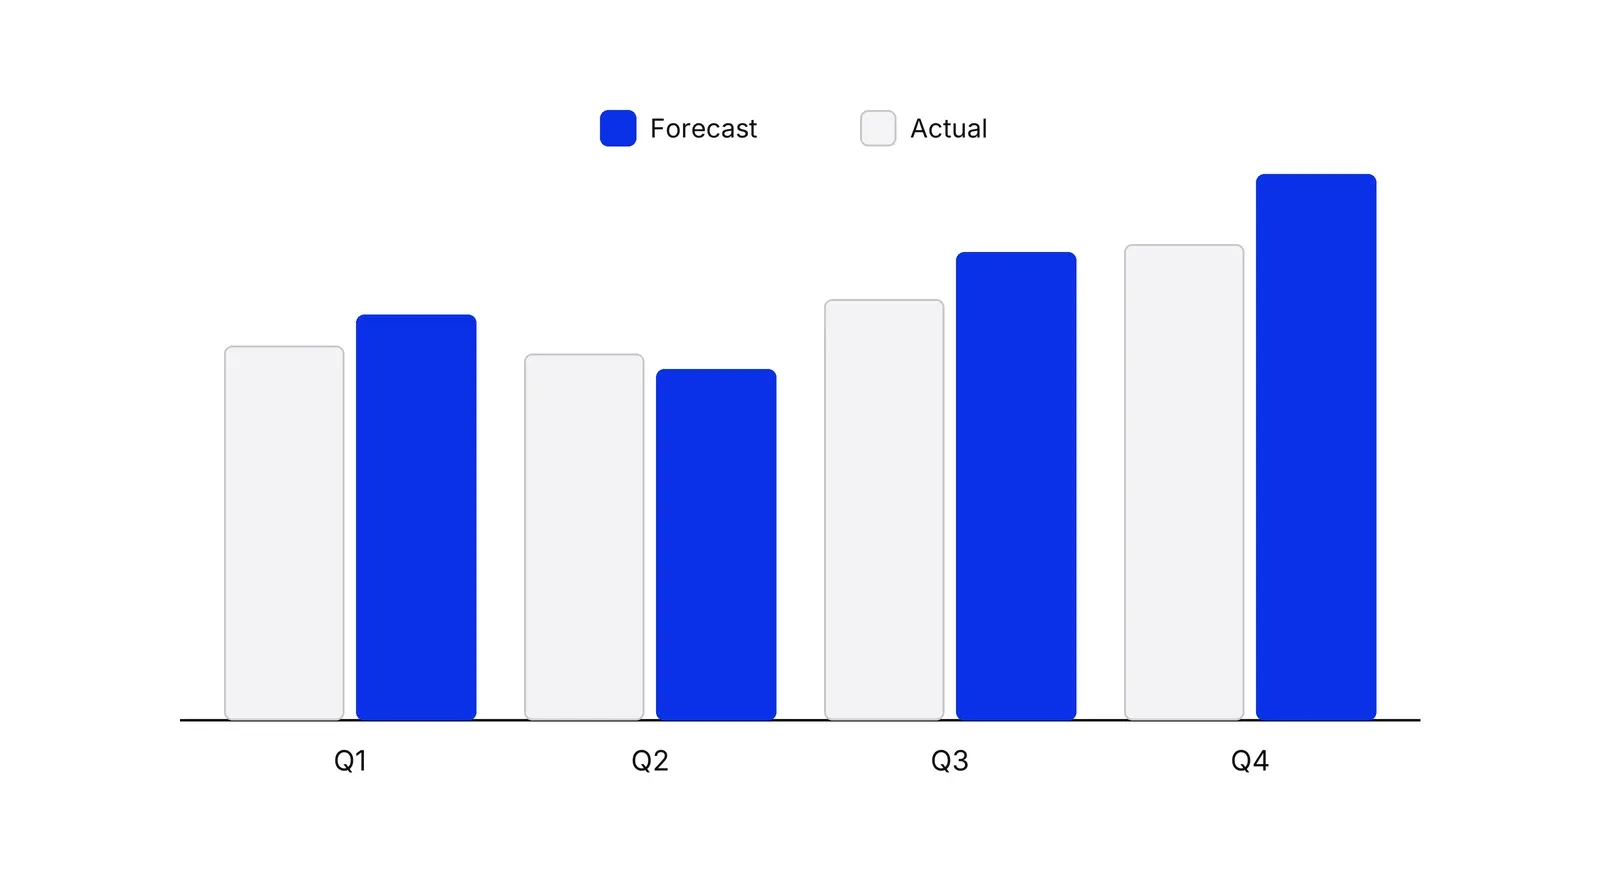
Оценивайте на отложенных данных, а не на тех, под которые подгоняли модель. Хайндман и Атанасопулос советуют скользящее начало прогноза: каждый тест использует только данные, которые были до него.
Где этот метод вписывается в систему?
Прогноз — это цифра на короткий горизонт, за которую отвечает RevOps. Планирование мощности продаж — его аналог на длинном горизонте: оно превращает цель в численность команды, а сценарное планирование подходит, когда диапазон широкий. План Growth Lab начинается с измеренной истории ошибок, потому что цель, поставленная от неоценённого прогноза, держится на догадках.
Как применять: Прогнозирование продаж: методы и пример по шагам
- Запишите вопрос, на который отвечает прогноз. Зафиксируйте период (текущий квартал), показатель (новые закрытые сделки, а не признанная выручка) и моменты, когда вы прогнозируете: первую, шестую и одиннадцатую неделю квартала. Результат: одно предложение, на которое все прогнозы в журнале отвечают одинаково.
- Посчитайте базовые прогнозы, которые ничего не стоят. Возьмите результат прошлого квартала, тот же квартал прошлого года и скользящее среднее за четыре последних квартала. Результат: три числа по темпу прошлых периодов, которые должен обойти любой другой метод.
- Измерьте вероятности этапов по истории. Для сделок, созданных в каждом прошлом квартале, посчитайте долю выигранных с каждого этапа отдельно по сегментам. Результат: таблица реальных долей выигрыша вместо процентов, которые когда-то вписали в CRM.
- Соберите коммит от менеджеров. Попросите менеджеров и руководителей разложить открытые сделки по категориям вроде «коммит», «возможный максимум» и «воронка» и написать по одной строке подтверждения на каждую сделку из коммита. Результат: экспертный прогноз по сделкам с обоснованием.
- Объедините методы и опубликуйте диапазон. Усредните взвешенную воронку, темп прошлых периодов и сумму коммита, затем добавьте нижний и верхний сценарий по разбросу между ними. Результат: одно число с диапазоном, записанное в журнал с датой.
- Оцените прогноз после закрытия квартала. Посчитайте ошибку, MAPE и смещение для каждого метода и сравните с базовым прогнозом по темпу. Результат: рейтинг методов по их собственной истории, по нему вы назначите веса на следующий квартал.
Примеры
Команда B2B-софта, иллюстративный пример
Иллюстративные цифры в рублях, реальная компания не подразумевается. Пять открытых сделок на 34 млн ₽: 8 и 6 млн на этапе «Предложение» (40%), 12 млн на переговорах (60%), 5 млн на этапе «Демо» (20%) и 3 млн на первичной встрече (10%). Взвешенная воронка даёт 14,1 млн. Закрытые сделки прошлого квартала — 12 млн, того же квартала год назад — 15 млн. Коммит менеджеров в сумме — 11 млн. Команда берёт три оценки — взвешенную воронку (14,1 млн), темп прошлых периодов (в среднем 13,5 млн) и коммит (11 млн), — публикует их среднее, около 13 млн, с диапазоном от 11 до 15 млн и записывает в журнал.
Платёжная компания, которая продаёт мерчантам, иллюстративный пример
Иллюстративные цифры, реальная компания не подразумевается. От первого звонка до подписания проходит около 90 дней, а мерчант начинает проводить платежи ещё через четыре недели. Поэтому прогнозу живого оборота нужны два отсчёта времени: прогноз по вероятностям этапов для подписаний в этом квартале и таблица задержек, которая показывает, сколько подписанных мерчантов успеет запуститься до конца квартала. Если оценивать подписания и живой оборот как два отдельных прогноза, видно, какой из отсчётов врёт.
Группа клиник, которая продаёт ДМС работодателям, иллюстративный пример
Иллюстративные цифры в рублях, реальная группа не подразумевается. Цикл продажи корпоративной программы ДМС — девять месяцев, поэтому за квартал закрывается лишь несколько договоров, и взвешенная воронка в 30 млн ₽ в реальности превращается в 0 или в 50 млн. Группа прогнозирует число подписанных договоров диапазоном, применяет коммит только к двум крупнейшим сделкам и судит о методе по тому, попадает ли факт в заявленный диапазон.
Когда применять
Применяйте, когда руководство планирует найм, расходы или цели от цифры выручки, когда квартал раз за разом заканчивается далеко от прогноза или когда несколько человек публикуют разные числа. Метод подходит командам с чистой историей сделок минимум за четыре-шесть кварталов: обычно это команда, у которой за плечами больше нескольких десятков сделок.
Когда не применять
Не затевайте статистику и вероятности этапов, если закрытых сделок меньше нескольких десятков: доли получатся шумом. Берите темп прошлых периодов и коммит, а результат оценивайте диапазоном. То же верно для рынка, который только что изменился, например после перехода на новую модель цен: прошлое тогда плохой ориентир.
Частые ошибки
- Один раз вписать вероятности этапов в CRM и никогда не сверять их с тем, что реально закрылось.
- Принимать взвешенную воронку за обещание, когда в квартале всего несколько крупных сделок и ни один реальный исход не окажется рядом со взвешенной цифрой.
- Поручать прогноз тому, кто отвечает за план продаж: цель смешивается с предсказанием.
- Считать только MAPE: он скрывает смещение, когда каждый прогноз завышен.
- Менять метод после неудачного квартала, не оценив все методы на одной и той же истории.
Вопросы и ответы
Какие бывают методы прогнозирования продаж?
Обычно используют пять: взвешенную воронку (сумма сделки на вероятность этапа), вероятности этапов по измеренной доле выигрыша, темп прошлых периодов, экспертный коммит менеджеров и руководителей и статистические модели вроде экспоненциального сглаживания. Исследования прогнозирования показывают, что усреднение нескольких методов даёт меньшую ошибку, чем типичный одиночный метод.
Какой метод прогнозирования продаж самый точный?
Победителя на все случаи нет. В [соревновании M4](https://pure.unic.ac.cy/en/publications/the-m4-competition-results-findings-conclusion-and-way-forward/) 12 из 17 самых точных методов оказались комбинациями преимущественно статистических подходов, а чистое машинное обучение показало слабый результат. Прогоните каждый метод на своей истории, сравните с наивным прогнозом и задайте веса комбинации по результатам.
Как прогнозировать продажи без истории, например у нового продукта?
Опирайтесь на структурированное суждение. Учебник Forecasting: Principles and Practice называет экспертные методы главным вариантом, когда данных нет. Возьмите аналогии по похожим запускам, опросите нескольких человек независимо друг от друга или проведите панель по методу Дельфи и ведите журнал с оценкой точности, чтобы у следующего прогноза была история.
Какой MAPE считается хорошим для прогноза продаж?
Единого порога нет: точность зависит от размера сделок и их числа. Сравните свой MAPE с наивным прогнозом, например с результатом прошлого квартала. Если метод не обходит эту базу, пользы от него нет. Проверьте и смещение, то есть среднюю ошибку со знаком.
Прогноз продаж и прогнозирование спроса — это одно и то же?
Они пересекаются, но отвечают на разные вопросы. Прогноз спроса оценивает, сколько купили бы клиенты, а прогноз продаж оценивает, сколько команда реально закроет с учётом мощности, цен и воронки. В B2B прогноз продаж строят прежде всего на воронке по отдельным сделкам.
Источники
- Rob J. Hyndman, George Athanasopoulos, Forecasting: Principles and Practice (3rd ed.), Evaluating point forecast accuracy
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Judgmental forecasts
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Limitations of judgmental forecasting
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Key principles for judgmental forecasting
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, The Delphi method
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Forecasting by analogy
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Some simple forecasting methods
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Simple exponential smoothing
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Forecast combinations
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Time series cross-validation
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Prediction intervals
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, Residual diagnostics
- Hyndman, Athanasopoulos, Forecasting: Principles and Practice, What can be forecast?
- J. Scott Armstrong (ed.), Principles of Forecasting: A Handbook for Researchers and Practitioners, Kluwer/Springer, 2001
- J. Scott Armstrong, Combining Forecasts, chapter in Principles of Forecasting, 2001
- Robert T. Clemen, Combining forecasts: A review and annotated bibliography, International Journal of Forecasting 5(4), 1989
- Spyros Makridakis, Michele Hibon, The M3-Competition: results, conclusions and implications, International Journal of Forecasting 16(4), 2000
- Spyros Makridakis, Evangelos Spiliotis, Vassilios Assimakopoulos, The M4 Competition: Results, findings, conclusion and way forward, International Journal of Forecasting 34(4), 2018
- Makridakis, Spiliotis, Assimakopoulos, M5 accuracy competition: Results, findings, and conclusions, International Journal of Forecasting 38(4), 2022
- Makridakis, Spiliotis, Assimakopoulos, The M5 Accuracy competition: Results, findings and conclusions, preprint, October 2020
- Rob J. Hyndman, Anne B. Koehler, Another look at measures of forecast accuracy, International Journal of Forecasting 22(4), 2006
- Robert Fildes, Paul Goodwin, Michael Lawrence, Konstantinos Nikolopoulos, Effective forecasting and judgmental adjustments, International Journal of Forecasting 25(1), 2009
- Michael Lawrence, Paul Goodwin, Marcus O'Connor, Dilek Onkal, Judgmental forecasting: A review of progress over the last 25 years, International Journal of Forecasting 22(3), 2006
- Teresa McCarthy Byrne, Donna Davis, Susan Golicic, John Mentzer, The evolution of sales forecasting management: a 20-year longitudinal study of forecasting practices, Journal of Forecasting 25(5), 2006
- Bent Flyvbjerg, From Nobel Prize to Project Management: Getting Risks Right, Project Management Journal 37(3), 2006
- Dan Lovallo, Daniel Kahneman, Delusions of Success: How Optimism Undermines Executives' Decisions, Harvard Business Review, July 2003
- HubSpot Knowledge Base, Use the forecast tool
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Маркетинговое агентство или система роста: что нужно на каждом этапе масштабирования
Агентство подходит, пока фаундер сам ведёт большую часть процессов. Когда бизнес начинает копировать себя в новые точки и регионы, нужна система, которая ставит цели, проверяет гипотезы и отвечает за результат.
Агентство медицинского маркетинга: почему работа с клиникой буксует и какую модель используем мы
Большинство агентств отвечают за клик, а за регистратуру не отвечает никто. Как мы строим маркетинг клиники в трёх горизонтах, на каких исследованиях это основано и что дал один год работы.