LTV/CAC: формула и как рассчитать
LTV/CAC делит прибыль, которую клиент приносит за всё время, на стоимость его привлечения. Правило 3:1 просит вернуть минимум три рубля на каждый потраченный.
LTV/CAC — отношение пожизненной ценности клиента (LTV, прибыли, которую он принесёт) к стоимости его привлечения (CAC, всем, что вы потратили, чтобы его получить). Значение 3:1 и выше — эмпирическое правило из SaaS-инвестиций, а не закон. Показатель настолько надёжен, насколько надёжны его два входа, и LTV из них проще всего завысить.
- Автор
- Дэвид Скок (эмпирическое правило 3:1 для SaaS); исследования пожизненной ценности клиента до него, Исходная статья Скока не датирована; к 2014 году правило уже широко использовали
- Уровень
- 201 · Инструмент
- Подходит
- стартап, растущая компания
- Время на внедрение
- Полдня на первый расчёт, дольше, если данные о затратах разбросаны
- Что понадобится
- ежемесячная выручка с одного клиента и затраты на его обслуживание · отток (churn) из реальных данных по клиентам, а не оценка на глаз · все расходы на продажи и маркетинг за период, включая зарплаты
LTV/CAC — это пожизненная ценность клиента (LTV), то есть прибыль, которую он, как ожидается, принесёт, делённая на стоимость его привлечения (CAC), то есть на всё, что ушло на то, чтобы его получить. Клиент, который стоит втрое больше своего привлечения, даёт 3:1. Идея старше SaaS: Роберт Блаттберг и Джон Дейтон доказывали в Harvard Business Review, что маркетинговые расходы должны проходить «проверку клиентским капиталом»: сравнить, сколько клиент стоит и сколько обходится его привлечение.
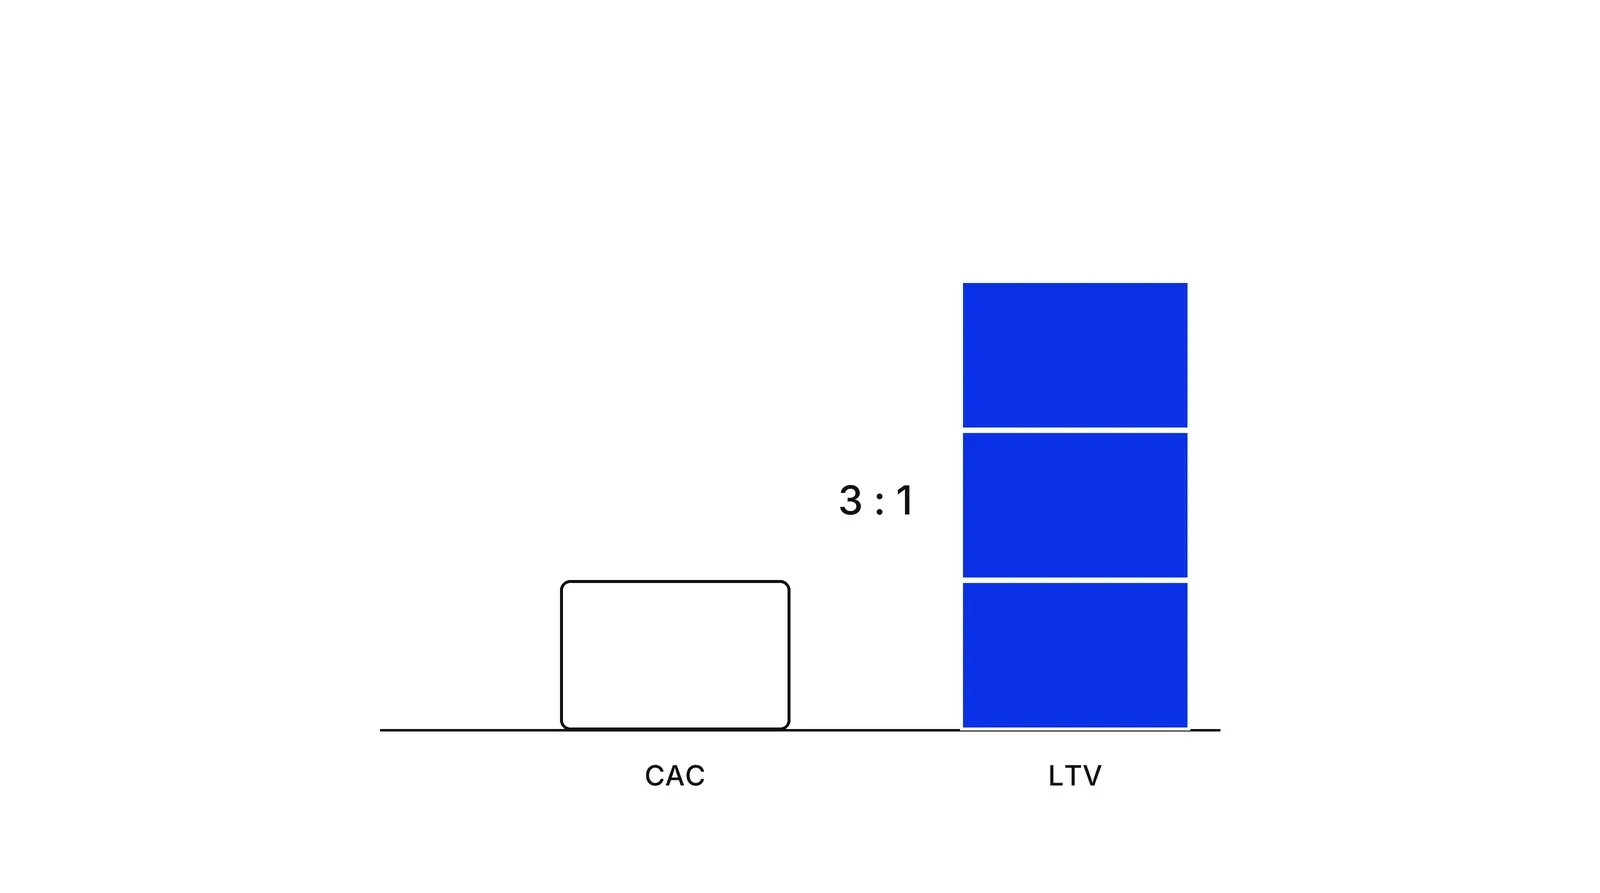
Откуда взялось правило 3:1?
Лучше всего задокументирован блог forEntrepreneurs Дэвида Скока, партнёра Matrix Partners. В его исходной статье о SaaS-метриках сказано, что LTV должен быть минимум втрое выше CAC, а стартап должен вернуть затраты на привлечение меньше чем за 12 месяцев. Дата у статьи не указана. В переписанной версии правило смягчено: лучшие SaaS-компании держатся выше 3, иногда на 7–8, а многие здоровые на раннем этапе до трёх не дотягивают.
Скок подаёт эти цифры как ориентиры, но правило разошлось шире, чем его оговорки. Дэйв Келлогг, руководитель SaaS-компаний и блогер, писал, что LTV/CAC «должен быть 3,0 или выше». А в руководстве по метрикам Andreessen Horowitz порог в 3x нигде не назван: там соотношение лишь называют хорошим способом оценить окупаемость и управлять маркетинговым бюджетом. Значит, цифра 3 — условность, выросшая из опыта одного инвестора, а не результат проверки на разных отраслях.
Как посчитать LTV и CAC?
LTV равен месячной выручке с клиента, умноженной на долю, которая остаётся после расходов на его обслуживание, и разделённой на месячный отток. У Скока формула устроена так: выручку на пользователя умножают на срок жизни клиента (единица, делённая на отток) и вычитают стоимость обслуживания. Руководство a16z настаивает на том же, но с другой стороны: берите чистую прибыль, а не выручку, потому что LTV на выручке «предполагает более высокий верхний предел» того, сколько можно тратить на привлечение.
CAC — это все расходы на продажи и маркетинг, делённые на число новых клиентов. Келлогг предпочитает считать его на каждый доллар новой регулярной выручки и не включать затраты на customer success (сопровождение клиентов), чтобы продления не размывали цифру. Какое бы определение вы ни выбрали, не меняйте его от периода к периоду.
Возьмём первый пример выше: 20 000 ₽ в месяц, из них 16 000 ₽ остаётся после затрат на обслуживание, месячный отток 2%. Получается LTV 800 000 ₽, при CAC 200 000 ₽ соотношение 4:1. Теперь посмотрим, как обычные расчётные решения меняют результат для этого же бизнеса.
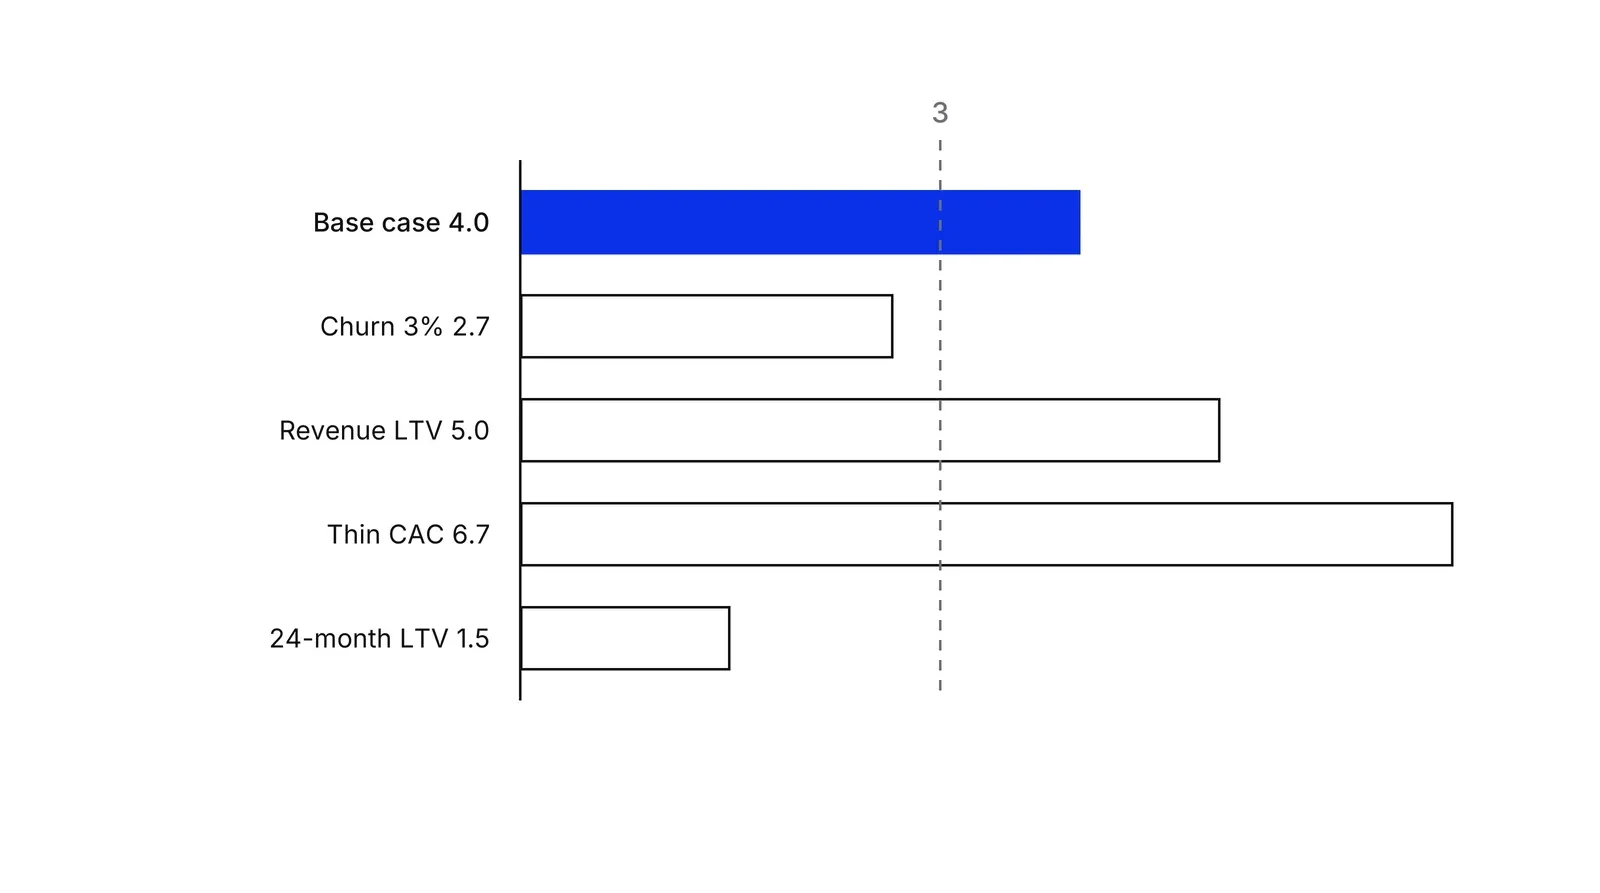
На столбцах — простая арифметика для иллюстративного бизнеса. Отток 3% вместо 2% даёт 2,7. Выручка вместо маржи даёт 5,0. Если убрать из CAC зарплаты, он упадёт до 120 000 ₽, и получится 6,7. Если ограничить LTV 24 месяцами, которые реально наблюдались, и оставить месячный отток 2%, но не дисконтировать, выйдет около 1,5. Одна компания, четыре расчёта, каждый из которых можно защитить, — и результаты по обе стороны от линии 3:1.
Почему показатель завышает результат и когда, наоборот, занижает?
Больше всего вреда приносит срок жизни. Отток измеряют на коротком окне, а потом превращают в срок жизни через единицу, делённую на отток. Тунгуз отмечает, что у большинства софтверных компаний годовой отток клиентов не больше 10%, поэтому через три года платят примерно 73 клиента из 100, а LTV опирается на прогнозы, которые молодая компания пока не может проверить. Келлогг добавляет, что отток в прошлом не обязан предсказывать отток в будущем, а средние скрывают распределение.
Похожие вещи говорит критика Билла Гарли 2012 года. Входные данные не независимы: рост цен обычно повышает отток, а агрессивный маркетинг может приводить клиентов, которые уходят быстрее. Органических клиентов не стоит записывать на маркетинг, но все будущие переменные затраты на обслуживание клиента учесть нужно. Гарли также предупреждает, что стоимость привлечения обычно растёт вместе с расходами. О том же давлении пишет эссе Эндрю Чена об угасании каналов: в его примере рост CAC на 30% при падении LTV на 30% мог вдвое удлинить срок выхода на прибыль.
Ошибка бывает и в обратную сторону. Фейдер и Харди показали в Marketing Science, что единая средняя доля удержания искажает ценность, когда клиенты разные: клиенты с высоким оттоком уходят рано, а удержание в когортах со временем растёт. В их гипотетическом бизнесе с контрактами хрестоматийный расчёт занизил ценность клиентской базы на 38%. Гупта, Леманн и Стюарт обнаружили, что рост удержания на 1% поднимает ценность клиентов на 3–7%, а у стоимости привлечения рычаг намного слабее: эластичность 0,02–0,3. Посмотреть, в какую сторону ошибаетесь вы, помогает когортный взгляд, например когортный анализ, а чистое удержание выручки покажет, меняет ли картину выручка от расширения аккаунтов.
Чем он отличается от срока окупаемости CAC?
Срок окупаемости CAC — это число месяцев валовой прибыли, нужное, чтобы вернуть деньги, потраченные на клиента. LTV/CAC измеряет отдачу за всю жизнь клиента. Расходятся они так часто, что смотреть нужно на оба.
| LTV/CAC | Срок окупаемости CAC | |
|---|---|---|
| Вопрос | Стоит ли клиента привлекать? | Как долго деньги под риском? |
| Что нужно | Оценка срока жизни | Только маржа и CAC |
| Слабое место | Прогнозы срока жизни | Не видит отток после точки окупаемости |
| Ориентир Скока | Не меньше 3:1 | Меньше 12 месяцев |
Тунгуз приводит пример конфликта: у бизнеса с окупаемостью 5 месяцев и месячным оттоком 10% LTV/CAC всё равно составил лишь 1,2. Келлогг показывает обратную сторону. При месячном оттоке 3%, CAC $3 500, марже 70% и плате $150 стандартная формула даёт 33 месяца, но с учётом оттока затраты фактически не возвращаются никогда. Читайте соотношение вместе со сроком окупаемости клиента, а маржу считайте так, как это делает маржинальная прибыль. Для подписочной модели эта пара — минимальный набор на дашборде.
План Growth Lab начинается с такого соотношения, а затем проверяет, какой из входов менять первым: Growth Lab.
Как применять: LTV/CAC: формула и как рассчитать по шагам
- Выберите единицу расчёта и период. Решите, считаете ли вы на клиента, аккаунт или тариф, и за какие месяцы берёте данные. Если свести в одну цифру тариф с самостоятельным подключением и корпоративные контракты, не будет видно ни того, ни другого. Результат: один сегмент и одно окно времени для расчёта.
- Посчитайте LTV по маржинальной прибыли. Умножьте месячную выручку с клиента на долю, которая остаётся после переменных затрат на его обслуживание (см. маржинальную прибыль), и разделите на месячный отток. Результат: пожизненная ценность в прибыли, а не в выручке.
- Посчитайте CAC с полной нагрузкой. Сложите все расходы на продажи и маркетинг за период: зарплаты, сервисы, комиссии агентств, скидки. Разделите на число реально привлечённых клиентов. Исключать клиентов, которые пришли бы и так, можно, только если вы можете показать, кто именно это был. Результат: честная стоимость одного нового клиента.
- Разделите и проверьте входные данные на прочность. Разделите LTV на CAC. Затем пересчитайте с оттоком на один пункт хуже, с LTV за 24 месяца вместо пожизненного и с выручкой вместо прибыли, чтобы увидеть, насколько сдвинется ответ. Результат: соотношение и диапазон вокруг него.
- Смотрите на него вместе со сроком окупаемости и когортами. Сравните соотношение со сроком в месяцах, за который окупается CAC, и сверьте его с реальными когортами. Результат: решение, что делать — тратить на привлечение больше, держать как есть или сначала чинить удержание.
Примеры
B2B SaaS-компания
Иллюстративный пример. Клиент платит 20 000 ₽ в месяц, после хостинга и поддержки остаётся 16 000 ₽, месячный отток — 2%. LTV равен 16 000 / 0,02 = 800 000 ₽. CAC с полной нагрузкой — 200 000 ₽ на клиента, поэтому соотношение 4:1, а срок окупаемости 12,5 месяца. Если отток на деле 3%, соотношение падает до 2,7:1.
Клиника с платной подпиской
Иллюстративный пример. Стоматологическая клиника продаёт подписку за 3 000 ₽ в месяц, после работы гигиениста и расходников остаётся 1 800 ₽, месячный отток — 2,5%. LTV равен 1 800 / 0,025 = 72 000 ₽. Если реклама и время администратора на одного нового участника обходятся в 22 500 ₽, соотношение 3,2:1, а окупаемость — 12,5 месяца.
Платёжный стартап
Иллюстративный пример. Мерчант приносит 9 000 ₽ валовой прибыли в месяц после затрат на обработку платежей, месячный отток — 4%. LTV равен 9 000 / 0,04 = 225 000 ₽. Усилия продаж на одного привлечённого мерчанта обходятся в 150 000 ₽, поэтому соотношение 1,5:1, а окупаемость 16,7 месяца. Бизнес пока не готов тратить на привлечение больше.
Когда применять
Используйте для бизнеса с регулярной выручкой, стабильным продуктом и данными по оттоку хотя бы за несколько кварталов. Показатель помогает решить, можно ли поднять, сохранить или урезать расходы на привлечение, и сравнить каналы или сегменты на одной базе. Лучше всего он работает как одна из трёх-четырёх цифр рядом со сроком окупаемости, оттоком и чистым удержанием выручки.
Когда не применять
Не считайте его, пока нет реальных данных об удержании: соотношение, построенное на выдуманном сроке жизни клиента, показывает ваши надежды, а не происходящее. Не применяйте к разовым покупкам без повторов, где срок жизни клиента не определён. И никогда не обосновывайте им в одиночку резкое увеличение бюджета.
Частые ошибки
- Считать LTV от выручки, а не от прибыли. LTV на выручке завышает соотношение на всю стоимость обслуживания клиента, поэтому берите маржу, которая остаётся после переменных затрат.
- Не включать в CAC зарплаты и сервисы. Брэд Коффи из HubSpot, которого цитирует Дэвид Скок, просит учитывать в CAC все затраты, а заниженный CAC — самый быстрый путь к приятному соотношению.
- Брать одно среднее на всех. Среднее соотношение может спрятать канал с 1,5:1 за каналом с 5:1, как показали прямые и партнёрские продажи HubSpot в рассказе Скока.
- Считать 3:1 самоцелью. Скок называет свои пороги ориентирами, а соотношение, сильно выше трёх, может означать, что компания недоинвестирует в рост.
- Верить прогнозному сроку жизни. Томаш Тунгуз отмечает, что компания, которая продаёт от одного до трёх лет, ещё не может прогнозировать, как долго клиенты остаются.
Вопросы и ответы
Какое соотношение LTV/CAC считается хорошим?
В SaaS обычно ориентируются на 3:1 и выше, это правило популяризировал Дэвид Скок. Дэйв Келлогг называет тот же порог 3,0. Оба считают его ориентиром: соотношение заметно выше трёх может значить, что вы мало вкладываете в рост, а на ранней стадии оно держится на предполагаемом сроке жизни клиента.
Как рассчитать LTV/CAC?
LTV — это месячная выручка с клиента, умноженная на валовую маржу и разделённая на месячный отток. CAC — все расходы на продажи и маркетинг, делённые на число новых клиентов. Разделите LTV на CAC. При 20 000 ₽ в месяц, марже 80%, оттоке 2% и CAC 200 000 ₽ соотношение равно 4:1.
Кто придумал правило 3:1?
Лучше всего задокументирован блог forEntrepreneurs Дэвида Скока: в его статье о SaaS-метриках сказано, что LTV должен быть не меньше чем втрое выше CAC, а CAC нужно возвращать меньше чем за 12 месяцев. Статья не датирована. Сама идея пожизненной ценности клиента старше: она пришла из директ-маркетинга и академических исследований.
LTV/CAC лучше, чем срок окупаемости CAC?
Они отвечают на разные вопросы. Срок окупаемости показывает, как долго деньги заморожены, а LTV/CAC — какова отдача за всю жизнь клиента. Тунгуз предпочитает окупаемость для молодых компаний: ей нужны данные за 14–18 месяцев, а LTV — за годы. Келлогг считает окупаемость мерой риска, а LTV/CAC — мерой отдачи.
Почему у меня LTV/CAC слишком высокий?
Типичные причины: LTV посчитан от выручки, срок жизни выведен из нескольких кварталов с низким оттоком, в CAC не попали зарплаты или бесплатные органические регистрации записаны как платные, либо взято общее среднее. Прежде чем радоваться, пересчитайте с валовой маржой, CAC с полной нагрузкой и сроком жизни, ограниченным 24 месяцами.
Источники
- David Skok, SaaS Metrics 2.0: A Guide to Measuring and Improving What Matters, forEntrepreneurs
- David Skok, SaaS Metrics: A Guide to Measuring and Improving What Matters (original post), forEntrepreneurs
- forEntrepreneurs, About David Skok (Matrix Partners)
- Bill Gurley, The Dangerous Seduction of the Lifetime Value (LTV) Formula, Above the Crowd, 4 September 2012
- Andreessen Horowitz, 16 Startup Metrics, 21 August 2015
- Dave Kellogg, The Ultimate SaaS Metric: LTV/CAC, Kellblog, 30 July 2014
- Dave Kellogg, CAC Payback Period: The Most Misunderstood SaaS Metric, Kellblog, 17 March 2016
- Dave Kellogg, The Customer Acquisition Cost (CAC) Ratio: Another Subtle SaaS Metric, Kellblog, 1 December 2013
- Dave Kellogg, You Can't Fix a CAC Payback Period, Kellblog, 11 October 2022
- Tomasz Tunguz, The False Confidence of the LTV/CAC Ratio for Early Stage SaaS Startups, 9 November 2017
- Tomasz Tunguz, A New Way to Calculate a SaaS Company's Efficiency, 1 December 2018
- Tomasz Tunguz, Why Lifetime Value is Relevant Again in Software, 15 October 2024
- Peter S. Fader, Bruce G. S. Hardie, Customer-Base Valuation in a Contractual Setting: The Perils of Ignoring Heterogeneity, Marketing Science 29(1), 2010
- Peter S. Fader, Bruce G. S. Hardie, How to Project Customer Retention, Journal of Interactive Marketing 21(1), 2007, author page
- Sunil Gupta, Donald R. Lehmann, Jennifer Ames Stuart, Valuing Customers, Journal of Marketing Research 41(1), 2004, Columbia Business School copy
- Lauren Keller Johnson, The Real Value of Customer Loyalty, MIT Sloan Management Review, 15 January 2002
- Knowledge at Wharton, What Are Your Customers Really Worth?, 28 February 2007
- Knowledge at Wharton, Peter Fader on Customer Centricity and Why It Matters, 18 November 2011
- Robert C. Blattberg, John Deighton, Manage Marketing by the Customer Equity Test, Harvard Business Review, July-August 1996
- Detlef Schoder, The Flaw in Customer Lifetime Value, Harvard Business Review, December 2007
- Andrew Chen, The Law of Shitty Clickthroughs
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.