ОПиУ: что это, отчёт о прибылях и убытках
ОПиУ показывает выручку и расходы бизнеса за период по шагам, до прибыли внизу отчёта.
ОПиУ (отчёт о прибылях и убытках, по-английски P&L или income statement) — финансовый отчёт о выручке и расходах компании за период, например за месяц или год, и о прибыли или убытке, которые остались. Читается он сверху вниз: выручка, прямые затраты, операционные расходы, расходы на финансирование, налог и чистая прибыль.
- Автор
- Бухгалтерская практика; правила представления задают IASB (МСФО) и FASB (US GAAP), IFRS 18 выпущен в апреле 2024
- Уровень
- 201 · Инструмент
- Подходит
- стартап, малый и средний бизнес, растущая компания
- Время на внедрение
- Около часа, чтобы пересобрать ОПиУ за один месяц и прочитать его построчно
- Что понадобится
- итоги по выручке и расходам за месяц или квартал из вашей учётной системы · разбивка расходов на прямые затраты, коммерческие расходы с маркетингом и общие накладные · ОПиУ за прошлый период или бюджет для сравнения
ОПиУ — это отчёт о том, сколько бизнес заработал и сколько потратил за один период, с прибылью или убытком в самом низу. В международной практике его называют profit and loss statement (P&L) или income statement. Американская комиссия по ценным бумагам (SEC) описывает его как лестницу: сверху продажи, ниже расходы вычитаются шаг за шагом, пока не останется чистый доход (SEC).
У отчёта нет единого автора. Структура выросла из бухгалтерской практики, а сегодня её закрепляют регуляторы: IASB для МСФО, FASB и SEC для американских компаний, национальные министерства в остальных странах. Собственник открывает ОПиУ, чтобы понять, зарабатывает ли бизнес. Маркетолог смотрит, в какой строке лежит его бюджет и что этот бюджет должен отбить.
Лестница: от выручки до чистой прибыли
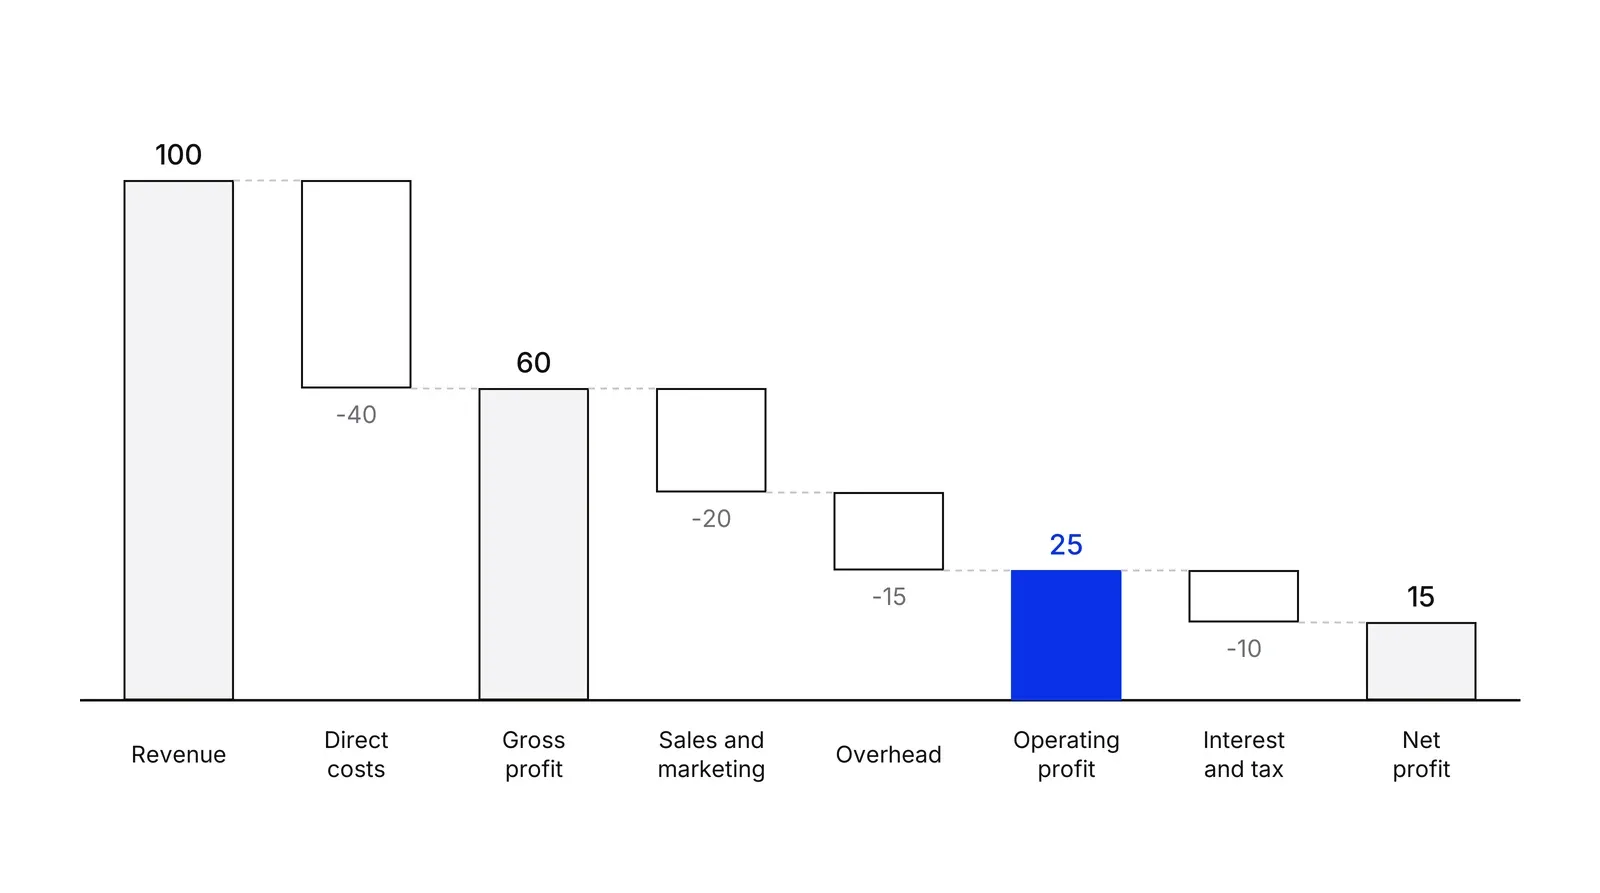
ОПиУ — цепочка промежуточных итогов, и каждый отвечает на свой вопрос. Многоступенчатая форма, которую используют в большинстве управленческих отчётов, устроена так. Чистые продажи минус себестоимость проданных товаров дают валовую маржу. Из неё вычитают операционные расходы, которые делят на коммерческие, например рекламу, и общехозяйственные, и получают операционную прибыль. Проценты, налог и прочие статьи ведут к чистой прибыли (OpenStax).
Читайте отчёт слоями. Валовая прибыль показывает, окупает ли себя продукт или услуга. Операционная — окупается ли бизнес целиком, после продаж, маркетинга и накладных расходов. Чистая прибыль — то, что достаётся собственникам после финансирования и налога.
Американские компании, которые отчитываются перед SEC, идут похожим порядком по Regulation S-X: продажи и выручка, относящиеся к ним затраты, прочие операционные затраты, коммерческие, общие и административные расходы, неоперационные статьи, доход до налога, налог и чистый доход (17 CFR 210.5-03).
Где в отчёте маркетинг и что правила говорят о сроках
Расходы на маркетинг обычно попадают в операционные расходы, в строку коммерческих расходов или «продаж и маркетинга». Поэтому они не уменьшают валовую прибыль, но уменьшают операционную. Это и есть ответ на частый вопрос, как учитывать расходы в ОПиУ: рекламу не прячут в себестоимость.
Сроки важнее строки. По МСФО рекламу списывают в расходы по мере возникновения, а предоплата остаётся активом, только пока у компании не появилось право получить товары или услуги. По US GAAP большую часть рекламы можно списать в расходы по мере возникновения или в момент первого выхода, а рекламу прямого отклика, если она подходит под условия, разрешено капитализировать (PwC Viewpoint). Комитет по разъяснениям МСФО применил ту же логику к рекламным товарам: расходом они становятся, когда компания ими владеет, а не когда раздаёт (решение IFRIC).
С комиссиями продавцам в США иначе. Дополнительные затраты на получение контракта, а в первую очередь это комиссии, нужно капитализировать, если они вернутся, кроме случая, когда период амортизации не больше года (Deloitte). Для маркетолога вывод практический: расход в ОПиУ и деньги, которые вы потратили, — разные числа, и стоимость привлечения клиента, посчитанная по ОПиУ, может отличаться от посчитанной по банковской выписке.
ОПиУ, баланс и отчёт о движении денег
Эти три отчёта постоянно путают, и запросы вроде «баланс и ОПиУ» это показывают.
| ОПиУ | Баланс | Отчёт о движении денежных средств | |
|---|---|---|---|
| Вопрос | Принёс ли период прибыль? | Чем бизнес владеет и что должен? | Откуда пришли деньги и куда ушли? |
| Временные рамки | Период | Одна дата | Период |
| Что считает | Выручку и расходы, когда они заработаны и понесены | Активы, обязательства, капитал | Реальные поступления и выплаты денег |
Растущая компания может показывать прибыль и всё равно испытывать нехватку денег: выручка фиксируется, когда заработана, а расходы — когда понесены, а не когда движутся деньги.
Что меняет IFRS 18 с 2027 года
IFRS 18 выпущен в апреле 2024 года и заменяет IAS 1. Он применяется к годовым периодам, которые начинаются 1 января 2027 года или позже, досрочное применение разрешено (IFRS Foundation). Применяется он ретроспективно, поэтому сравнительные данные за прошлые периоды пересчитывают (BDO).
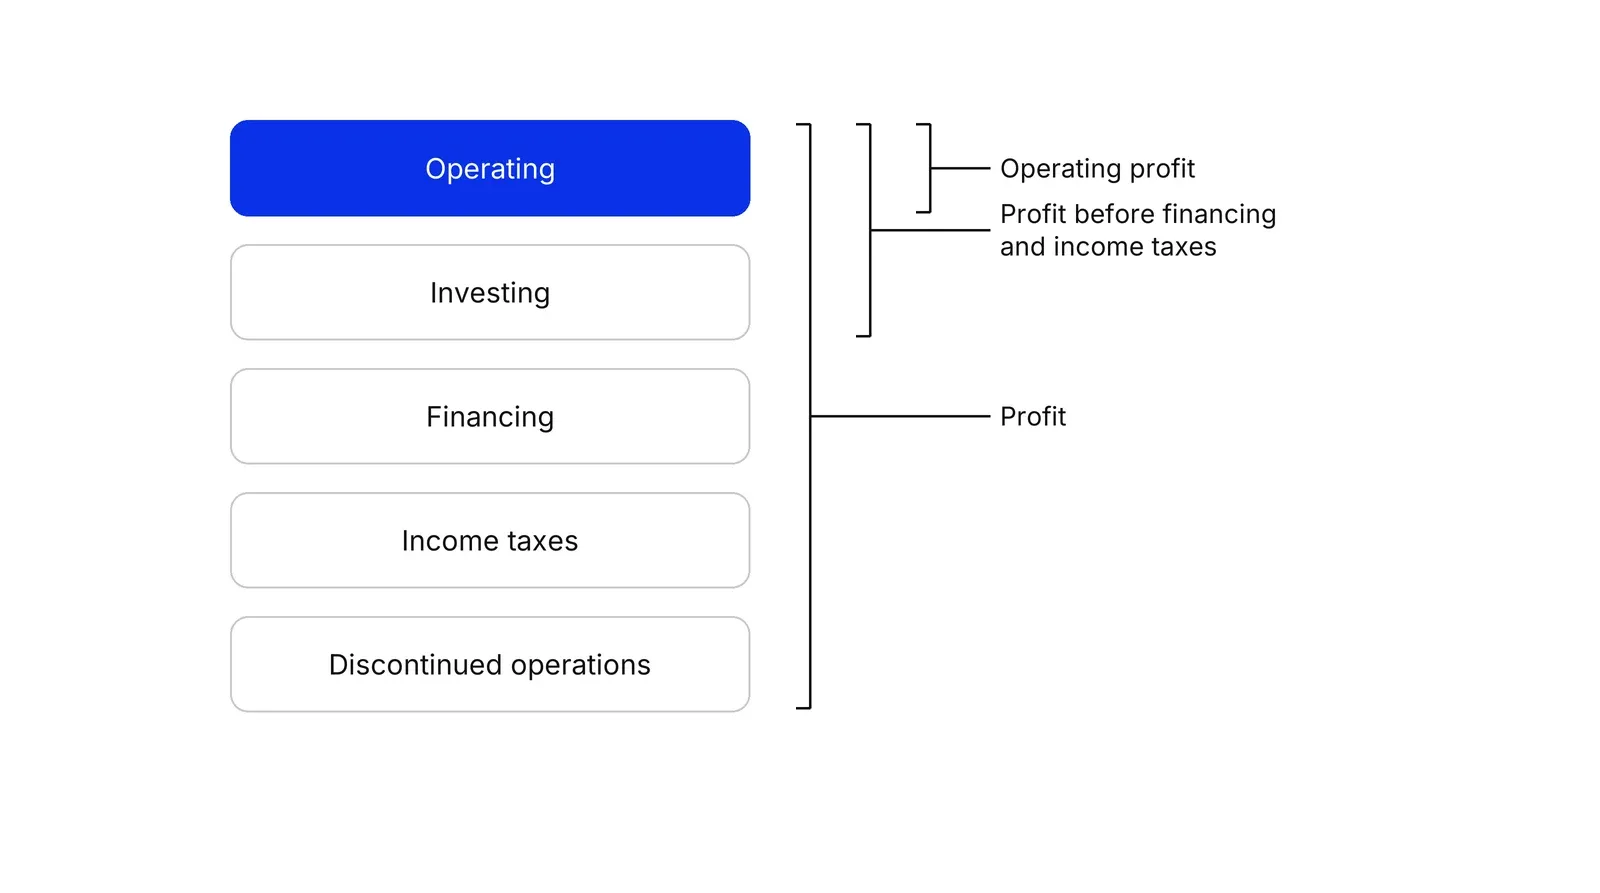
Каждая статья попадает в одну из пяти категорий: операционная, инвестиционная, финансовая, налоги на прибыль и прекращённая деятельность. Операционная категория остаточная: в неё идёт всё, что не обязано лежать в других (ACCA). Обязательными становятся три промежуточных итога: операционная прибыль, прибыль до финансирования и налогов на прибыль и прибыль за период. Валовая прибыль остаётся необязательной.
Ещё два изменения касаются маркетологов. Операционные расходы можно показывать по характеру, по функциям или смешанно, и теперь эту расшифровку нужно давать в самом отчёте, а не только в примечаниях (BDO Australia). А показатели прибыли, которые компания определила сама, например скорректированную EBITDA, нужно пояснить и сверить с итогом по МСФО в одном примечании (RSM). В США отдельный стандарт FASB о детализации расходов, ASU 2024-03, действует для публичных компаний с годовых периодов, начинающихся после 15 декабря 2026 года, и добавляет детали в примечания, не меняя лицевую часть отчёта (Deloitte).
Российская форма
В России обязательный отчёт называется «Отчёт о финансовых результатах» (форма 0710002). Давно действовавшие формы пришли из приказа Минфина № 66н 2010 года (КонсультантПлюс). ФСБУ 4/2023 (приказ Минфина от 04.10.2023 № 157н) применяется начиная с отчётности за 2025 год, а формы теперь приложены к стандарту как образцы: на их основе организация сама определяет формы своих отчётов (КонсультантПлюс). В образце идут строки: выручка, себестоимость продаж, валовая прибыль, коммерческие расходы, управленческие расходы, прибыль от продаж, доходы от участия в других организациях, проценты к получению и к уплате, прочие доходы и расходы, прибыль от продолжающейся деятельности до налогообложения, налог на прибыль, прибыль от прекращаемой деятельности и чистая прибыль (КонсультантПлюс). Коммерческие расходы — строка, где обычно лежит реклама.
Как читать ОПиУ маркетологу
Пересоберите ОПиУ в таблице и переведите каждую строку в процент от выручки, как советует HBR (HBR). Затем задайте три вопроса: какая доля выручки приходится на валовую прибыль, сколько от валовой прибыли забирают продажи и маркетинг и сколько остаётся операционной прибылью. Взгляд на единицу продукта относится к маржинальной прибыли, а дерево метрик связывает строки ОПиУ с показателями, за которые отвечает каждая команда.
К скорректированной прибыли относитесь осторожно. HBR описал компании, которые исключали маркетинговые расходы из скорректированной операционной прибыли, считая их инвестициями, а не расходами (HBR). В США SEC требует сверку с ближайшим показателем GAAP, поданную с равной или большей заметностью (Deloitte).
План Growth Lab начинается со строк ОПиУ, которые бюджет на рост действительно способен сдвинуть.
Как применять: ОПиУ: что это, отчёт о прибылях и убытках по шагам
- Зафиксируйте период и метод учёта. Выберите один месяц или квартал и убедитесь, что данные взяты по методу начисления: расход отражают в том периоде, к которому он относится, а не в том, когда его оплатили. Результат: ОПиУ, который соответствует выполненной за период работе, а не движению денег.
- Выстройте лестницу. Выпишите по порядку выручку, прямые затраты, валовую прибыль, операционные расходы, операционную прибыль, расходы на финансирование, налог и чистую прибыль, а после каждой группы поставьте промежуточный итог. Результат: одна страница, где каждую прибыль можно проследить по строкам выше.
- Поставьте маркетинг в нужные строки. Рекламный бюджет, вознаграждение агентства, команду маркетинга и продаж соберите в одну строку «продажи и маркетинг», а затраты на производство самого продукта оставьте в прямых затратах. Результат: маркетинговые расходы, которые можно разделить на число новых клиентов и получить стоимость привлечения.
- Переведите каждую строку в процент от выручки. Разделите каждую строку на выручку. Результат: столбец долей, например валовая маржа или доля продаж и маркетинга в выручке, который можно сравнивать между месяцами и с похожими компаниями.
- Сравните с прошлым периодом и бюджетом. Отметьте строки, которые сдвинулись больше заданного порога, например на 10 процентов. Результат: короткий список строк, которые требуют объяснения, вместо страницы цифр.
- Сверьте скорректированную прибыль. Если в команде используют скорректированную прибыль вроде EBITDA, запишите каждую статью, которую прибавили, чтобы получить её из операционной прибыли по отчётности. Результат: показатель, который любой может пересчитать по отчёту.
Примеры
Платёжная компания читает свой месяц
Иллюстративный пример, на 100 единиц комиссионной выручки. Комиссии сетей и банков забирают 40, остаётся валовая прибыль 60. Маркетинг и продажи берут 20, комплаенс, финансы и управление — 15, поэтому операционная прибыль — 25. После 10 на проценты и налог чистая прибыль — 15. Более выгодные условия по сетевой комиссии сдвигают валовую прибыль напрямую, а сокращение рекламы двигает только строку маркетинга.
Клиника предоплачивает рекламу
Иллюстративный пример. Клиника в январе платит за трёхмесячную кампанию, а кампания идёт с февраля по апрель. Деньги уходят полной суммой в январе, а в ОПиУ по трети стоимости ложится на каждый из трёх месяцев, по мере получения рекламы. В январе ОПиУ выглядит прибыльным, а на счёте денег мало, поэтому два отчёта читают вместе.
Софтверная компания платит комиссии продавцам
Иллюстративный пример. Софтверная компания платит комиссию в размере 10 процентов от трёхлетнего контракта. По американскому правилу о затратах на контракт (ASC 340-40, в пересказе Deloitte) такие дополнительные затраты, как правило, учитывают как актив и списывают в расходы в течение периода, в котором контракт приносит выгоду. Поэтому в ОПиУ за месяц подписания видна лишь доля комиссии, хотя деньги ушли целиком.
Когда применять
Используйте каждый месяц в любом бизнесе, у которого есть выручка и расходы, и перед любым решением о найме, рекламном бюджете или ценах. Это отправная точка для анализа маржи, бюджетирования и разговоров с инвесторами и кредиторами.
Когда не применять
Не опирайтесь на него одного, когда оцениваете ликвидность или устойчивость. Прибыльный ОПиУ вполне уживается с пустым расчётным счётом, а на такие вопросы отвечают баланс и отчёт о движении денежных средств. Он мало говорит и о прибыли отдельного клиента или продукта: здесь точнее работает маржинальная прибыль.
Частые ошибки
- Читать ОПиУ как отчёт о деньгах. Выручка фиксируется, когда заработана, а расходы — когда понесены, поэтому прибыль и деньги расходятся, особенно при предоплатах, годовых контрактах и капитализированных комиссиях.
- Прятать маркетинг в общих накладных расходах. Если рекламный бюджет, вознаграждение агентства и зарплаты продавцов не собраны в одну строку, стоимость привлечения не посчитать, а маркетинговый бюджет нельзя сопоставить с выручкой.
- Верить скорректированной прибыли без сверки. HBR сообщает, что некоторые компании исключали маркетинговые расходы из скорректированных показателей прибыли, из-за чего убыток выглядит лучше, чем есть.
- Сравнивать валовую маржу компаний, которые классифицируют затраты по-разному. Одна фирма относит персонал поддержки к прямым затратам, другая — к операционным расходам, и один и тот же бизнес показывает сильно разную валовую прибыль.
- Смотреть на один месяц в отрыве от других. На отдельный месяц сильно влияют сдвиги по срокам, поэтому читайте не меньше трёх месяцев и тот же месяц годом раньше.
Вопросы и ответы
Что такое ОПиУ простыми словами?
Это отчёт о том, сколько бизнес заработал и потратил за период и что осталось. Он начинается с выручки, по шагам вычитает расходы и заканчивается чистой прибылью. Американская комиссия SEC описывает его как лестницу от продаж вниз до чистого дохода.
Чем ОПиУ отличается от баланса?
ОПиУ охватывает период, например квартал, и показывает выручку, расходы и прибыль. Баланс — снимок на одну дату: что бизнес имеет и что должен. Прибыль из ОПиУ попадает в капитал на стороне пассива баланса.
Где в ОПиУ расходы на маркетинг?
Реклама и команда маркетинга обычно лежат в операционных расходах, часто в строке «коммерческие расходы» или «продажи и маркетинг». Учебник OpenStax относит рекламу к расходам на продажу. По МСФО рекламу списывают в расходы, когда услуги получены, а не когда оплачены.
Что такое управленческий ОПиУ и чем он отличается от бухгалтерского?
Управленческий ОПиУ компания строит для собственных решений, с удобными ей группами затрат, например по продуктам или каналам. Бухгалтерский, или регламентированный, следует установленным правилам и формам для сдачи. Итоговая прибыль в обоих должна сходиться.
Что меняет IFRS 18 в отчёте о прибылях и убытках?
IFRS 18 заменяет IAS 1 для годовых периодов, которые начинаются 1 января 2027 года или позже. Он требует пять категорий, два новых обязательных промежуточных итога — операционную прибыль и прибыль до финансирования и налогов — и примечание для показателей, которые определила сама компания, например скорректированной EBITDA.
Источники
- IFRS Foundation, IFRS 18 Presentation and Disclosure in Financial Statements
- IFRS Foundation, Primary Financial Statements project
- IFRS Foundation, IAS 1 Presentation of Financial Statements
- ACCA, IFRS 18 technical article
- BDO UK, IFRS 18 series, part 1: classification of income and expenses
- BDO Australia, presenting operating expenses under IFRS 18 by nature, by function or both
- RSM UK, IFRS 18: understanding management-defined performance measures
- Deloitte Middle East, Understanding IFRS 18
- Deloitte DART, FASB clarifies effective date of ASU 2024-03 (disaggregation of income statement expenses)
- U.S. SEC, Beginners' Guide to Financial Statements
- Cornell Law School LII, 17 CFR 210.5-03, income statements (Regulation S-X)
- OpenStax, Financial Accounting, 6.6 multi-step and simple income statements
- ConsultantPlus, Order of the Russian Ministry of Finance No. 66n of 02.07.2010 on forms of accounting statements
- ConsultantPlus, sample statement of financial results (form 0710002) under FSBU 4/2023
- ConsultantPlus, FSBU 4/2023 applies to statements for 2025
- PwC Viewpoint, IFRS and US GAAP: advertising costs
- IFRS Interpretations Committee, agenda decision: goods acquired for promotional activities (IAS 38), September 2017
- Deloitte DART, Revenue recognition: accounting for costs of obtaining a contract (ASC 340-40)
- Harvard Business Review, Improve your finance skills by learning to read your company's income statement
- Harvard Business Review, Mind the GAAP
- Deloitte DART, Regulation G and Item 10(e): general requirements for non-GAAP measures
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.