Скользящее планирование: что это и как внедрить
Beyond Budgeting (управление без бюджетов) заменяет годовой бюджет относительными целями, непрерывным планированием и выделением ресурсов по мере нужды. Скользящий прогноз, который всегда смотрит на одинаковое число периодов вперёд, — самый распространённый его инструмент.
Скользящее планирование строят на скользящем прогнозе. Это прогноз, который всегда охватывает одно и то же число периодов вперёд. Он — самый распространённый инструмент модели Beyond Budgeting (управление без бюджетов). Её описали Джереми Хоуп и Робин Фрейзер: годовой бюджет заменяется относительными целями, непрерывным планированием и ресурсами, которые выделяют по мере необходимости. Подход применяют, когда условия меняются быстрее, чем годовой бюджет.
- Автор
- Джереми Хоуп и Робин Фрейзер (Beyond Budgeting Round Table); более ранняя практика — Ян Валландер в Handelsbanken, 2003 (статья в Harvard Business Review и книга); Handelsbanken — с 1970
- Уровень
- 401 · Экспертный
- Подходит
- растущая компания, корпорация
- Время на внедрение
- Один квартал на первый скользящий прогноз рядом с действующим бюджетом
- Что понадобится
- действующий бюджет и фактические данные за два последних квартала · финансовый руководитель, который отвечает за прогноз, и владелец бизнеса по каждой крупной статье · список из пяти–десяти драйверов, от которых зависят выручка и затраты
Beyond Budgeting (управление без бюджетов) — модель управления. Она заменяет годовой бюджет относительными целями, непрерывным планированием и ресурсами, которые выделяют по мере необходимости. Её предложили Джереми Хоуп и Робин Фрейзер, директора Beyond Budgeting Round Table. В феврале 2003 года вышла их статья в Harvard Business Review, в том же году — книга в издательстве Harvard Business School Press. Скользящий прогноз команды пробуют первым: он работает рядом с бюджетом и не требует его отменять.
Что такое скользящий прогноз
Скользящий прогноз — это прогноз с горизонтом постоянной длины. Бюджет, составленный в январе, охватывает двенадцать месяцев, а к июлю — шесть. Скользящий прогноз, составленный в июле, по-прежнему охватывает двенадцать месяцев и заканчивается в июне следующего года. Когда период закрывается, в конец добавляют новый, а остальные пересматривают.
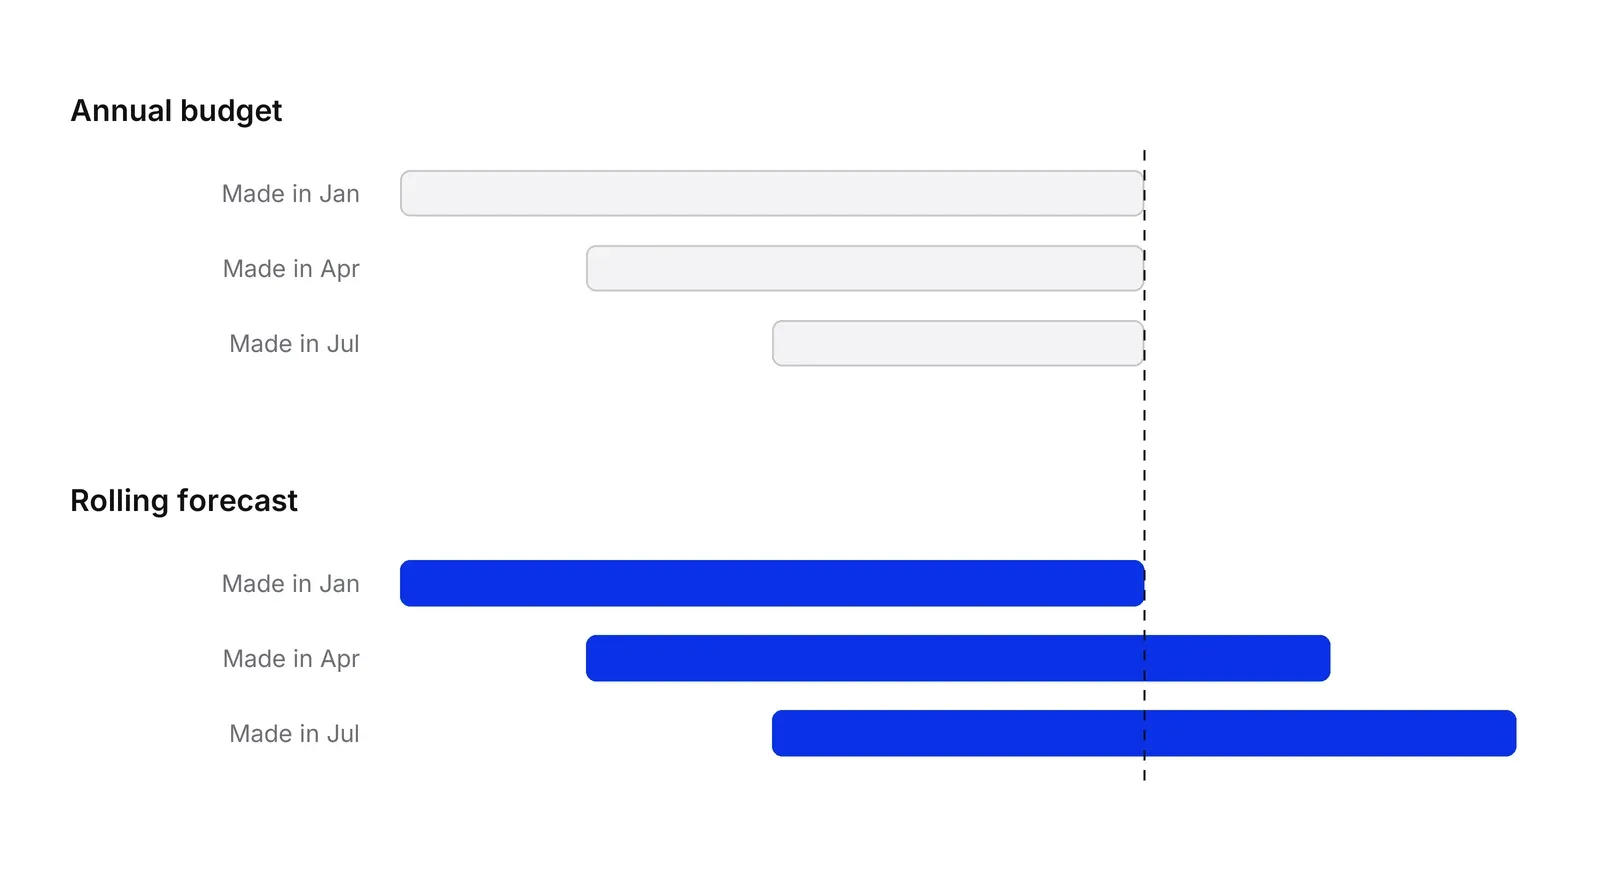
Правильный горизонт зависит от бизнеса. Есть презентация Hackett Group, размещённая на сайте IBM. В ней денежные потоки и реклама — функции с коротким циклом, а исследования и разработки и строительство предприятий — с длинным. Там же сказано, что компании с лучшей практикой переходят к обновлениям по событиям. Модель советуют строить на нескольких бизнес-драйверах, а не на счетах учёта. Прогноз движения денежных средств обычно требует самого короткого горизонта. Драйверы удобно вести в финансовой модели для роста. Оценка точности самого прогноза описана на странице о прогнозировании временных рядов.
Почему одно число в бюджете не выполняет три функции
От бюджета ждут сразу трёх вещей: цели, прогноза и распределения ресурсов. Бьярте Богснес, который руководил изменениями в Statoil, называет это одним числом с противоречивыми задачами. Цель — то, что мы хотим получить. Прогноз — то, что мы ожидаем. Хорошая цель амбициозна, хороший прогноз не смещён, а хорошее распределение следует потребности. Одно число не может быть всем этим сразу, поэтому прогноз занижают, чтобы защитить цель.
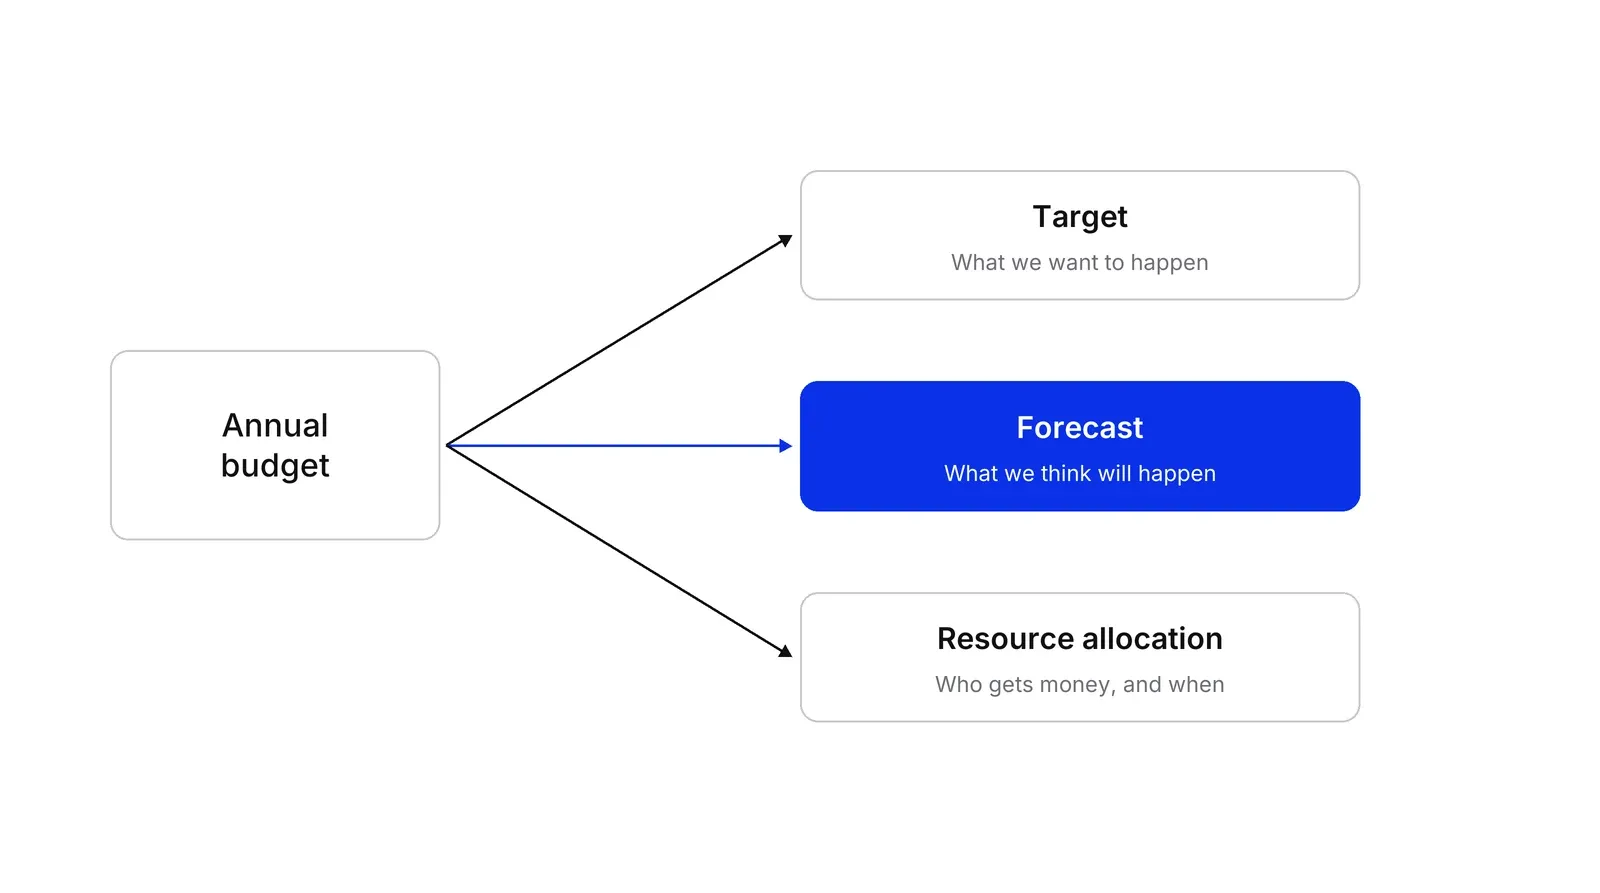
Майкл Йенсен в 2003 году сформулировал проблему стимулов жёстко. Он утверждал, что оплата, привязанная к бюджету, платит людям за его искажение. Его решение: оставить бюджеты, но убрать их из формул оплаты и продвижения. Beyond Budgeting идёт дальше и делит сам бюджет. В Statoil три функции разделили, и у каждой появились свои числа, частота обновления и горизонт.
12 принципов
Богснес перечисляет двенадцать принципов в двух группах по шесть: лидерство и процесс. Группа лидерства включает ценности, климат результативности, прозрачность, сетевую организацию, самостоятельность и ориентацию на клиента. Вторая группа, процессная, — та, где изменения чувствует финансовая служба. Её принципы — в таблице.
| Что делает бюджет сегодня | Принцип Beyond Budgeting |
|---|---|
| Фиксирует цели в годовом контракте на результат | Ставить относительные цели для непрерывного улучшения |
| Платит за выполнение фиксированной цели | Вознаграждать общий успех по относительным результатам |
| Планирует раз в год сверху вниз | Планировать непрерывно и с участием команд |
| Координирует действия по годовому циклу | Координировать взаимодействие динамически |
| Распределяет деньги раз в год | Предоставлять ресурсы по мере необходимости |
| Контролирует по отклонению от плана | Контролировать по относительным показателям и трендам |
Формулировки взяты из презентации Богснеса о Statoil. На практике «по мере необходимости» часто означает финансирование траншами с точкой решения. Это логика распределения капитала. Самый простой вариант — выделять ресурсы раз в квартал, как в квартальном планировании.
Как это сделали Statoil и Handelsbanken
Богснес относит начало изменений в Statoil к 2005 году. Тогда компания начала менять процессы управления, в том числе отказалась от традиционного бюджетирования. Её модель Ambition to Action связывает несколько стратегических целей с пятью–десятью KPI и с действиями, для которых дан прогноз результата. По презентации таких действий в компании больше 1 400. Где возможно, KPI относительные: себестоимость единицы против аналогов или место в первом квартиле.
Statoil собиралась ввести скользящий прогноз, но заметила, что у него остаются фиксированные частота и горизонт. Компания выбрала то, что Богснес называет динамическим прогнозированием: обновления запускают события, а горизонт у каждого подразделения такой, какой ему нужен. Богснес добавляет, что динамика не означает «чаще». Она означает «вовремя».
Handelsbanken — более ранний случай. Ян Валландер возглавил банк в 1970 году и позже написал статью «Бюджетирование — ненужное зло». Банк заявляет, что стремится к рентабельности выше средней по аналогичным банкам, а решения принимает каждое отделение на месте. Деннис Кэмпбелл из Гарварда связывает результат с плоской иерархией, самостоятельными управляющими отделений и сильной культурой, а не с бонусами.
Бюджет, скользящий прогноз и Beyond Budgeting: сравнение
| Годовой бюджет | Скользящий прогноз | Beyond Budgeting | |
|---|---|---|---|
| Что это | Фиксированный годовой план | Прогноз с постоянным горизонтом | Модель управления с 12 принципами |
| Главный вопрос | Выполнили ли мы план? | Чего мы ожидаем дальше? | Улучшаемся ли мы относительно аналогов и тренда? |
| Связь с целями и оплатой | Обычно прямая | Обычно отсутствует | Относительные цели, общее вознаграждение |
| Может ли заменить бюджет | Неприменимо | Не для оценки и мотивации, по опросу Лорен (Lorain) | Да, если внедрены остальные принципы |
Что показали исследования
Большинство компаний от бюджетов не отказались. В опросе Либби и Линдсея, охватившем 558 организаций Северной Америки, 94% из тех, кто использует бюджеты для контроля, не планировали от них отказываться. Медианная оценка ценности бюджета составила 70 баллов из 100. В той же работе указано, что 88% из 78 опрошенных в США согласились: проблемы кроются скорее в том, как используют бюджеты, чем в самих бюджетах. В Дании опрос Сандалгаарда показал, что 4% крупнейших компаний отказались от годового бюджета, а 11% рассматривали такой шаг. Ранее Экхольм и Валлин обнаружили, что в Финляндии отказ планировали немногие фирмы.
Там, где фирмы отказались от бюджетов, работа не исчезла. Хенттю-Ахо и Ярвинен изучили пять промышленных компаний. Планирование, контроль и оценка сохранились и при новых инструментах. Одни фирмы разделили цели и прогнозы, другие сохранили их связь в упрощённом бюджете. Матейка, Мерчант и О’Грейди (Matějka, Merchant, O’Grady) сравнили 80 компаний, внедривших подход, со 121 другой организацией. Внедрившие были более децентрализованы и использовали относительные цели. Но многим всё равно было трудно перестать опираться на фиксированный годовой бюджет при принятии решений.
Бывают и возвраты. Бух и коллеги описывают скандинавский банк, который примерно на два года отказался от корпоративного бюджета. Затем банк вернул фиксированный бюджет и добавил к нему квартальные прогнозы. В модели Стивена Хансена все подразделения предпочли скользящие прогнозы, а поддержка Beyond Budgeting менялась в зависимости от параметров. Фроу, Марджинсон и Огден показали на одном случае, что бюджет и гибкость могут сосуществовать.
Контролируемого испытания, которое показало бы, что отказ от бюджетов повышает прибыль, мы не нашли. Доказательства — это опросы, полевые исследования и описания случаев. Рецензия Publishers Weekly на оригинальную книгу отмечала, что авторы опираются на краткие описания случаев и собственные источники. Сама модель тоже изменилась. Беккер, Месснер и Шеффер показывают её сдвиг от полной замены бюджетирования к более прагматичным формулировкам. План Growth Lab начинается с той же прагматичной версии: разделить три функции и прогнозировать несколько важных драйверов.
Как применять: Скользящее планирование: что это и как внедрить по шагам
- Разделите бюджет на три функции. Запишите, для чего используется бюджет: задать цели, предсказать результат, выделить деньги. Назначьте на каждую функцию отдельного владельца и отдельное число. Получится три документа или три столбца. Прогноз больше не подгоняют, чтобы защитить цель.
- Выберите горизонт по срокам обязательств. Определите, насколько вперёд каждое направление должно принимать обязательства: расходы на рекламу, найм, запасы, строительство предприятия или лицензия. Направлениям с коротким циклом нужен короткий горизонт, с длинным циклом — длинный. Получится горизонт в месяцах для каждого направления, а не одно число на всю компанию.
- Сократите прогноз до нескольких драйверов. Замените детализацию до уровня счетов пятью–десятью драйверами: воронка продаж, численность, активные клиенты, затраты на единицу. Получится модель на одну страницу, которую руководитель обновит за час.
- Задайте ритм обновления и триггеры. Выберите календарный ритм, ежемесячный или ежеквартальный, и перечислите события, которые требуют внеочередного обновления: потеря крупного клиента, изменение цен, решение регулятора. Получится короткий список триггеров и назначенный человек, который объявляет обновление.
- Ставьте цели относительно изменяющейся базы. Если есть группа сравнения, прошлый период или другая команда, формулируйте цель как относительную: себестоимость единицы против лучшего квартиля, конверсия против прошлого квартала. Получатся цели, которые сохраняют смысл при изменении рынка.
- Выделяйте деньги траншами. Финансируйте инициативы траншами с точкой решения и заранее согласованными критериями, а не одним годовым распределением. Получится перечень контрольных точек, у каждой из которых есть правило «продолжать» или «остановить».
- Проведите один цикл параллельно с бюджетом. Сохраните старый бюджет на один квартал, ведите скользящий прогноз параллельно и сравните ошибку прогноза, затраченные часы и число изменённых решений. Получатся данные по вашей компании, прежде чем что-либо отключать.
Примеры
Платёжная компания планирует численность
Пример иллюстративный. Финтех-компания с 120 сотрудниками составляет бюджет в ноябре на следующий календарный год. К июлю бюджет охватывает шесть месяцев, а новая лицензия на рынок меняет план найма. При скользящем прогнозе финансовый руководитель каждый месяц обновляет обзор на 15 месяцев по пяти драйверам: активные мерчанты, объём платежей, обращения в поддержку на мерчанта, численность комплаенса и стоимость одной верификации. Решения о найме принимаются по свежему прогнозу. Совет директоров по-прежнему видит годовую цель как фиксированный ориентир.
Группа клиник сравнивает филиалы
Пример иллюстративный. Группа из восьми клиник в январе ставит каждому филиалу фиксированный план по выручке. Два филиала план не выполняют, потому что рядом открылся конкурент. Один легко перевыполняет, потому что план был занижен. Группа переходит на относительные цели: стоимость одного приёма пациента против лучшего квартиля группы и доля неявок против прошлого квартала самого филиала. Филиал оценивают по тому, улучшается ли он относительно остальных. Бюджет на оборудование выделяют, когда филиал представляет обоснование с ожидаемым потоком пациентов.
Handelsbanken: задокументированный случай
В книге Хоупа и Фрейзера шведский банк Svenska Handelsbanken описан как пример управления без бюджетов. Банк децентрализован и стремится к рентабельности выше среднего уровня банков-аналогов. По словам профессора Гарвардской школы бизнеса Денниса Кэмпбелла, которого цитирует Fortune, управляющие отделениями следят за соотношением затрат и доходов, хотя личного бонуса за него у них нет.
Когда применять
Скользящий прогноз применяют, когда бизнес меняется быстрее годового плана. Признаки: нестабильный спрос, длинные сроки вложения капитала, частые изменения цен или регулирования, годовой бюджет устаревает к весне. К Beyond Budgeting переходят при трёх условиях. Согласование бюджета отнимает время руководства. В цели закладывают запас. У команд достаточно информации и доверия, чтобы действовать без согласования.
Когда не применять
Полную модель не вводят, когда информации мало, когда руководители ещё не умеют читать собственные цифры или когда кредиторы, регуляторы и собственники требуют фиксированный годовой бюджет как обязательство. В этих случаях бюджет сохраняют и добавляют рядом скользящий прогноз. Скользящий прогноз увеличивает нагрузку и тогда, когда из-за него никто не меняет решения.
Частые ошибки
- Считать скользящий прогноз изменением графика. Если бюджет обновляют раз в квартал и называют это скользящим прогнозом, остаются прежняя детализация, прежнее смещение и большая нагрузка. Материал Hackett Group, размещённый на сайте IBM, называет скользящий прогноз не универсальным средством и отмечает, что ни один подход не подходит всем компаниям.
- Привязывать оплату труда к прогнозу. Если премия зависит от превышения числа, у людей есть повод это число занижать. Так писал Йенсен в статье в European Financial Management и предлагал убрать бюджеты из формул оплаты.
- Использовать один горизонт для всех направлений. Прогноз денежных средств и план мощностей смотрят вперёд на очень разное время.
- Отказываться от бюджета до того, как выстроены доверие и информация. Бух, Рингаард и Сандалгаард описывают скандинавский банк, который отказался от корпоративного бюджета и примерно через два года вернул его в фиксированной форме.
- Прогнозировать каждую статью. Сотни строк учёта замедляют обновление, а медленное обновление — это устаревшие данные.
Вопросы и ответы
Что такое скользящее планирование простыми словами?
Скользящий прогноз всегда смотрит вперёд на одинаковый срок. После закрытия месяца в конец добавляют новый месяц, а остальные пересматривают. Годовой бюджет к июлю охватывает шесть месяцев, а 12-месячный скользящий прогноз, составленный в июле, по-прежнему охватывает двенадцать.
Beyond Budgeting — это работа без бюджета?
Нет. Бьярте Богснес, который руководил изменениями в Statoil, называет это название вводящим в заблуждение: цель — более гибкая организация, а не отказ от чисел. Модель разделяет цели, прогнозы и распределение ресурсов. Исчезает единый годовой контракт, который пытается решить все три задачи сразу.
Как часто обновлять скользящий прогноз?
Обычный календарный ритм — раз в месяц или раз в квартал. Материал Hackett Group указывает, что лучшие компании переходят к обновлениям по событиям. Богснес делает то же замечание о Statoil: динамика не означает «чаще», она означает «вовремя». Подберите ритм под скорость, с которой у вас меняются решения.
Большинство компаний по-прежнему используют годовые бюджеты?
Да. Либби и Линдсей опросили 558 организаций Северной Америки. Почти все, кто использует бюджеты для контроля, не планировали от них отказываться. Опрос крупнейших датских компаний показал, что годовой бюджет отменила лишь небольшая часть. Большинство фирм адаптируют бюджеты, а не отказываются от них.
Чем скользящий прогноз отличается от скользящего бюджета?
Скользящий прогноз предсказывает ожидаемое и может свободно обновляться. Скользящий бюджет продлевает бюджет как обязательство. В модели Стивена Хансена 2011 года скользящие бюджеты и Beyond Budgeting рассматриваются как отдельные альтернативы. В ней все подразделения предпочли скользящие прогнозы.
Источники
- Jeremy Hope, Robin Fraser, Who Needs Budgets?, Harvard Business Review, February 2003
- Publishers Weekly, review of Jeremy Hope and Robin Fraser, Beyond Budgeting, Harvard Business School Press, 2003
- Bjarte Bogsnes, Beyond Budgeting: an agile management model, Ambition to Action - the Statoil journey, slides (hosted by the Agile Alliance)
- Wiley, Bjarte Bogsnes, Implementing Beyond Budgeting, 2nd edition, 2016
- Rebels Guide to Project Management, Beyond Budgeting: an interview with Bjarte Bogsnes, part 1
- Rebels Guide to Project Management, Beyond Budgeting: an interview with Bjarte Bogsnes, part 2
- Theresa Libby, R. Murray Lindsay, Beyond budgeting or budgeting reconsidered? A survey of North-American budgeting practice, Management Accounting Research 21(1), 2010
- Stephen C. Hansen, David T. Otley, Wim A. Van der Stede, Practice developments in budgeting: an overview and research perspective, Journal of Management Accounting Research 15, 2003
- Michael C. Jensen, Paying People to Lie: the Truth about the Budgeting Process, European Financial Management 9(3), 2003
- Natalie Frow, David Marginson, Stuart Ogden, Continuous budgeting: reconciling budget flexibility with budgetary control, Accounting, Organizations and Society 35(4), 2010
- Katarina Østergren, Inger Stensaker, Management control without budgets: a field study of Beyond Budgeting in practice, European Accounting Review 20(1), 2011
- Tiina Henttu-Aho, Janne Järvinen, A field study of the emerging practice of Beyond Budgeting in industrial companies, European Accounting Review 22(4), 2013
- Michal Matejka, Kenneth A. Merchant, Winnie O'Grady, An empirical investigation of beyond budgeting practices, Journal of Management Accounting Research 33(2), 2021
- Jan Wallander, Budgeting - an unnecessary evil, Scandinavian Journal of Management 15(4), 1999
- Bo-Goran Ekholm, Jan Wallin, Is the annual budget really dead?, European Accounting Review 9(4), 2000
- Stephen C. Hansen, A theoretical analysis of the impact of adopting rolling budgets, activity-based budgeting and beyond budgeting, European Accounting Review 20(2), 2011
- European Accounting Association, Moving beyond Beyond Budgeting (summary of Bukh, Ringgaard, Sandalgaard, European Accounting Review, 2024)
- Niels Sandalgaard, The prevalence of Beyond Budgeting in Denmark, Manufacturing Accounting Research Conference, 2009
- Marie-Anne Lorain, Should rolling forecasts replace budgets in uncertain environments?, in Performance Measurement and Management Control, Emerald, 2010
- Sebastian D. Becker, Martin Messner, Utz Schäffer, The interplay of core and peripheral actors in the trajectory of an accounting innovation: insights from Beyond Budgeting, Contemporary Accounting Research 37(4), 2020
- Utz Schäffer, Sebastian Becker, There are many ways to do Beyond Budgeting, Controlling & Management Review 6/2023
- Fortune, This bank refuses to pay out lavish banker bonuses and it's doing just fine, July 2020
- Handelsbanken, Our values
- The Hackett Group via IBM Cognos, Best practices in implementing a rolling forecast, 2009
Обновлено 30 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.