Маржинальная прибыль: формула, расчёт и примеры
Маржинальная прибыль — то, что остаётся от продажи после переменных затрат: деньги, которые сначала покрывают постоянные расходы и только потом становятся прибылью.
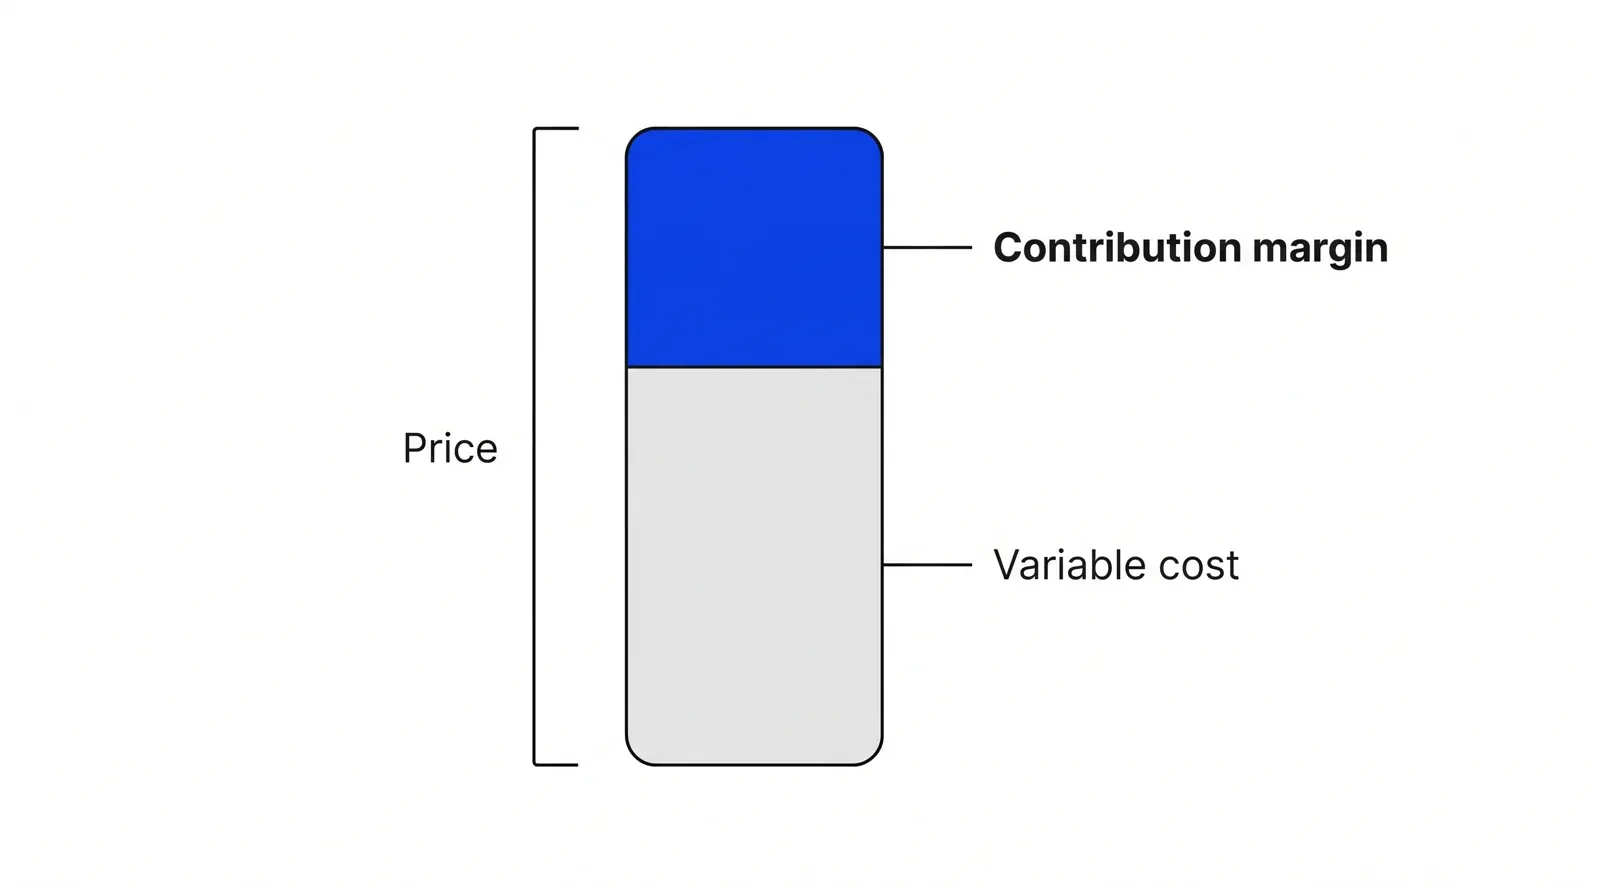
Маржинальная прибыль — это сумма, которая остаётся от продажи после вычета переменных затрат на неё: часть каждого рубля выручки, которая покрывает постоянные расходы, а после их покрытия становится прибылью. Маржинальная прибыль на единицу равна цене минус переменные затраты на единицу. Коэффициент маржинальной прибыли — эта сумма, делённая на цену, в процентах.
- Автор
- Практика управленческого учёта и учёта затрат, XX век
- Уровень
- 201 · Инструмент
- Подходит
- стартап, малый и средний бизнес, растущая компания
- Время на внедрение
- 30 минут на расчёт для одной услуги, если данные о затратах чистые; полный пересмотр цен — день
- Что понадобится
- цена одной единицы товара или одной услуги · переменные затраты на одну единицу: материалы, комиссии за транзакцию, сдельная оплата, привязанная к объёму · постоянные расходы за месяц, чтобы выйти на точку безубыточности
Маржинальная прибыль — это то, что остаётся от одной продажи после вычета затрат на эту одну продажу. Возьмите цену, которую платит клиент, вычтите переменные затраты за ней — расходники, комиссию за оплату, процент врача, — и остаток будет маржинальной прибылью. Она отвечает на узкий и полезный вопрос: сколько эта продажа на самом деле вносит в оплату расходов, которые не зависят от объёма, — аренды, окладов, лицензий на программы, — прежде чем стать прибылью.
Термин пришёл из управленческого учёта и учёта затрат, у него нет одного автора. Он входит в более широкий набор инструментов, построенных на разделении переменных и постоянных затрат; этот подход иногда называют директ-костингом, и к середине XX века бухгалтерия и бизнес-школы уже оформляли его как стандартную практику. В русских учебниках тот же показатель называют также маржинальным доходом. Для руководителя сегодня важно другое: финансовые и операционные команды в медицине, сервисе и SaaS используют его как стандартную проверку того, тянет ли цена, услуга или направление свой вес.
Формула
Маржинальная прибыль на единицу — это цена единицы минус переменные затраты на единицу. Если услуга стоит 5 000 ₽, а расходники, комиссии и сдельная оплата за неё — 3 200 ₽, маржинальная прибыль на единицу — 1 800 ₽.
Коэффициент маржинальной прибыли — эта сумма, делённая на цену: 1 800 ₽ ÷ 5 000 ₽ = 36%. Коэффициент нужен, потому что сумму в рублях нельзя сравнивать между услугами с разными ценами. 200 ₽ маржинальной прибыли на услуге за 500 ₽ — гораздо лучший результат, чем те же 200 ₽ на услуге за 5 000 ₽, и показывает это только коэффициент.
Маржинальная прибыль и точка безубыточности
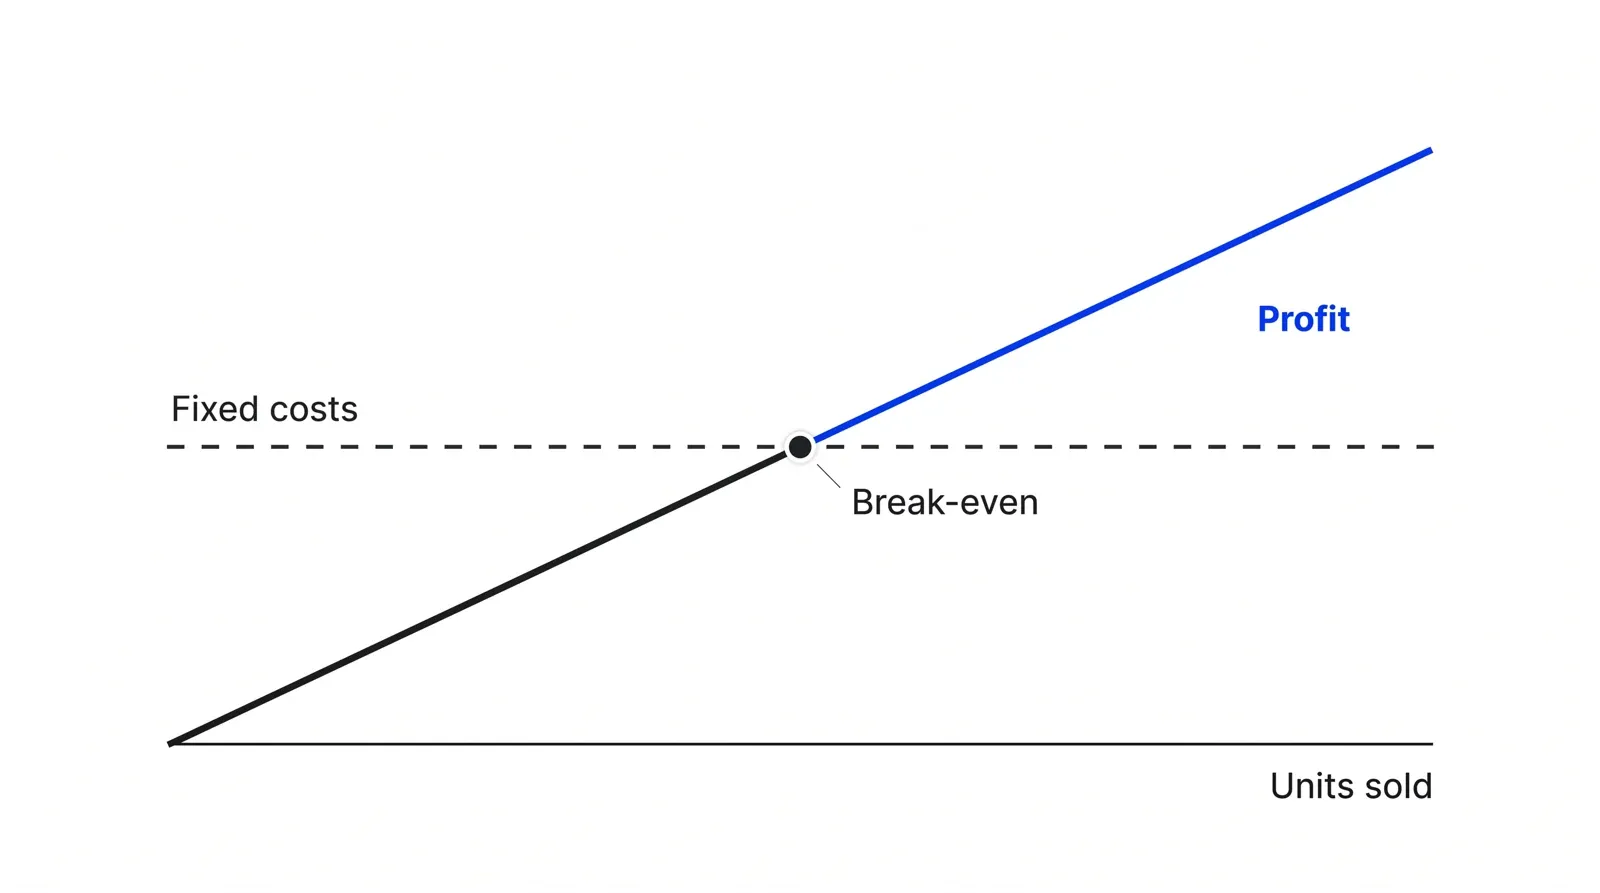
Умножьте маржинальную прибыль на объём, и она ответит на второй вопрос: сколько единиц нужно продать, чтобы покрыть постоянные расходы. Разделите постоянные расходы за период на маржинальную прибыль на единицу — получится точка безубыточности в единицах.
Возьмём иллюстративный кабинет физиотерапии: сеанс стоит 3 000 ₽, переменные затраты на сеанс — оплата специалиста за сеанс и одноразовые материалы — 1 750 ₽. Маржинальная прибыль — 1 250 ₽, коэффициент около 42%. При постоянных расходах 625 000 ₽ в месяц — аренда, оклады администраторов, лизинг оборудования — кабинету нужно 500 сеансов в месяц, прежде чем хоть один рубль станет прибылью. Сеанс номер 501 приносит 1 250 ₽ сразу в прибыль, потому что постоянные расходы уже оплачены.
Маржинальная прибыль и реклама
Для маркетинга клиники самый полезный вариант расчёта — маржинальная прибыль после затрат на привлечение. Иллюстративный пример: первичная консультация стоит 2 500 ₽, оплата врача — 1 000 ₽, расходники — 200 ₽. Маржинальная прибыль — 1 300 ₽. Если привлечение одного пациента из Яндекс Директа обходится в 900 ₽ и эти деньги считать переменной затратой на визит, после рекламы остаётся 400 ₽ с консультации. Когда стоимость привлечения дорастает до 1 300 ₽, первая консультация перестаёт что-либо приносить, и рекламу окупают только повторные визиты и лечение. Это та же арифметика, что в юнит-экономике, только в разрезе одной услуги.
Маржинальная прибыль и валовая прибыль
Их постоянно путают, потому что обе начинаются с выручки и вычитают затраты. Разница в том, какие затраты вычитают.
| Маржинальная прибыль | Валовая прибыль | |
|---|---|---|
| Вычитает | Только переменные затраты, где бы они ни возникали (оказание услуги, продажи, поддержка) | Себестоимость, включая постоянные производственные затраты |
| Отвечает | Что приносит ещё одна продажа прямо сейчас | Насколько прибыльно направление в целом |
| Меняется с объёмом | На единицу примерно постоянна | Меняется, когда постоянные затраты распределяются на больше или меньше единиц |
| Для чего лучше | Цена, ассортимент услуг, безубыточность, решение оставить или закрыть | Сравнение общей прибыльности по периодам или с конкурентами |
Валовая прибыль включает в себестоимость постоянные затраты, например амортизацию медицинского оборудования клиники. Маржинальная прибыль оставляет за скобками все постоянные затраты — и производственные, и коммерческие с управленческими. Поэтому перед решением о цене или наборе услуг смотрят на маржинальную, а не на валовую прибыль: на неё не влияет то, как постоянные расходы распределились по единицам в этом месяце.
Чтобы решать, а не только отчитываться
Формула считается в таблице за минуты. Ценность — в том, для чего её используют. Постоянно возникают три решения.
Цена: тест, который поднимает цену, но добавляет переменные затраты — например, лишние часы врача или администратора, — нужно проверять по маржинальной прибыли, а не по ценнику. Повышение цены, которое добавляет больше переменных затрат, чем выручки, маржинальную прибыль снижает.
Набор услуг при ограничении: когда ресурс дефицитен — операционная, расписание ведущего врача, аппарат МРТ, — продвигать нужно услугу с наибольшей маржинальной прибылью на час этого ресурса, а не с самой высокой ценой и даже не с самым высоким коэффициентом.
Оставить или закрыть: услуга с низкой или отрицательной маржинальной прибылью теряет деньги на каждой продаже, сколько бы выручки ни приносила. Услугу с положительной маржинальной прибылью стоит сохранить, даже если она ещё не вышла на точку безубыточности: закрыв её, вы убираете источник покрытия постоянных расходов, которые всё равно платите.
Ни одно из трёх решений не требует финансового отдела. Основатель или операционный руководитель может собрать переменные затраты по одной услуге, сделать вычитание и получить ответ за день. Труднее обычно первый шаг — чистое разделение переменных и постоянных затрат: затрата, которая на малом объёме выглядит постоянной, — администратор на полставки, второй аппарат, — часто становится переменной, когда рост вынуждает нанять второго человека или купить второй аппарат. Пересматривайте разделение, когда объём меняется на порядок, а не только когда кто-то вспомнит.
Свяжите расчёт с деревом метрик, чтобы у числа появились владелец и ритм пересмотра, и с работой по юнит-экономике в нашей Marketing-Operational System, где бюджеты, CAC, LTV и маржинальная прибыль отслеживаются вместе, а не в разных таблицах.
Как применять: Маржинальная прибыль: формула, расчёт и примеры по шагам
- Разделите переменные и постоянные затраты. Перечислите все затраты, связанные с товаром или услугой, и пометьте каждую как переменную (меняется с объёмом: расходники, комиссия эквайринга, процент врача или менеджера) или постоянную (не меняется в течение периода: аренда, оклады, лицензии на программы). Результат: два чистых списка вместо одной смешанной суммы затрат.
- Посчитайте маржинальную прибыль на единицу. Вычтите переменные затраты на единицу из цены единицы. Результат: одно число в рублях, которое показывает, что на самом деле приносит одна продажа.
- Посчитайте коэффициент маржинальной прибыли. Разделите маржинальную прибыль на единицу на цену. Результат: процент, который можно сравнивать между услугами с разными ценами, чего не позволяет сумма в рублях.
- Найдите точку безубыточности. Разделите постоянные расходы за период на маржинальную прибыль на единицу. Результат: количество единиц или выручка, после которых направление перестаёт терять деньги.
- Примените число к решению. Используйте результат в одном живом решении: какую цену тестировать, какую услугу продвигать при ограниченной мощности, оставлять ли направление. Результат: решение, принятое на экономике одной продажи, а не только на выручке.
Примеры
Маржинальная прибыль по медицинской услуге
Иллюстративный пример. УЗИ в клинике стоит 3 500 ₽, переменные затраты — процент врача, расходники, комиссия эквайринга — 1 400 ₽. Маржинальная прибыль — 2 100 ₽, коэффициент — 60%. Постоянные расходы кабинета УЗИ — 420 000 ₽ в месяц, значит, точка безубыточности — 200 исследований. Если переменные затраты удастся снизить на 100 ₽, маржинальная прибыль вырастет до 2 200 ₽, а точка безубыточности упадёт примерно до 191 исследования.
Клиника выбирает, что ставить в загруженную операционную
Иллюстративный пример. Операция А приносит 60 000 ₽ маржинальной прибыли и занимает два часа операционной; операция Б — 40 000 ₽ и один час. На одну операцию А выглядит выгоднее. Но на час дефицитной операционной А даёт 30 000 ₽, а Б — 40 000 ₽, поэтому, пока узкое место — операционная, первые слоты получает Б.
Самая дорогая программа оказывается не самой выгодной
Иллюстративный пример. Комплексная программа check-up в клинике стоит дороже всех услуг, но требует больше всего времени врачей и исследований на одного пациента. Когда часы врачей учтены как переменные затраты, её коэффициент маржинальной прибыли оказывается ниже, чем у отдельной консультации, — вопреки тому, что подсказывал ценник.
Когда применять
Используйте, когда есть реальные постатейные данные о переменных затратах на товар или услугу: перед решением о цене, перед выбором, какую услугу продвигать в рекламе при ограниченной мощности, и перед тем, как решать, оставлять ли направление.
Когда не применять
Не подходит, когда затраты пока нельзя честно разделить на переменные и постоянные — частая ситуация на раннем этапе, когда почти все затраты постоянные. Не подходит и тогда, когда решению нужна полная себестоимость единицы с распределёнными накладными расходами, например долей аренды и оборудования отделения: здесь лучше работают валовая прибыль или расчёт полной себестоимости.
Частые ошибки
- Считать полупеременную затрату, которая растёт ступенями, а не плавно, — например, администраторов, которых добавляют по одному на смену, — чисто постоянной или чисто переменной. Любой вариант искажает коэффициент.
- Считать одну общую маржинальную прибыль на весь бизнес, а не по каждой услуге или направлению. У кардиологических операций и рядового приёма в больнице очень разная маржинальная прибыль; среднее скрывает, что из них приоритетнее.
- Путать маржинальную прибыль с общей рентабельностью компании — прибылью в процентах от всей выручки. Здоровая общая рентабельность может скрывать отдельные услуги с отрицательной маржинальной прибылью.
- Решать, что продавать больше, только по маржинальной прибыли, не глядя на ресурс, которого на самом деле не хватает. Когда узкое место — оборудование, операционная или время ведущего врача, выигрывает услуга с лучшей маржой на час этого ресурса, а не на единицу.
- Посчитать маржинальную прибыль один раз при запуске и больше не пересматривать, так что подорожание расходников по договору с поставщиком месяцами съедает её, пока никто не заметит.
Вопросы и ответы
Как рассчитать маржинальную прибыль: формула?
Маржинальная прибыль на единицу равна цене единицы минус переменные затраты на единицу. Коэффициент маржинальной прибыли — эта сумма, делённая на цену, в процентах. Чтобы получить общую маржинальную прибыль, умножьте маржинальную прибыль на единицу на число проданных единиц или вычтите все переменные затраты из всей выручки.
Чем маржинальная прибыль отличается от выручки?
Выручка — всё, что приносит продажа. Маржинальная прибыль — то, что остаётся после вычета только переменных затрат на эту продажу, до оплаты постоянных расходов. Выручка может расти, а маржинальная прибыль — сокращаться, если переменные затраты растут быстрее.
Маржинальная прибыль и маржинальный доход — одно и то же?
Да. Маржинальный доход, переменная прибыль, по-английски contribution margin, — разные названия одного расчёта: цена минус переменные затраты. В разных учебниках и переводах встречаются разные термины, но формула и смысл не меняются, меняется только название.
Чем маржинальная прибыль отличается от чистой прибыли?
Маржинальная прибыль вычитает из выручки только переменные затраты. Прибыль вычитает и переменные, и постоянные. Маржинальная прибыль всегда больше прибыли, пока постоянные расходы за период не покрыты; после этого обе начинают расти вместе.
Чем маржинальная прибыль отличается от валовой прибыли?
Валовая прибыль вычитает из выручки полную себестоимость, включая постоянные производственные затраты вроде аренды цеха или амортизации оборудования. Маржинальная прибыль вычитает только переменные затраты, где бы они ни возникали — в производстве или в продажах. Подробное сравнение — в таблице на этой странице.
Источники
- Harvard Business Review, Amy Gallo, «Contribution Margin: What It Is, How to Calculate It, and Why You Need It»
- CFA Institute, «Company Analysis: Past and Present» (2026 refresher reading)
- OpenStax, Principles of Accounting Vol. 2: Managerial Accounting, 3.1 Contribution Margin
- OpenStax, Principles of Accounting Vol. 2, 3.2 Break-Even Point
- OpenStax, Principles of Accounting Vol. 2, Chapter 3 Summary
- OpenStax, Principles of Accounting Vol. 2, Chapter 3 Why It Matters
- OpenStax, Principles of Accounting Vol. 2, Chapter 3 Key Terms
- Lumen Learning, «Contribution Margin»
- Open Textbook Library, University of Minnesota, «Managerial Accounting» (Heisinger & Hoyle)
- Heisinger & Hoyle, «How Is Cost-Volume-Profit Analysis Used for Decision Making?», Saylor Foundation open textbook
- AccountingTools, «Contribution margin»
- AccountingTools, «The difference between contribution margin and gross margin»
- McGraw Hill, Garrison, Noreen, Brewer and Montague, «Managerial Accounting» (18th edition)
- Eldon Leon Frost, «Direct Costing for External Financial Reporting», MBA thesis, Texas Technological College, 1968
- Plehn et al., «Is it time to rebalance the case mix?», European Journal of Medical Research, 2016
- «Revenues, costs, and contribution margins of major inpatient cardiovascular procedures within the Medicare population», American Heart Journal, 2024
- Dexter, Blake, Penning and Lubarsky, «Calculating a Potential Increase in Hospital Margin for Elective Surgery...», Anesthesia & Analgesia, 2002
- Cecil G. Sheps Center for Health Services Research, UNC Chapel Hill, «A Primer on Interpreting Hospital Margins»
- MIT OpenCourseWare, 15.501/516 Introduction to Financial and Managerial Accounting, «Introduction to Cost Accounting» lecture
- Larry M. Walther, principlesofaccounting.com, Glossary
Обновлено 1 октября 2026