Экономическая добавленная стоимость (EVA): формула и пример
EVA — это операционная прибыль после налога за вычетом платы за весь капитал, который использует бизнес. По ней команда видит, зарабатывает ли бизнес больше, чем стоит его капитал.
EVA (экономическая добавленная стоимость) — показатель результата компании: чистая операционная прибыль после налога минус плата за задействованный капитал, и заёмный, и собственный. Положительная EVA значит, что бизнес зарабатывает больше, чем инвесторы получили бы в другом месте. Показатель зарегистрировала как торговую марку и продвигала Stern Stewart & Co., а Беннетт Стюарт описал его в книге The Quest for Value в 1991 году.
- Автор
- Stern Stewart & Co.; G. Bennett Stewart III (The Quest for Value), 1991 (книга)
- Уровень
- 401 · Экспертный
- Подходит
- корпорация
- Время на внедрение
- две-три недели на первую EVA по бизнес-единицам; полная система мотивации занимает бюджетный цикл и дольше
- Что понадобится
- операционная прибыль по бизнес-единицам и ставка налога, которую вы примените · инвестированный капитал по единицам: данные баланса на начало периода · оценка стоимости капитала, согласованная с финансовым директором · список учётных статей, которые вы скорректируете, например капитализированные расходы на R&D
EVA (economic value added, экономическая добавленная стоимость) — это чистая операционная прибыль после налога (NOPAT) минус плата за весь капитал, который использует бизнес. Если EVA выше нуля, компания зарабатывает больше, чем стоит её капитал. Если ниже нуля, бухгалтерская прибыль есть, но кредиторы и собственники не согласились бы на такую отдачу, будь у них возможность вложить деньги в другое место.
Консалтинговая компания Stern Stewart & Co. продвигала EVA как собственный показатель. Метод описал Беннетт Стюарт III в книге 1991 года The Quest for Value. Широкую известность показателю принёс ежегодный рейтинг Stern Stewart Performance 1000: в издании 1997 года первое и второе места по-прежнему занимали Coca-Cola и General Electric, как сообщает Journal of Applied Corporate Finance. Сама идея старше. Балачандран возводит доводы учебников по управленческому учёту в пользу начисления платы за капитал к 1965 году, а подход известен под названиями «остаточный доход» (residual income) и «экономическая прибыль». EVA — вариант этой идеи под зарегистрированной торговой маркой и со своими корректировками.
Как считать EVA?
EVA равна NOPAT минус стоимость капитала, умноженная на инвестированный капитал. В лекциях Дамодарана есть эквивалентная запись: разница между доходностью капитала и его стоимостью, умноженная на вложенный капитал.
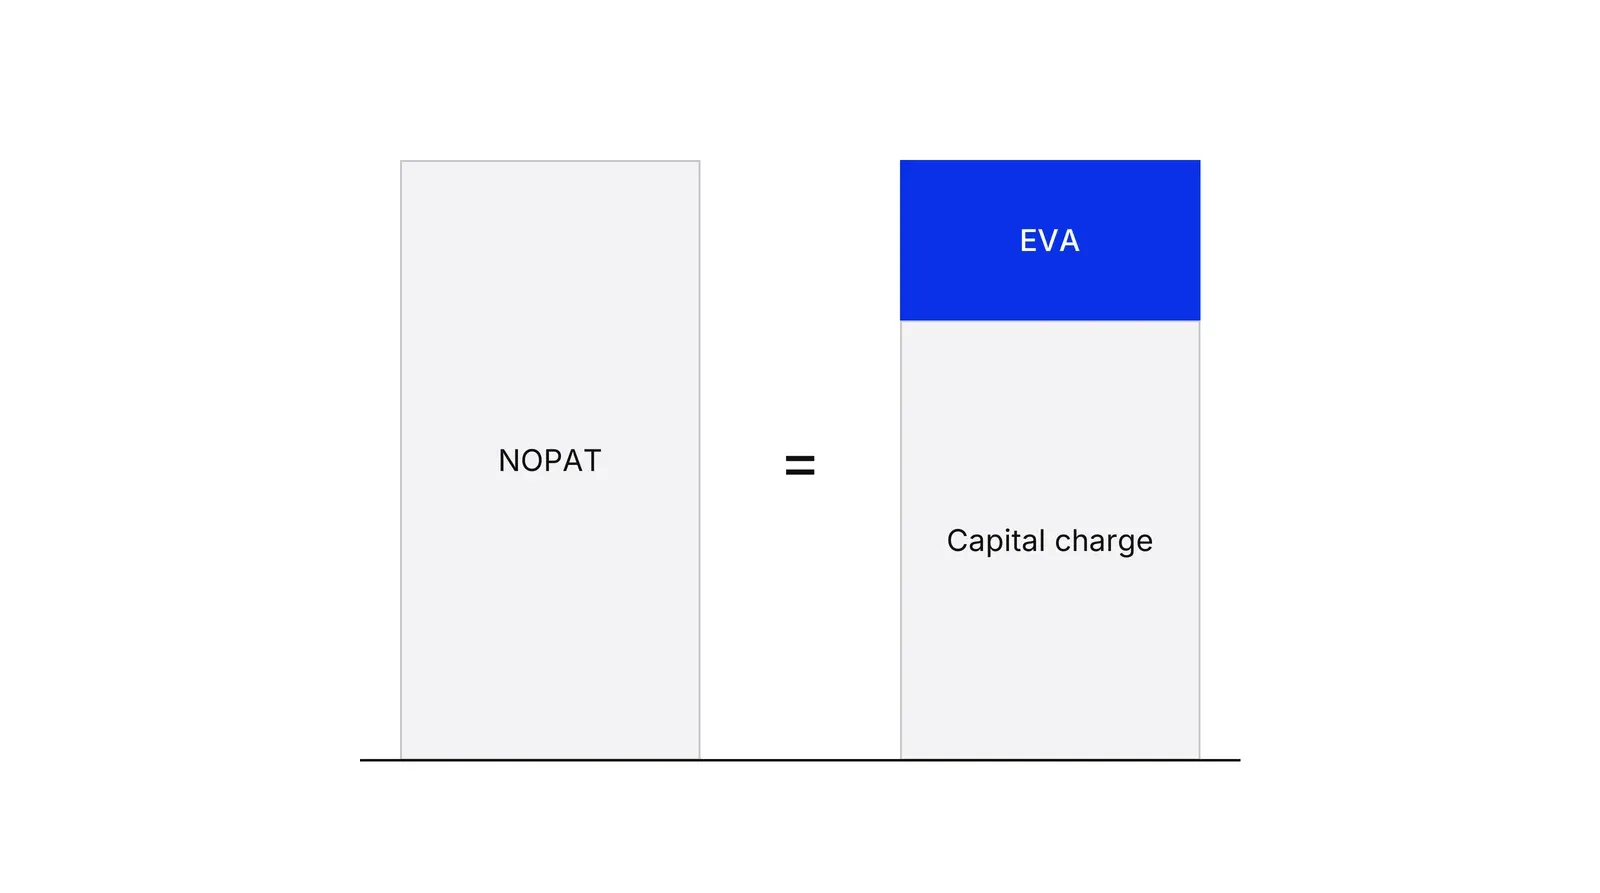
Стоимость капитала — средневзвешенная стоимость долга и собственного капитала. Почему собственный капитал входит в это среднее, классически объясняет статья Модильяни и Миллера 1958 года: собственники тоже отказываются от дохода, который могли бы получить в другом месте. Дамодаран добавляет, что ставку для EVA нужно брать по рыночной, а не по балансовой стоимости.
Пример расчёта: прибыль растёт, EVA падает
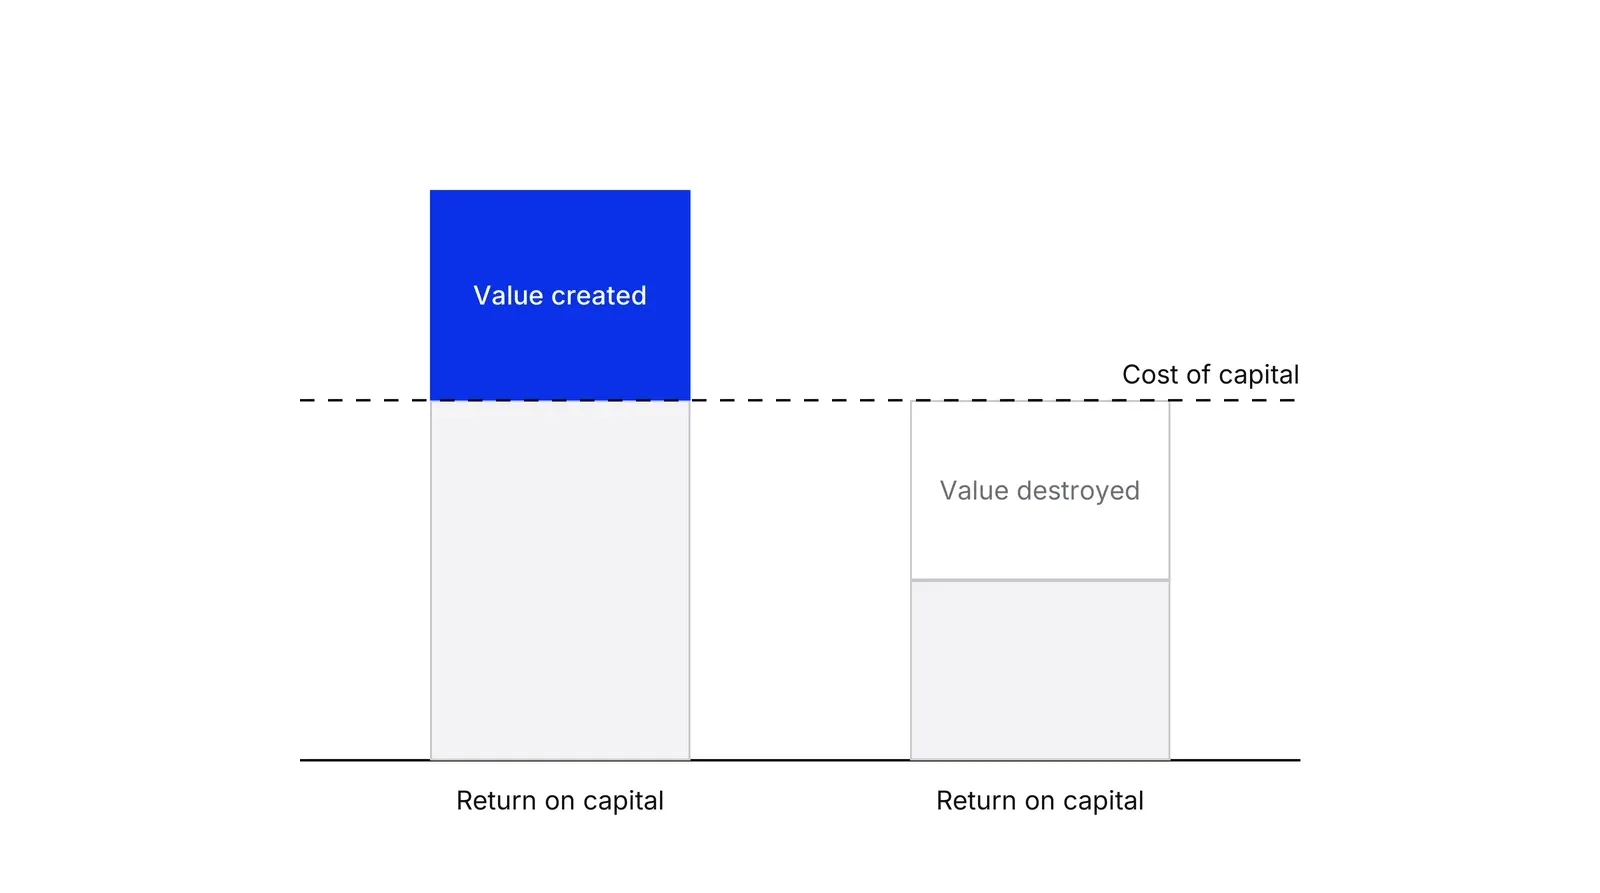
Пример иллюстративный, реальная компания не подразумевается. Расчёт идёт по записи через разницу ставок из лекций Дамодарана. Сеть стоматологических клиник зарабатывает 90 млн рублей NOPAT на 300 млн рублей инвестированного капитала при стоимости капитала 20%. Плата за капитал составляет 60 млн рублей, значит, EVA равна 30 млн. Доходность капитала — 30%, на десять пунктов выше его стоимости.
Теперь проверим по той же логике разницы ставок новую клинику: она добавляет 18 млн рублей NOPAT и забирает 150 млн рублей капитала. Прибыль растёт на 20%, до 108 млн. Плата за капитал вырастает до 90 млн, а EVA падает до 18 млн. Новая клиника даёт 12% на капитал, который стоит 20%, поэтому она снижает стоимость, хотя увеличивает прибыль. По одному отчёту о прибылях и убытках проект одобрили бы. В этом и состоит разрыв между EVA и строками ОПиУ. Стоимость капитала здесь — допущение примера, а не отраслевой ориентир.
Что Stern Stewart добавила к остаточному доходу?
Stern Stewart добавила учётные корректировки, чтобы отчётные прибыль и капитал точнее отражали экономику. Типичный пример — учёт расходов на исследования как капитала, а не как затрат. В обзоре Дэвида Янга 1997 года для европейских руководителей показано, как это работает на отчётности Rhône-Poulenc. Сам Стюарт писал в 2019 году как консультант ISS, что ISS применяет больше десятка правил для пересчёта прибыли. Число корректировок не зафиксировано, и первоисточника, который это закрепляет, мы не нашли. Каждая корректировка прибавляет точности и отнимает прозрачности: менеджеры, которые не могут воспроизвести цифру, обычно ей не доверяют. Поэтому многие компании оставляют несколько корректировок — те, что меняют ответ именно для их бизнеса.
EVA лучше прибыли?
Данные расходятся. Статья Биддла, Боуэна и Уоллеса 1997 года в Journal of Accounting and Economics показала: прибыль теснее связана с доходностью акций и стоимостью компании, чем EVA, остаточный доход или операционный денежный поток. Стивен О’Бирн в Journal of Applied Corporate Finance возразил, что их тест превратил модель прибыли в замаскированную модель EVA.
| Исследование | Выборка | Результат |
|---|---|---|
| Biddle, Bowen, Wallace, 1997 | Компании США | Прибыль теснее связана с доходностью и стоимостью, чем EVA |
| Feltham et al., 2004 | Канадские компании, 1995–1999 | EVA сильнее прибыли объясняла доходность |
| Forker and Powell, 2008 | Компании США и Великобритании | У EVA и остаточного дохода ошибки оценки стоимости были меньше |
Даже сами авторы в продолжении 1999 года сделали практический вывод: показатель вроде EVA может работать как внутренний инструмент мотивации, даже если внешним наблюдателям мало говорит о стоимости компании.
Работает ли оплата менеджеров по EVA?
Результаты зависят от компании. Клейман (1999) сообщил, что американские компании, внедрившие EVA в 1987–1996 годах, обогнали медианы своих отраслей на 28,8% за год внедрения и три года после, а капитальные расходы после внедрения выросли, в отличие от более раннего исследования Уоллеса. Хоган и Льюис (2005) нашли, что компании, внедрившие EVA, улучшили показатели, но сопоставимые компании без неё улучшились примерно так же, а выгоды сосредоточились у тех, от кого внедрения ждали. Райсман, Кахан и Лал (2002) установили, что менеджеры, понимавшие EVA, работали лучше, и предположили: выигрыш дало то, что оплата совпала с критериями оценки, а не превосходство самой EVA. В трёх новозеландских компаниях Маклорен с коллегами (2016) наблюдали, как системы EVA вводили, сильно корректировали и затем бросали.
Когда EVA вводит в заблуждение?
EVA ошибается там, где капитал измерен неверно или инвестиции ещё молодые. Дамодаран отмечает: балансовый капитал отражает прошлые учётные решения и может не учитывать нематериальные активы. У компаний с долгим периодом созревания текущая EVA плохо показывает качество инвестиций. Де Вильерс изучил искажения, которые инфляция вносит в EVA. Исследование Гиббонса и Мерфи о бонусах, привязанных к учётным показателям, напоминает: любой один показатель, по которому платят, меняет поведение людей.
Чем EVA отличается от прибыли, ROIC и остаточного дохода
| Показатель | Что показывает | Чего не учитывает |
|---|---|---|
| Чистая прибыль | Прибыль после процентов и налога | Любую плату за собственный капитал |
| Доходность капитала | Процентную отдачу на используемый капитал | Масштаб: маленькая единица с высокой отдачей выглядит лучше большой и хорошей |
| Остаточный доход | Прибыль за вычетом платы за капитал | Специальные корректировки Stern Stewart |
| EVA | Денежную сумму стоимости, созданной сверх платы за капитал | Рост, который пока не виден в текущей прибыли |
Таблица объясняет, почему EVA обычно показывают в деньгах и по единицам: большой излишек она ставит выше малого, какой бы ни была процентная доходность.
Как EVA сочетается с другими инструментами
EVA превращает отчёт о прибылях и убытках в вопрос о капитале. Свяжите её с операционным рычагом, чтобы увидеть, как вместе меняются постоянные затраты и капиталоёмкость, и с юнит-экономикой, чтобы понять, окупает ли клиент или заказ свой капитал. Распределение капитала — то место, где разницу ставок используют для ранжирования проектов. План Growth Lab от Pushers начинается с проектов, которые зарабатывают больше стоимости своего капитала.
Как применять: Экономическая добавленная стоимость (EVA): формула и пример по шагам
- Посчитайте NOPAT. Возьмите операционную прибыль до процентов и налога и примените ставку налога: получится чистая операционная прибыль после налога. Затраты на финансирование не включайте, их покрывает плата за капитал. Результат: одно значение NOPAT по каждой бизнес-единице.
- Измерьте инвестированный капитал. Сложите капитал, который использует единица: операционные активы, профинансированные долгом и собственным капиталом, на начало периода. Решите, как учитывать такие статьи, как капитализированные расходы на разработку, и запишите правило. Результат: сумма инвестированного капитала по каждой единице и короткий список корректировок.
- Задайте стоимость капитала. Оцените средневзвешенную стоимость капитала по рыночной стоимости долга и собственного капитала. Для единиц с более рискованными денежными потоками берите более высокую ставку. Результат: один согласованный процент по каждой единице, который пересматривают раз в год.
- Вычтите плату за капитал. Умножьте инвестированный капитал на стоимость капитала и вычтите результат из NOPAT. Результат: EVA по каждой единице, положительная или отрицательная, в денежном выражении.
- Сверьте с планами роста. Перед одобрением каждого проекта сравните ожидаемую доходность его капитала со стоимостью капитала. Результат: решение «да» или «нет» по каждому проекту, которое опирается на разницу этих величин, а не на то, вырастет ли прибыль.
- Решите, насколько привязывать к ней оплату. Сначала добавьте EVA строкой в управленческую панель показателей. Привязывайте бонусы только после того, как менеджеры научатся воспроизводить число и согласуют корректировки. Результат: правило оплаты, которое люди могут проверить сами.
Примеры
Siemens и Geschäftswertbeitrag
Siemens управляет бизнесом через показатель, который называет Geschäftswertbeitrag, — аналог EVA: чистая операционная прибыль после налога до затрат на финансирование за вычетом платы за капитал. Хайнц-Иоахим Нойбюргер из Siemens писал, что бизнес создаёт стоимость, только когда покрывает стоимость своего капитала, и что компания по-разному считает его для трёх принципиально разных частей: операционного бизнеса, финансирования и недвижимости, пенсионного фонда.
Deere и добавленная стоимость для акционеров
В документе Deere для SEC за девять месяцев по 31 июля 2022 года приводится родственный показатель — добавленная стоимость для акционеров (shareholder value added): прибыль до налогов, оставшаяся после вычета платы за капитал предприятия. Для сегментов оборудования плату начисляют на операционные активы, для сегмента финансовых услуг — на собственный капитал. Пример показывает, как одна группа задаёт разную плату за капитал для разных видов бизнеса.
Платёжная компания с предоплаченными расчётными счетами
Пример иллюстративный, реальная компания не подразумевается. Компания, которая проводит трансграничные платежи, держит крупный остаток денег предварительно внесённым на локальных расчётных счетах, чтобы выплаты проходили мгновенно. При стоимости капитала 12% эти простаивающие деньги могут обходиться в год дороже, чем операционная прибыль, которую они обеспечивают. Поэтому EVA отрицательна, хотя отчёт о прибылях и убытках показывает прибыль. Если предоплачивать меньше денег при том же NOPAT, EVA вырастет, а продавать дополнительно ничего не нужно.
Когда применять
Применяйте, когда в группе несколько бизнес-единиц, которые конкурируют за один и тот же капитал, когда планы роста одобряют только по прибыли или когда менеджерам платят за прибыль, а капитал продолжает копиться. EVA назначает цену капиталу в каждом разговоре о проекте. Лучше всего подходит капиталоёмким компаниям и тем, у кого много единиц.
Когда не применять
Не берите её для компаний на ранней стадии с длинным периодом развёртывания: у них текущая EVA отрицательна по замыслу и мало говорит о качестве инвестиций. Не делайте её единственной мерой там, где капитал трудно измерить, например в бизнесе, построенном в основном на нематериальных активах, если вы не будете корректировать для них учёт.
Частые ошибки
- Брать одну стоимость капитала для всех единиц, из-за чего надёжный и рискованный бизнес выглядят одинаково хорошо.
- Принимать балансовый капитал как есть. Выбор учётной политики и не отражённые в балансе нематериальные активы искажают его, и Дамодаран указывает на оба фактора.
- Считать отрицательную EVA в молодой единице провалом, хотя она может отражать вложения, которые ещё не окупились.
- Платить бонусы по EVA до того, как менеджеры могут воспроизвести число: тогда споры идут о корректировках, а не о действиях.
- Считать рост прибыли успехом, когда капитал, давший этот рост, стоит дороже, чем приносит.
Вопросы и ответы
Что такое EVA простыми словами?
EVA — это прибыль, которая остаётся после того, как бизнес заплатил за капитал, который использует, включая плату за собственный капитал. Если операционная прибыль после налога 600, а плата за капитал 440, то EVA равна 160. Обычная прибыль считает собственный капитал бесплатным, поэтому компания может показывать прибыль и всё равно уничтожать стоимость.
Как рассчитать EVA?
EVA равна NOPAT минус стоимость капитала, умноженная на инвестированный капитал. Тот же результат даёт другая запись: разница между доходностью капитала и его стоимостью, умноженная на вложенный капитал. В лекциях Дамодарана используется именно такая запись.
EVA — это торговая марка?
Да. Показатель продвигала Stern Stewart & Co. как собственный, а статья 1997 года о нём в Journal of Accounting and Economics несёт знак регистрации прямо в названии. Сама идея — прибыль после платы за капитал — старше и известна как остаточный доход (residual income) или экономическая прибыль, так что под этими названиями ею может пользоваться любой.
EVA лучше предсказывает цену акций, чем прибыль?
Данные расходятся. Биддл, Боуэн и Уоллес (1997) нашли, что прибыль теснее связана с доходностью акций и стоимостью компании, чем EVA. Фелтем с коллегами (2004) на канадских данных за 1995–1999 годы нашли, что у EVA объяснительная сила выше. Форкер и Пауэлл (2008) получили меньшие ошибки оценки у EVA и других метрик остаточного дохода.
Улучшает ли результат оплата менеджеров по EVA?
Результаты разные. Клейман (1999) обнаружил, что компании, внедрившие EVA, за четыре года обогнали отраслевые медианы на 28,8%. Хоган и Льюис (2005) показали, что сопоставимые компании без EVA улучшились примерно так же. Райсман, Кахан и Лал (2002) нашли, что менеджеры, которые понимали EVA, работали лучше, возможно потому, что оплата соответствовала тому, как их оценивали.
Источники
- G. Bennett Stewart III, The Quest for Value: A Guide for Senior Managers, HarperBusiness, 1991, Internet Archive record
- Gary C. Biddle, Robert M. Bowen, James S. Wallace, Does EVA beat earnings? Evidence on associations with stock returns and firm values, Journal of Accounting and Economics 24(3), 1997
- Gary C. Biddle, Robert M. Bowen, James S. Wallace, Evidence on EVA, Journal of Applied Corporate Finance 12(2), 1999
- Stephen F. O'Byrne, EVA and Its Critics, Journal of Applied Corporate Finance 12(2), 1999
- Robert T. Kleiman, Some New Evidence on EVA Companies, Journal of Applied Corporate Finance 12(2), 1999
- Glenn D. Feltham, Grant E. Issac, Chima Mbagwu, Ganesh Vaidyanathan, Perhaps EVA Does Beat Earnings, Journal of Applied Corporate Finance 16(1), 2004
- John Forker, Ronan Powell, A Comparison of Error Rates for EVA, Residual Income, GAAP-earnings and Other Metrics, European Accounting Review 17(3), 2008
- James S. Wallace, Adopting residual income-based compensation plans: Do you get what you pay for?, Journal of Accounting and Economics 24(3), 1997
- Chris E. Hogan, Craig M. Lewis, Long-Run Investment Decisions, Operating Performance, and Shareholder Value Creation of Firms Adopting Compensation Plans Based on Economic Profits, Journal of Financial and Quantitative Analysis 40(4), 2005
- Sudhakar V. Balachandran, How Does Residual Income Affect Investment? The Role of Prior Performance Measures, Management Science 52(3), 2006
- Stephen Riceman, Steven Cahan, Mohan Lal, Do managers perform better under EVA bonus schemes?, European Accounting Review 11(3), 2002
- Josie McLaren, Tony Appleyard, Falconer Mitchell, The rise and fall of management accounting systems: A case study investigation of EVA, British Accounting Review 48(3), 2016
- David Young, Economic value added: A primer for European managers, European Management Journal 15(4), 1997
- Johann de Villiers, The distortions in economic value added (EVA) caused by inflation, Journal of Economics and Business 49(3), 1997
- Irwin Ross, The 1997 Stern Stewart Performance 1000, Journal of Applied Corporate Finance 10(4), 1998
- Al Ehrbar, EVA: The Real Key to Creating Wealth, Wiley, 1998
- Aswath Damodaran, Value Enhancement: EVA and CFROI, NYU Stern lecture notes
- Franco Modigliani, Merton H. Miller, The Cost of Capital, Corporation Finance and the Theory of Investment, American Economic Review 48(3), 1958
- Heinz-Joachim Neubürger, Wertorientierte Unternehmensführung bei Siemens, Schmalenbach Journal of Business Research 52(2), 2000
- Deere & Company, Exhibit 99.2 to SEC filing, nine months ended 31 July 2022
- Bennett Stewart, EVA, Not EBITDA: A Better Measure of Investment Value, Harvard Law School Forum on Corporate Governance, 11 June 2019
- Robert Gibbons, Kevin J. Murphy, Does Executive Compensation Affect Investment?, Journal of Applied Corporate Finance 5(2), 1992
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.