Сбалансированная система показателей (BSC): что это
Сбалансированная система показателей — система управления, которая отслеживает стратегию по четырём связанным наборам целей и показателей: финансы, клиенты, внутренние процессы, обучение и рост. Сначала стратегию рисуют в виде стратегической карты.
Сбалансированная система показателей (ССП, balanced scorecard) — система управления стратегией, которую Роберт Каплан и Дэвид Нортон представили в Harvard Business Review в 1992 году. Цели и показатели в ней распределены по четырём перспективам: финансы, клиенты, внутренние процессы, обучение и рост. Стратегическая карта, добавленная в 2000 году, рисует эти цели как цепочку причин и следствий, и команда видит, как лучшие навыки и процессы должны превратиться в клиентские и финансовые результаты.
- Автор
- Роберт С. Каплан и Дэвид П. Нортон, 1992; стратегические карты — 2000
- Уровень
- 401 · Экспертный
- Подходит
- растущая компания, корпорация
- Время на внедрение
- два-три полудневных воркшопа на первую карту и систему показателей, затем ежемесячная проверка
- Что понадобится
- записанная стратегия: на каких клиентов вы нацелены и почему им стоит выбрать вас · руководящая команда в одной комнате во главе с генеральным директором или главой бизнес-единицы · показатели, которые вы уже включаете в отчёты, чтобы увидеть, какие данные есть · один ответственный за каждую цель
Сбалансированная система показателей — система управления, которая описывает стратегию набором целей и показателей по четырём перспективам: финансы, клиенты, внутренние процессы, обучение и рост. Её представили Роберт Каплан, профессор бухгалтерского учёта Harvard Business School, и консультант Дэвид Нортон в статье Harvard Business Review 1992 года. Их довод: прибыль и рентабельность инвестиций сообщают о том, что уже случилось, и почти ничего не говорят об отношениях с клиентами, процессах и навыках, из которых получится прибыль следующего года.
За следующие 16 лет идея сильно изменилась. То, что начиналось как улучшенная отчётность, стало способом описать стратегию, где её картинкой служит стратегическая карта, а затем и полным циклом управления ею. Таблица ниже показывает этот путь. Каплан считает, что некоторые критики читали только статью 1992 года или первую половину первой книги.
| Год | Публикация | Что добавила |
|---|---|---|
| 1992 | Статья в HBR | Четыре перспективы показателей |
| 1993 | HBR, «Putting the Balanced Scorecard to Work» | Примеры компаний, показатели, привязанные к стратегии |
| 1996 | Статья в HBR и первая книга | Система показателей как система стратегического управления |
| 2000 | HBR, «Then Map It» | Стратегическая карта |
| 2004 | Книга «Strategy Maps» | Метод стратегических карт в объёме книги |
| 2008 | HBR, «Mastering the Management System» | Замкнутый цикл, который связывает стратегию и операции |
Откуда взялась сбалансированная система показателей
По собственной истории Каплана, Conceptual Foundations of the Balanced Scorecard, она вышла из исследовательского проекта 1990 года, который Nolan Norton Institute провёл вместе с несколькими компаниями. Решающую роль сыграл один приглашённый докладчик. Артур Шнайдерман, вице-президент по качеству и производительности в Analog Devices, показал группе корпоративную систему показателей своей компании. Все показатели качества в ней резко улучшились, рассказал он, а цена акций за три года упала почти на 70%.
Каплан и Нортон вынесли урок: операционные улучшения мало значат, если они не связаны с клиентами и деньгами. Так что на практике заслуга общая. Каплан и Нортон дали методу имя и распространили его, а Шнайдерман, который в справке об авторе в strategy+business назван разработчиком «одной из первых корпоративных систем показателей», создал работающего предшественника. Некоторые вторичные источники датируют его систему 1987 годом; первоисточника для этой даты мы не нашли.
Четыре перспективы
Каждая перспектива отвечает на один вопрос о стратегии. Финансовая спрашивает, как выглядит успех для собственников. Клиентская: что должны получить целевые клиенты. Перспектива внутренних процессов: в каких процессах компания обязана быть лучшей. Перспектива обучения и роста: какие люди, системы и культура нужны этим процессам.
Слово «сбалансированная» относится к набору. Финансовые показатели запаздывают: они подтверждают результат через месяцы после решений, которые его вызвали. Показатели клиентов, процессов и возможностей могут опережать: они меняются первыми. Совет директоров, который видит только запаздывающие, узнаёт о проблемах слишком поздно.
Как работает стратегическая карта
Стратегическая карта — диаграмма на одной странице: цели стратегии в четырёх перспективах, соединённые стрелками причин и следствий снизу вверх. Каплан приводит простую цепочку: сотрудники, обученные инструментам качества, сокращают брак в процессах; меньше брака — значит доставка в срок для клиентов; довольные клиенты покупают больше, а это поднимает выручку и маржу.
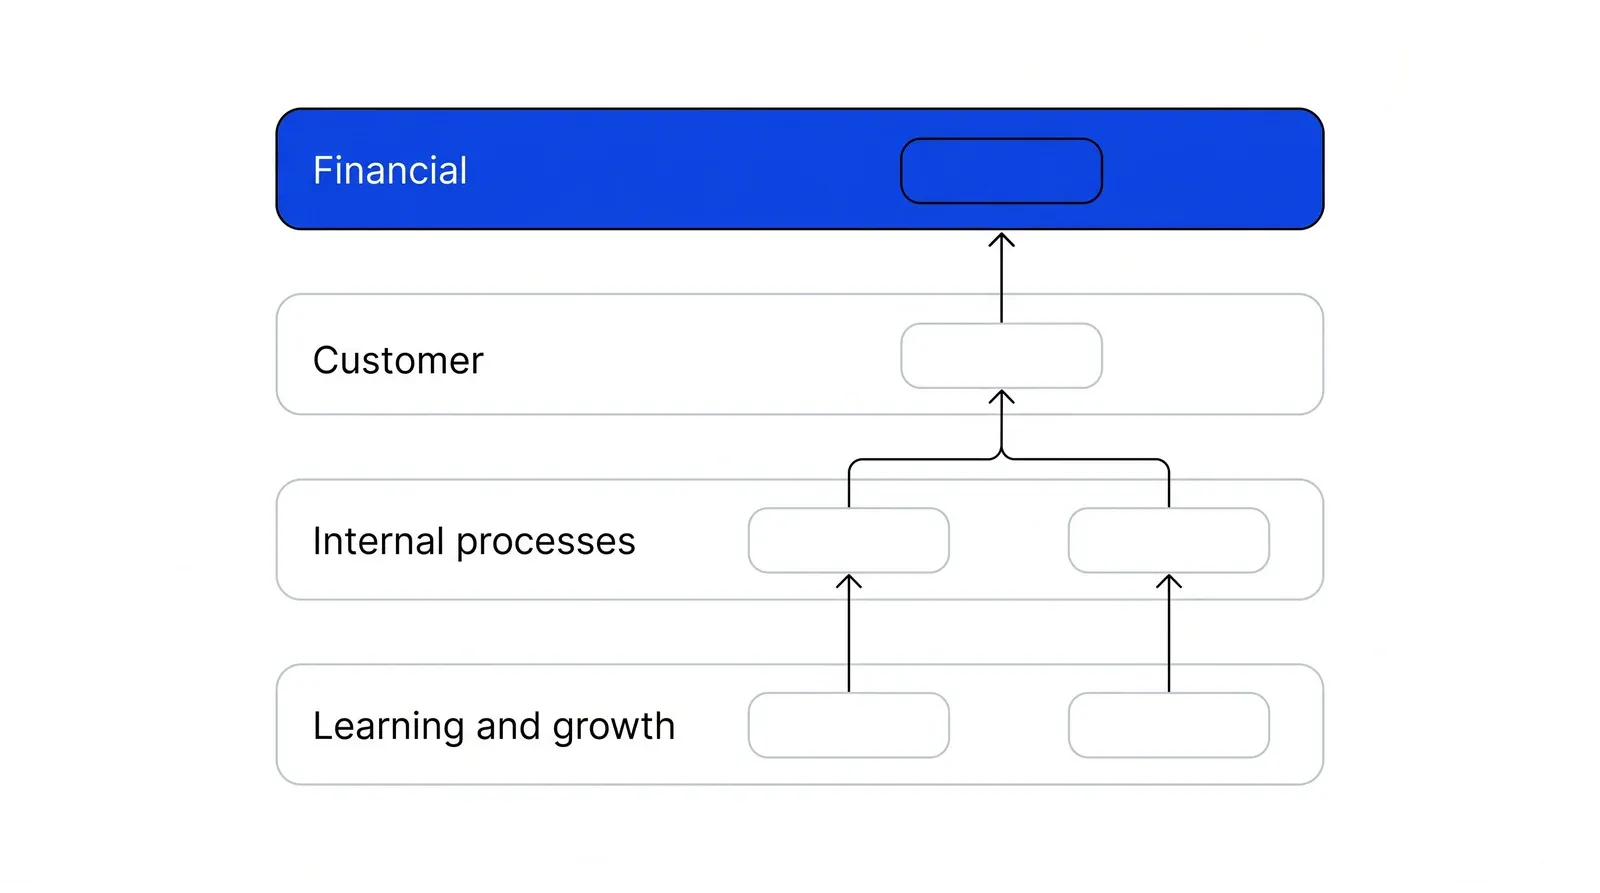
В типовом шаблоне из работы Каплана 2010 года финансовый уровень делится на стратегию производительности и стратегию роста. Клиентский уровень содержит ценностное предложение: цену, качество, доступность, выбор, функциональность, сервис, отношения и бренд. Уровень процессов состоит из четырёх групп: управление операциями, управление клиентами, инновации, а также регуляторные и социальные процессы. Нижний уровень — человеческий, информационный и организационный капитал; Каплан и Нортон взялись его измерять в статье 2004 года о стратегической готовности.
Некоммерческие организации и госструктуры переворачивают верх. В статье Каплана 2001 года о некоммерческих организациях и в истории 2010 года наверху стоит миссия, а в клиентском уровне находятся и доноры, и получатели помощи.
Сначала цели, потом показатели
Самый практичный урок истории Каплана касается порядка. Первые пользователи пытались собрать систему показателей, разложив уже имеющиеся метрики по четырём ящикам или скопировав метрики компаний, которыми восхищались. Каплан пишет, что ни то ни другое не сработало: розничной сети с низкими издержками и продуктовому новатору нельзя измерять одно и то же. Выход нашли в том, чтобы сначала записать цели, а показатели выбрать потом. Один районный банк сформулировал клиентские цели голосом клиента, например «Пойми меня и дай мне нужную информацию и совет», а затем стал считать клиентов с составленным профилем и клиентов с финансовым планом.
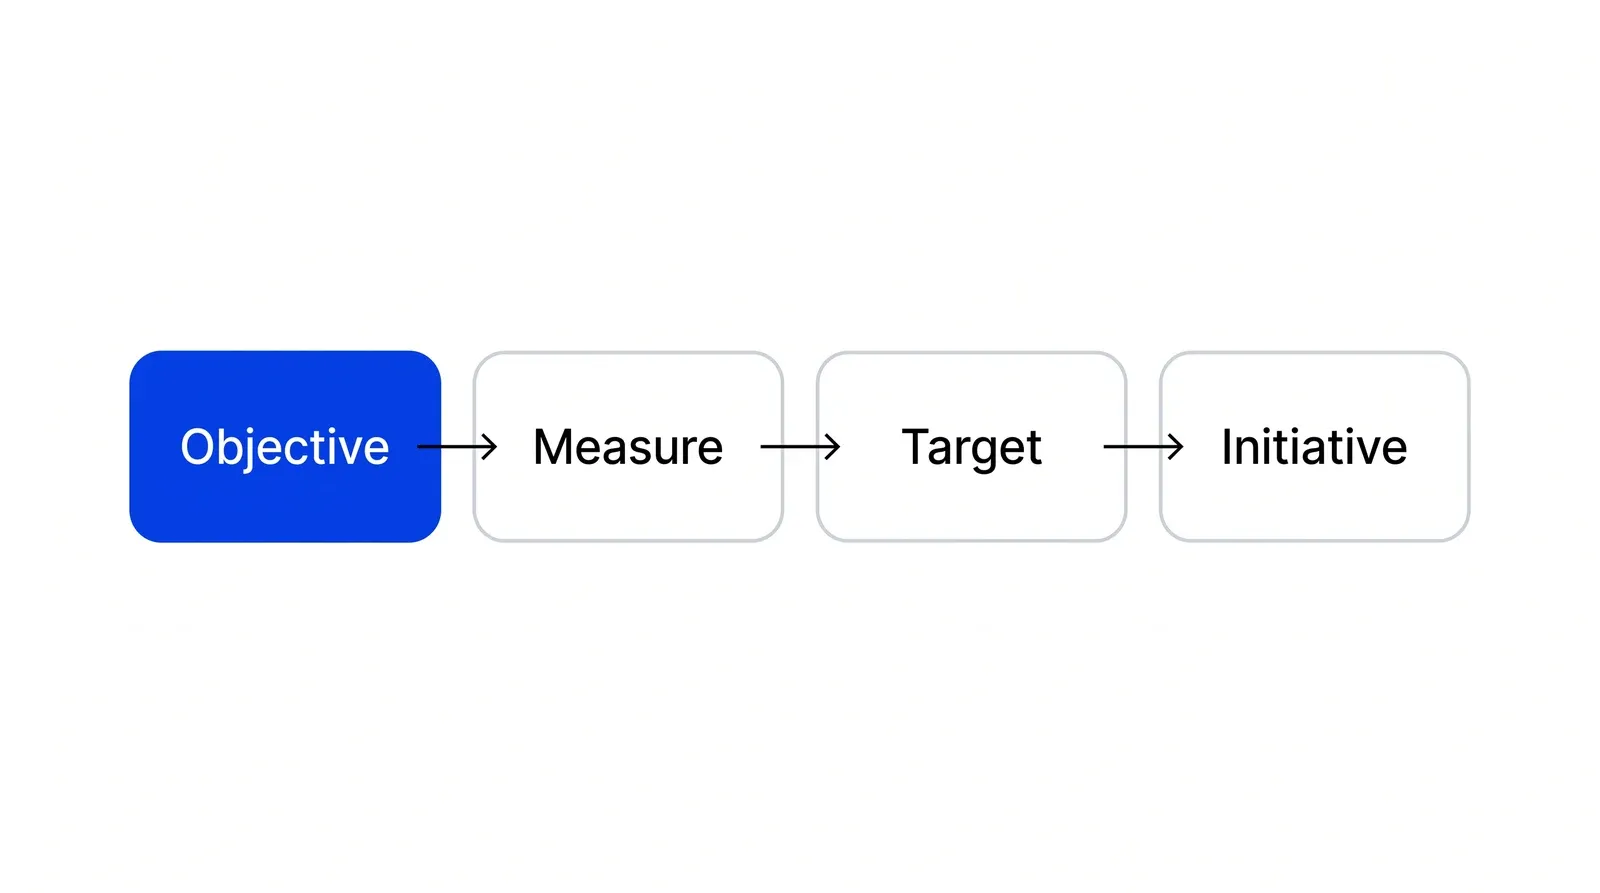
Затем у каждой цели появляется строка: показатель, плановое значение и инициативы, которые закроют разрыв. Такую же структуру преподаёт и Balanced Scorecard Institute. Если нужно разложить число верхнего уровня на метрики, которые команды могут двигать от недели к неделе, это делает дерево метрик, и оно хорошо ложится под систему показателей.
Что говорят критики и данные
Слабее всего звенья причин и следствий. Ханне Нёрреклит в работе 2000 года в Management Accounting Research усомнилась, что четыре перспективы вообще связаны причинно. Каплан отчасти соглашается: типовую карту он называет «упрощённым до предела» взглядом на причинность. Иттнер и Ларкер в HBR в 2003 году обнаружили, что многие фирмы ни разу не проверяли, предсказывают ли нефинансовые показатели финансовые результаты, и призвали проверить это на собственных данных.
Вторая проблема — как люди читают системы показателей. В исследовании суждений Лайп и Салтерио (2000) выяснили, что руководители, оценивавшие подразделение, опирались только на показатели, общие с другими подразделениями, и пропускали специфические. В эксперименте Банкер, Чанг и Пиццини (2004) обнаружили, что показатели, привязанные к стратегии, весили больше, только если оценщикам сообщали стратегию. Третья проблема — оплата. В одной финансовой фирме, которую изучали Иттнер, Ларкер и Мейер (2003), руководители придавали наибольший вес финансовым показателям, сотрудники жаловались на фаворитизм, и премию по системе показателей заменили другой, основанной только на выручке.
Что касается результатов, обзор Тоуза и Табеша 2023 года в Business Horizons называет данные о влиянии на результаты фирмы противоречивыми и считает, что система работает, только если сама хорошо внедрена. Собственное объяснение неудач у Каплана — лидерство: систему вели штабные группы без поддержки главы бизнеса.
Насколько широко ею пользуются
С пика применение снизилось, а оценки разнятся. В опросе 1067 руководителей из Management Tools and Trends 2015 от Bain сбалансированной системой показателей в 2014 году пользовались 38%. Опрос 2017 года среди 1268 менеджеров дал 29% при среднем 30% по 25 отслеживаемым инструментам. Balanced Scorecard Institute заявляет, что ею пользуются больше половины крупных компаний, но источника не называет.
В работе Pushers по Growth Lab стратегическая карта — шаг, который связывает план роста с показателями, о которых команда отчитывается каждый месяц.
Как применять: Сбалансированная система показателей (BSC): что это по шагам
- Запишите стратегию в двух предложениях. Назовите, на каких клиентов вы нацелены и какое ценностное предложение им делаете: самую низкую цену, лучший продукт или самое полное решение. Система показателей не заменит отсутствующую стратегию. Результат: короткая формулировка, под которой подписывается каждый руководитель.
- Нарисуйте карту сверху вниз. Поставьте одну-две финансовые цели, затем спросите: что должны получить клиенты, чтобы эти цели были достигнуты; в каких процессах нужно быть сильнее всех, чтобы создать такой опыт; какие навыки, системы и культура нужны этим процессам. Результат: небольшой набор целей по четырём уровням, который помещается на одной странице и связан стрелками.
- Проверьте каждую стрелку. Для каждой связи спросите, сдвинет ли улучшение нижней цели верхнюю и как скоро. Уберите цели, которые ни с чем не связаны. Результат: карта, где у каждой цели есть причина быть.
- Выберите один-два показателя на цель. Возьмите опережающий показатель, который меняется первым, и запаздывающий, который подтверждает результат. Для каждого запишите формулу и источник данных. Результат: система показателей, каждый из которых прослеживается до карты.
- Поставьте плановые значения и профинансируйте инициативы. Дайте каждому показателю целевое значение и срок, затем перечислите проекты, которые закроют разрыв. Остановите проекты, не служащие ни одной цели. Результат: бюджет, который соответствует стратегии.
- Проводите ежемесячный стратегический обзор. Разбирайте систему показателей на отдельной встрече, не совмещая её с операционным обзором. Спрашивайте, какие связи сработали, а какие нет, и меняйте карту, когда этого требуют данные. Результат: месячная запись о том, какие связи подтвердились, и карта, которая со временем становится точнее.
Примеры
Duke Children's Hospital
В 1996 году Duke Children's Hospital нёс операционные убытки по 11 млн долларов в год. Джон Мелионес, главный медицинский директор больницы, рассказал в Harvard Business Review в 2000 году, как врачи и администраторы с помощью сбалансированной системы показателей работали над затратами и качеством помощи одновременно. По его данным, оценки удовлетворённости клиентов выросли на 18%, средняя длительность госпитализации сократилась на 21%, повторные госпитализации снизились с 7% до 3%, затраты на одного пациента упали почти на 5000 долларов, а в 2000 году больница получила прибыль 4 млн долларов. Это цифры самой больницы.
Mobil US Marketing and Refining
Американское подразделение Mobil по маркетингу и переработке разделилось на 17 бизнес-единиц и 14 внутренних сервисных компаний и внедрило систему показателей, чтобы связать показатели и оплату каждой единицы с одной стратегией для премиальных клиентов — так описан случай в кейсе Каплана для Harvard Business School 1996 года. Позже Каплан и Нортон написали, что проект стартовал в 1994 году, а доля сотрудников, понимающих стратегию, выросла с 20% в 1994 году до более чем 80% к 1998-му. Авторы участвовали в работе, так что это их версия событий.
Платёжная компания рисует первую карту
Иллюстративный пример, реальная компания не подразумевается. Платёжная компания, которая обслуживает интернет-магазины, хочет вырасти за счёт крупных клиентов. Её клиентская цель — меньше отказов при оплате. Цель процесса под ней — более умная логика повторных попыток и маршрутизации. Цель обучения под ней — два инженера, обученные правилам карточных сетей. Показатели получаются такие: доля одобренных платежей, доля платежей, восстановленных повторной попыткой, число сертифицированных инженеров. Если доля одобренных платежей выросла, а выручка по крупным клиентам нет, значит, стрелка между ними была неверной, и карту меняют.
Когда применять
Применяйте, когда у компании стратегия есть на бумаге, а менеджеры по-прежнему управляют по бюджетам и месячной финансовой отчётности; когда несколько бизнес-единиц должны единым способом показать, как их работа служит стратегии группы; или когда регулируемому бизнесу вроде банка или больницы надо уравновесить финансовые цели с качеством, безопасностью и соблюдением требований. Лучше всего подходит стадии масштабирования и крупному бизнесу: людей уже столько, что стратегию мало обсуждать, её приходится доносить до каждого.
Когда не применять
Не берите её для компании ранней стадии, которая ещё ищет соответствие продукта рынку: стратегия там меняется каждые несколько месяцев, и легче обойтись квартальными OKR или одной метрикой северной звезды. Не берите и тогда, когда гендиректор не станет её владельцем. Большинство неудач Каплан объяснял тем, что систему вёл штабной отдел без руководства со стороны главы бизнеса.
Частые ошибки
- Раскладывают имеющиеся метрики по четырём ящикам и называют это системой показателей. Каплан писал, что такой подход снизу вверх редко захватывает то, что определяет будущий успех; начинать надо с целей.
- Копируют показатели компании, которой восхищаются, но стратегия у неё другая. Игроку с низкими издержками и продуктовому новатору нужны разные системы показателей.
- Привязывают премии к системе показателей с расплывчатыми весами. В одной финансовой фирме, которую изучали Иттнер, Ларкер и Мейер, менеджеры придавали больше всего веса финансовым показателям, сотрудники жаловались на фаворитизм, и схему отменили.
- Принимают стрелки за доказанные. Это гипотезы о причинах и следствиях, и их нужно проверять на данных.
- Отслеживают все показатели подряд. Артур Шнайдерман считал, что столько показателей менеджеры не могут вести всерьёз, а некоторые компании успешно работали и с тремя.
Вопросы и ответы
Какие четыре перспективы у сбалансированной системы показателей?
Финансы (как стратегия создаёт ценность для собственников), клиенты (что целевые клиенты получают и ценят), внутренние процессы (что компания должна делать хорошо, чтобы это обеспечить), обучение и рост (люди, информационные системы и культура, на которых держатся процессы). Некоммерческие организации и государственные структуры обычно ставят наверх свою миссию вместо финансовых результатов.
Чем сбалансированная система показателей отличается от стратегической карты?
Стратегическая карта — диаграмма на одной странице: стратегические цели по четырём перспективам, соединённые стрелками причин и следствий. Система показателей — таблица под ней: к каждой цели один-два показателя, плановое значение и инициативы, которые закроют разрыв. Каплан пишет, что сейчас в проектах сначала строят карту.
Кто создал сбалансированную систему показателей?
Роберт Каплан из Harvard Business School и консультант Дэвид Нортон дали ей название в статье Harvard Business Review 1992 года, основанной на исследовании 1990 года с участием нескольких компаний. Артур Шнайдерман раньше построил корпоративную систему показателей в Analog Devices и представил её группе исследователей, поэтому в некоторых версиях первая заслуга приписана ему.
Какие показатели входят в сбалансированную систему показателей?
Показатели вытекают из целей, поэтому зависят от стратегии. Типичные: рост выручки и затраты на единицу (финансы), удержание и доля в расходах клиента (клиенты), время цикла, доля брака или одобрений (процессы), охват навыков у сотрудников или готовность систем (обучение и рост). Выбирайте их только после того, как записаны цели.
Пользуются ли сбалансированной системой показателей сейчас?
Да, хотя реже, чем на пике. В исследовании Bain «Инструменты и тренды управления» о применении системы сообщили 38% руководителей в 2014 году и 29% в опросе 2017 года, когда среднее по 25 инструментам составляло 30%. На некоторых практических сайтах утверждают, что ею пользуются больше половины крупных компаний, но данных не приводят.
Источники
- Robert S. Kaplan, David P. Norton, The Balanced Scorecard: Measures that Drive Performance, Harvard Business Review, January-February 1992
- Robert S. Kaplan, David P. Norton, Putting the Balanced Scorecard to Work, Harvard Business Review, September-October 1993
- Robert S. Kaplan, David P. Norton, Using the Balanced Scorecard as a Strategic Management System, Harvard Business Review, 1996 (HBR Classic reprint 2007)
- Robert S. Kaplan, David P. Norton, Having Trouble with Your Strategy? Then Map It, Harvard Business Review, September-October 2000
- Robert S. Kaplan, David P. Norton, Measuring the Strategic Readiness of Intangible Assets, Harvard Business Review, February 2004
- Robert S. Kaplan, David P. Norton, Mastering the Management System, Harvard Business Review, January 2008
- Robert S. Kaplan, Conceptual Foundations of the Balanced Scorecard, Harvard Business School Working Paper 10-074, 2010
- Harvard Business Review Press, The Balanced Scorecard: Translating Strategy into Action (Kaplan and Norton, 1996)
- African Union Library, catalogue record: Kaplan and Norton, Strategy Maps: Converting Intangible Assets into Tangible Outcomes, Harvard Business School Press, 2004
- Robert S. Kaplan, David P. Norton, Linking the Balanced Scorecard to Strategy, California Management Review 39(1), 1996
- Robert S. Kaplan, Strategic Performance Measurement and Management in Nonprofit Organizations, Nonprofit Management and Leadership 11(3), 2001
- Arthur M. Schneiderman, Time to Unbalance Your Scorecard, strategy+business, July 2001
- Jon Meliones, Saving Money, Saving Lives, Harvard Business Review, November-December 2000
- PubMed record and abstract: Meliones, Saving Money, Saving Lives, Harv Bus Rev 78(6), 2000
- Robert S. Kaplan, Mobil USM&R (A): Linking the Balanced Scorecard, Harvard Business School case 197-025, 1996
- Harvard Business School Working Knowledge, Kaplan and Norton, The Strategy-Focused Organization, October 2000
- Bain & Company, Darrell Rigby and Barbara Bilodeau, Management Tools & Trends 2015
- Bain & Company, Darrell Rigby and Barbara Bilodeau, Management Tools & Trends (2017 survey), 2018
- Balanced Scorecard Institute, Balanced Scorecard Basics
- Hanne Nørreklit, The Balance on the Balanced Scorecard: A Critical Analysis of Some of Its Assumptions, Management Accounting Research 11(1), 2000
- Marlys Gascho Lipe, Steven E. Salterio, The Balanced Scorecard: Judgmental Effects of Common and Unique Performance Measures, The Accounting Review 75(3), 2000
- Rajiv D. Banker, Hsihui Chang, Mina J. Pizzini, The Balanced Scorecard: Judgmental Effects of Performance Measures Linked to Strategy, The Accounting Review 79(1), 2004
- Christopher D. Ittner, David F. Larcker, Marshall W. Meyer, Subjectivity and the Weighting of Performance Measures: Evidence from a Balanced Scorecard, The Accounting Review 78(3), 2003
- Christopher D. Ittner, David F. Larcker, Coming Up Short on Nonfinancial Performance Measurement, Harvard Business Review, November 2003
- Alex Tawse, Pooya Tabesh, Thirty Years with the Balanced Scorecard: What We Have Learned, Business Horizons 66(1), 2023
Обновлено 15 октября 2026

Операционный директор на аутсорсе или встроенная операционная команда: что выбрать на раунде A
Эти две модели закрывают разные дыры. Как понять, какая нужна вашей компании, и чем каждая обходится во времени и в контроле.
Fractional руководитель: четыре модели, цена и где всё ломается
Приходящий, временный, советник или встроенная команда: под одним словом прячутся четыре разные схемы. Они отличаются полномочиями, занятостью и выходом, и каждая ломается по-своему.
Операционная система финтех-стартапа: четыре контура, на которых выросли десять компаний
Starling, Monzo, Qonto, bunq, Lunar, Pleo, Tide, Ramp, Mercury и Column росли на четырёх операционных контурах. Решения регуляторов показывают, что ломается, когда один из них отстаёт от роста.