Расчёт LTV: формула и когортный метод
Когортный LTV оценивает клиента по реальным группам, пришедшим в один период: вы считаете, сколько из них ещё платит в каждом следующем периоде, и не делите маржу на один средний churn.
Расчёт LTV по когортам даёт ожидаемую прибыль с клиента, исходя из того, как группа клиентов, пришедших в один период, остаётся с вами со временем. Вы складываете маржу, умноженную на долю активных в каждом периоде: прошедшие месяцы берёте из данных, дальние прогнозируете. Так вы не применяете один средний churn к клиентам, которые уходят с разной скоростью.
- Автор
- Питер Фейдер и Брюс Харди (вероятностные модели удержания и повторных покупок); Сунил Гупта, Дональд Леманн и Дженнифер Стюарт (оценка клиентской базы), 2004–2010
- Уровень
- 201 · Инструмент
- Подходит
- малый и средний бизнес, растущая компания
- Время на внедрение
- Один-два дня на первую таблицу когорт и прогноз, затем обновление раз в квартал
- Что понадобится
- дата начала для каждого клиента и датированная запись о том, когда он ушёл или остался активным · маржа на одного активного клиента за период после переменных затрат на его обслуживание · хотя бы одна когорта, достаточно старая, чтобы показать, выравнивается ли удержание, и ставка дисконтирования, с которой согласен ваш финансовый директор
Когортный LTV оценивает клиента по наблюдаемому поведению группы, пришедшей в один период. Вы следите за группой, считаете, сколько клиентов активно в каждом возрасте, умножаете на маржу, дисконтируете и прогнозируете возрасты, до которых данные ещё не дошли. Метод стоит между быстрой формулой «маржа делить на churn» и полной моделью прогноза. Именно его используют в разборах юнит-экономики и в оценке бизнеса по клиентской базе. Основную часть метода построили Питер Фейдер и Брюс Харди, а логику оценки на уровне когорт, которую они доработали, изложили Гупта, Леманн и Стюарт.
Почему один средний churn искажает LTV?
Потому что клиенты в когорте уходят с разной скоростью, и churn, который вы измерили в начале, не тот, что действует потом. Быстрые уходят первыми. Остаются медленные, и удержание когорты растёт, хотя никто по отдельности не меняется. Единый показатель завышает потери в «хвосте» и занижает ценность когорты.
Фейдер и Харди в статье 2010 года разбирают стилизованную компанию. Треть клиентов удерживается на 90% в год, две трети — на 50%. По годам когорта сохраняет 63,3%, 68,9%, 74,7% и 79,8%. Студент, применяя учебную формулу, сводит все когорты в один показатель 69,1% и оценивает клиентскую базу примерно в $4,95 млн. Оценка с учётом сегментов — $7,94 млн, то есть учебный ответ занижен на 38%.
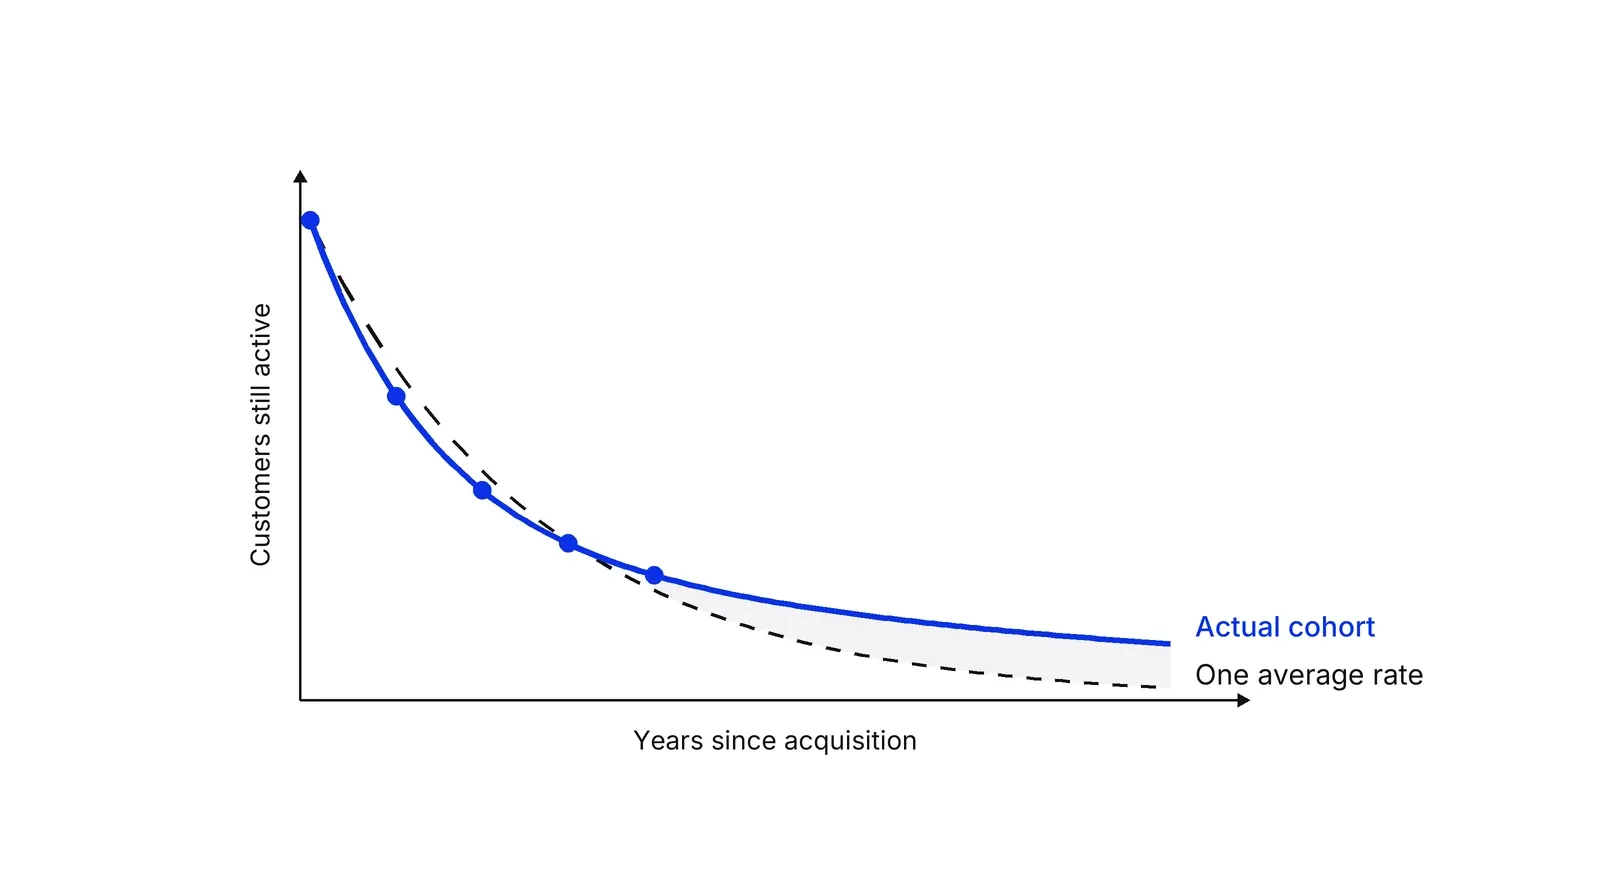
По графику видно, почему ошибку легко пропустить. До пятой точки пунктир идёт рядом, и проверка на исторических данных проходит. Ущерб — в серой области «хвоста», а на неё приходится заметная часть ценности.
Реальные данные ведут себя так же. В статье о shifted beta-geometric сегмент подписчиков сохраняет 63,1% клиентов после первого года и 17,3% после двенадцатого. Если держать показатель первого года постоянным, к двенадцатому году осталось бы 0,4%: это число мы получили сами по опубликованной таблице. Фейдер и Харди опираются на работу Вопеля и Яшина 1985 года о том, как отбор внутри популяции искажает суммарную кривую.
Как выглядит каждая когорта, если учесть неоднородность?
Старые когорты стоят на клиента больше, чем говорит среднее, потому что быстрые уже ушли. В том же стилизованном примере клиент когорты 2003 года, всё ещё активный в 2007-м, имеет ожидаемую остаточную ценность $430, а клиент 2007 года — $226. Единый средний показатель даёт каждой когорте около $186.
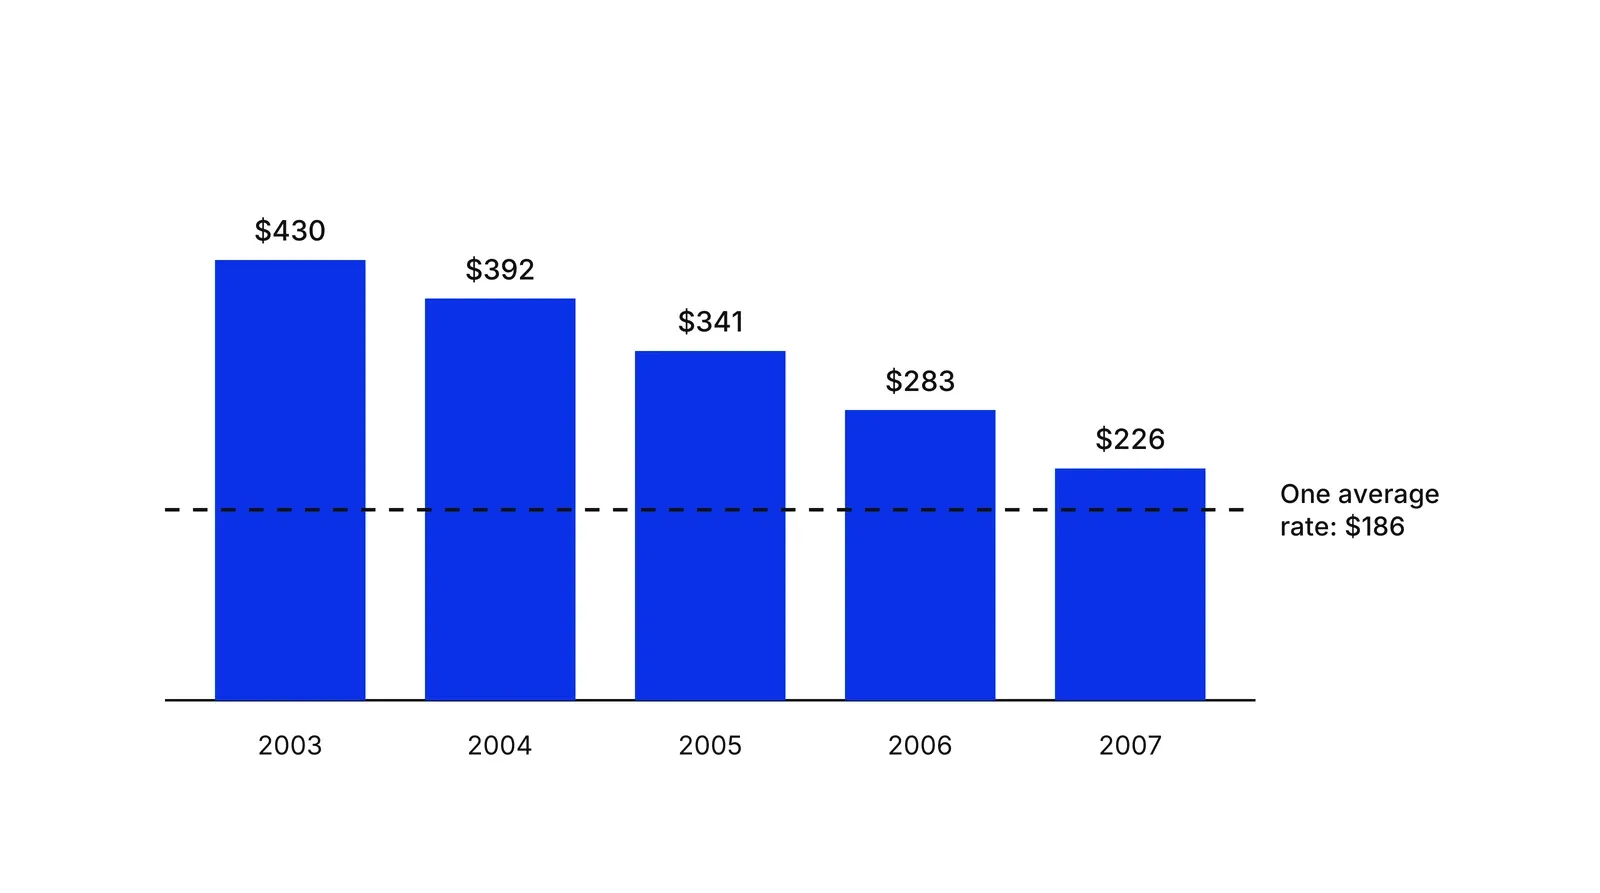
Значения по когортам следуют из байесовского шага самой статьи: клиент, продлевавшийся четыре раза, с вероятностью 84% относится к лояльному сегменту, и эта вероятность поднимает ценность. Линия на $186 — это $4,95 млн статьи, поделённые на её 26 569 активных клиентов.
Та же картина и у публичной компании. В оценке Dish Network по публичным данным о числе клиентов, которую сделали Маккарти, Фейдер и Харди, средний клиент должен был оставаться около пяти с половиной лет, но модель вывела лояльный сегмент примерно в 15%, который оставался больше десяти лет; об этом пишет Knowledge at Wharton. Сам Фейдер советует говорить о клиентах во множественном числе, потому что «средний клиент» скрывает разброс.
Эффект сказывается и на решениях. Фейдер и Харди сообщают, что эластичность удержания, посчитанная по единому показателю, занижает реальный эффект роста удержания. Это важно, потому что Гупта с коллегами нашли: рост удержания на 1% поднимает ценность клиента на 3–7%, а такое же улучшение затрат на привлечение — на 0,02–0,3%.
Как построить таблицу когорт?
Считайте клиентов по периоду привлечения и по возрасту и не включайте в знаменатель незавершённые периоды. Молодая когорта ещё не дожила до возраста 6, поэтому её ячейка для возраста 6 остаётся пустой, а не показывает ноль. Amplitude по этой причине не включает в итоги интервалы, которые не закончились, а метод Каплана — Мейера, описанный в BMJ, убирает из следующих интервалов клиентов, у которых ещё не было возможности уйти. ChartMogul показывает таблицу по месяцам, кварталам или годам, с удержанием клиентов и чистого MRR. Одно предостережение из выдержки Гупты и Леманна в Knowledge at Wharton: суммарные цифры могут скрывать большой разрыв между клиентами, поэтому проверяйте маржу по когортам, а не только число клиентов.
Как спрогнозировать возрасты, которых вы ещё не видели?
Подберите модель того, как долго клиенты остаются, и продлите её, а не проводите линию через последние точки. Для подписок и других случаев, где уход виден, Фейдер и Харди используют модель shifted beta-geometric с двумя параметрами, alpha и beta. Удержание в возрасте t равно (beta + t − 1), делённому на (alpha + beta + t − 1), поэтому по построению оно растёт с возрастом. Модель подогнали по семи годам данных, и она близко проследила годы с восьмого по двенадцатый. С опубликованными параметрами обычного сегмента (0,704 и 1,182) формула даёт удержание 62,7% в первый год и 94,5% в двенадцатый. В той же статье линейная, квадратичная и экспоненциальная подгонки сильно промахиваются мимо выживания на двенадцатом году. Работа 2018 года делает вывод, что учёт различий между клиентами важнее учёта изменений внутри одного клиента во времени. Для команд без статистика есть версия в таблице.
Когда уход не виден, модель должна его выводить. Покупатель магазина или молчащий мерчант мог уйти, а мог просто делать паузу между покупками. Эту задачу решает модель Pareto/NBD, которую предложили Шмиттлейн, Моррисон и Коломбо, а модель BG/NBD даёт похожие результаты с гораздо более простой оценкой параметров. Библиотека lifetimes для Python реализует её по частоте, давности и возрасту. Те же входные данные даёт RFM-анализ, а статья авторов о RFM и CLV связывает эти два подхода.
| Маржа делить на churn | Таблица когорт, только наблюдаемое | Когорты плюс прогноз | |
|---|---|---|---|
| Что нужно | Один показатель churn | Числа по когортам и возрасту | Числа по когортам и возрасту плюс модель |
| Учитывает разных клиентов | Нет | Да, в пределах окна данных | Да, и за пределами окна |
| Слабое место | Занижает ценность, когда удержание растёт | Не видит клиентов, ещё активных к концу окна | Нужно достаточно истории когорт для подгонки |
| Подходит для | Первой оценки | Окупаемости и ранней ценности | Решений о расходах и оценки бизнеса |
Когда достаточно одного показателя?
Когда удержание на уровне когорты не растёт. Если каждая когорта теряет одну и ту же долю в каждом периоде, когорта близка к однородной, и «маржа делить на churn» — честная сводка. Единая формула остаётся и распространённым упрощением: Келлогг берёт величину, обратную годовому churn, и всё равно предупреждает, что одно среднее дают многие распределения. Гарли добавляет, что купленные и органические клиенты различаются, поэтому когорты стоит строить и по каналам, а не только по месяцам.
Когортный взгляд не спасает и бизнес, у которого слишком мало истории. Тунгуз считает, что молодые компании пока не могут прогнозировать срок жизни клиента и должны опираться на окупаемость; её удобно читать рядом со сроком окупаемости клиента и соотношением LTV/CAC. Саму таблицу когорт строят так, как описано в когортном анализе, а чтение плато разобрано в кривых удержания. Скок формулирует первые проверки: теряется ли большинство клиентов в первые месяцы и стабилизируется ли churn позже.
План Growth Lab встраивает когортный LTV в разбор юнит-экономики до того, как поднимается бюджет любого канала: Growth Lab.
Как применять: Расчёт LTV: формула и когортный метод по шагам
- Определите когорту и что считать активностью. Сгруппируйте клиентов по месяцу или кварталу прихода и запишите событие, которое оставляет человека в группе: продлённый договор, платёж, визит. Результат: одно предложение, которое решает, кто входит в каждую когорту, а кто ушёл.
- Постройте таблицу активных клиентов по возрасту. Для каждой когорты посчитайте, сколько клиентов ещё активно в возрасте 1, 2, 3 и так далее. Возрасты, до которых молодая когорта не дожила, оставьте пустыми. Результат: треугольник из чисел, по которому видна наблюдаемая доля активных в каждом возрасте.
- Посмотрите, как меняется удержание между возрастами. Разделите число клиентов в каждом возрасте на число в предыдущем. Если показатель растёт по мере старения когорты, один средний показатель занижает «хвост». Результат: понятно, меняется ли состав клиентов по мере отсева быстрых.
- Спрогнозируйте недостающие возрасты. Продлите долю активных за пределы данных вероятностной моделью, а не прямой линией: для подписок подходит shifted beta-geometric (sBG), для повторных покупок — BG/NBD. Результат: доля активных на каждый будущий период.
- Умножьте, дисконтируйте и сложите. Умножьте маржу на активного клиента на долю активных, продисконтируйте каждый период по вашей ставке и сложите по горизонту, который вы можете обосновать. Результат: LTV на клиента для каждой когорты.
- Сравните с затратами на привлечение по когортам. Сопоставьте LTV каждой когорты с тем, во что она обошлась, по возможности по каналам. Прогноз обновляйте раз в квартал, пока когорты взрослеют. Результат: соотношение по когорте, на которое можно опираться в решениях.
Примеры
Опубликованный случай с разрывом в 38%
Иллюстративный пример из статьи Фейдера и Харди 2010 года. Компания привлекает 10 000 клиентов в год и зарабатывает $100 в год с каждого активного. Треть клиентов держит постоянное удержание 90% в год, две трети — 50%. У когорты удержание по годам выходит 63,3%, 68,9%, 74,7% и 79,8%, хотя никто не меняет поведение. Один средний показатель 69,1% оценивает клиентскую базу примерно в $4,95 млн. Ответ с учётом сегментов — $7,94 млн.
Абонемент в стоматологии
Иллюстративный расчёт без дисконтирования. Участники платят 3 000 ₽ в месяц, после работы гигиениста и расходников остаётся 1 800 ₽. 40% новых участников остаются ненадолго и отваливаются по 20% в месяц, 60% остаются надолго и уходят по 2% в месяц. Churn первого месяца — 9,2%, поэтому срок жизни по единому показателю — 10,9 месяца, а LTV — около 19 600 ₽. Настоящий средний срок жизни — 0,4 × 5 + 0,6 × 50 = 32 месяца, значит LTV — 57 600 ₽.
Платёжный мерчант без кнопки «отменить»
Иллюстративный пример. Мерчант перестаёт проводить платежи и не сообщает об этом провайдеру, поэтому провайдер не видит churn. Договора нет, уход нигде не фиксируется. Тогда в таблице когорт считают мерчантов хотя бы с одним платежом в каждом месяце, а для прогноза берут BG/NBD: модель оценивает вероятность того, что молчащий мерчант ещё активен, по частоте и давности его платежей.
Когда применять
Применяйте, когда вы покупаете клиентов за реальные деньги и у вас есть хотя бы несколько квартальных или годовых когорт: подписки, абонементы, счета, бизнес с повторными покупками. Больше всего метод нужен, когда ответ ложится в решение о расходах, сравнение каналов или оценку бизнеса: именно там и завышенное, и заниженное среднее приносят вред.
Когда не применять
Пропустите шаг с прогнозом, если компания так молода, что ни одна когорта не повзрослела: продолжать нечего, а прогноз по трём точкам — это догадка с формулой вокруг. Пропустите и для разовых покупок без повторов. В обоих случаях сначала посмотрите на фактическую окупаемость, а модель добавьте позже.
Частые ошибки
- Применять churn первого месяца или общий churn всех клиентов ко всему сроку жизни. Келлогг предупреждает, что одинаковый средний churn дают самые разные распределения, а Фейдер и Харди показывают: когда удержание когорты растёт, единый показатель занижает ценность.
- Читать рост удержания как рост лояльности. В модели sBG вероятность ухода у каждого клиента постоянна, а рост возникает из-за того, что первыми уходят быстрые, — этот эффект Вопель и Яшин назвали уловкой неоднородности.
- Складывать когорты из разных каналов. Гарли отмечает, что купленные клиенты обычно уходят быстрее органических, и общая кривая прячет, какие расходы создают ценность.
- Экстраполировать прямой линией. Фейдер и Харди повторили расчёт из учебника по data mining: линейная и квадратичная аппроксимации ломаются задолго до конца 12 лет известных данных.
- Считать только наблюдаемые месяцы и называть это LTV. Фейдер и Харди отмечают: так вы не учитываете клиентов, которые к концу окна ещё активны, и занижаете пожизненную ценность.
Вопросы и ответы
Какая формула расчёта LTV по когортам?
LTV — сумма по периодам: маржа, умноженная на долю когорты, которая ещё активна, делённая на единицу плюс ставка дисконтирования в степени номера периода. Фейдер и Харди записывают её через функцию выживания. Простая формула «маржа делить на churn» — частный случай с постоянным удержанием.
Как считать LTV клиента в банке?
Месяц открытия счёта — это когорта, дальше вы считаете счета, остающиеся открытыми или активными в каждом возрасте. Если клиент может закрыть счёт, ситуация договорная, и подходит модель удержания. Если он затихает, не закрывая счёт, нужно правило активности и модель повторных покупок вроде BG/NBD.
Как использовать CAC вместе с когортным LTV?
В LTV затраты на привлечение не входят. Сначала посчитайте LTV на клиента для каждой когорты, затем разделите его на стоимость привлечения этой когорты, лучше по каналам. Ориентир Скока 3:1 сравнивает эти два числа, а его надёжность зависит от того, насколько честно посчитан срок жизни в LTV.
Сколько истории по когортам нужно?
Столько, чтобы увидеть, выравнивается ли удержание. Вопросы Скока к когортам: теряется ли большинство клиентов в первые месяцы и стабилизируется ли churn позже. Если ваша старейшая когорта плато не достигла, прогнозируйте осторожно и показывайте диапазон: Тунгуз отмечает, что молодые компании пока не могут прогнозировать срок жизни клиента.
Когортный LTV — это то же, что простая формула LTV по сегментам?
Нет. Деление клиентов на сегменты и усреднение помогает, но сегменты часто не видны в данных: две группы в примере Фейдера и Харди нигде не подписаны. Когортная модель выводит состав из изгиба наблюдаемой кривой удержания и работает без знания, кто к какой группе относится.
Источники
- Peter S. Fader, Bruce G. S. Hardie, How to Project Customer Retention, Journal of Interactive Marketing 21(1), 2007 (working paper)
- Peter S. Fader, Bruce G. S. Hardie, Customer-Base Valuation in a Contractual Setting: The Perils of Ignoring Heterogeneity, Marketing Science 29(1), 2010
- Peter S. Fader, Bruce G. S. Hardie, Yuzhou Liu, Joseph Davin, Thomas Steenburgh, How to Project Customer Retention Revisited: The Role of Duration Dependence, Journal of Interactive Marketing
- Bruce G. S. Hardie, Peter S. Fader, A Spreadsheet-Literate Non-Statistician's Guide to the Beta-Geometric Model
- Sunil Gupta, Donald R. Lehmann, Jennifer Ames Stuart, Valuing Customers, Journal of Marketing Research 41(1), 2004, Columbia Business School copy
- Peter S. Fader, Bruce G. S. Hardie, Ka Lok Lee, Counting Your Customers the Easy Way: An Alternative to the Pareto/NBD Model, Marketing Science 24(2), 2005
- David C. Schmittlein, Donald G. Morrison, Richard Colombo, Counting Your Customers: Who Are They and What Will They Do Next?, Management Science 33(1), 1987
- Peter S. Fader, Bruce G. S. Hardie, Jen Shang, Customer-Base Analysis in a Discrete-Time Noncontractual Setting, Marketing Science 29(6), 2010
- Peter S. Fader, Bruce G. S. Hardie, Ka Lok Lee, RFM and CLV: Using Iso-value Curves for Customer Base Analysis, working paper, 2005
- Bruce G. S. Hardie, Peter S. Fader, Computing P(alive) Using the BG/NBD Model
- Daniel McCarthy, Peter Fader, Bruce Hardie, Valuing Subscription-Based Businesses Using Publicly Disclosed Customer Data, Journal of Marketing 81(1), 2017
- Knowledge at Wharton, Why your business really is only as valuable as your customers, 26 January 2016
- Knowledge at Wharton, Peter Fader on Customer Centricity and Why It Matters, 18 November 2011
- Knowledge at Wharton, What Are Your Customers Really Worth? (excerpt from Gupta and Lehmann, Managing Customers as Investments), 28 February 2007
- J. W. Vaupel, A. I. Yashin, Heterogeneity's Ruses: Some Surprising Effects of Selection on Population Dynamics, The American Statistician 39(3), 1985, Duke Scholars record
- David Skok, SaaS Metrics 2.0: A Guide to Measuring and Improving What Matters, forEntrepreneurs
- Dave Kellogg, The Ultimate SaaS Metric: LTV/CAC, Kellblog, 30 July 2014
- Bill Gurley, The Dangerous Seduction of the Lifetime Value (LTV) Formula, Above the Crowd, 4 September 2012
- Tomasz Tunguz, The False Confidence of the LTV/CAC Ratio for Early Stage SaaS Startups, 9 November 2017
- J. Martin Bland, Douglas G. Altman, Survival probabilities (the Kaplan-Meier method), BMJ 317, 1998
- Amplitude, How the Retention Analysis chart calculates retention, documentation
- ChartMogul, Cohort analysis, help center
- lifetimes documentation, Quickstart (BG/NBD and Gamma-Gamma models)
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Маркетинговое агентство или система роста: что нужно на каждом этапе масштабирования
Агентство подходит, пока фаундер сам ведёт большую часть процессов. Когда бизнес начинает копировать себя в новые точки и регионы, нужна система, которая ставит цели, проверяет гипотезы и отвечает за результат.
Агентство медицинского маркетинга: почему работа с клиникой буксует и какую модель используем мы
Большинство агентств отвечают за клик, а за регистратуру не отвечает никто. Как мы строим маркетинг клиники в трёх горизонтах, на каких исследованиях это основано и что дал один год работы.