Распределение капитала компании: пять направлений
Распределение капитала — это решение о том, куда компания направляет заработанные деньги: обратно в бизнес, на покупку других компаний, владельцам, на погашение долга или на выкуп собственных акций.
Распределение капитала — это решение о том, куда направить деньги, которые приносит операционная деятельность: вложить в развитие, купить другой бизнес, выплатить дивиденды, погасить долг или выкупить свои акции. По книге Уильяма Торндайка «The Outsiders» (2012), именно этот выбор отличал восемь необычайно успешных CEO от остальных. Для владельца бизнеса маркетинговый бюджет — то же решение, только меньшего масштаба.
- Автор
- Уильям Н. Торндайк-младший (William N. Thorndike Jr.), 2012
- Уровень
- 401 · Экспертный
- Подходит
- растущая компания, корпорация
- Время на внедрение
- полдня на сессию, где вы ранжируете направления вложений, затем квартальный пересмотр
- Что понадобится
- отчёт о движении денег за последние двенадцать месяцев и минимальный остаток, ниже которого вы не опуститесь · список всех претендентов на следующий рубль, включая погашение долга · оценка отдачи по каждому направлению с именем человека, который её сделал
Распределение капитала — это решение о том, куда компания направляет деньги, которые приносит её деятельность. Книга Уильяма Торндайка The Outsiders (2012) сделала эту тему предметом управленческих споров: по мысли автора, именно этот выбор, а не операционное мастерство отличал восемь необычных CEO. По данным издателя, Harvard Business Review Press, их компании в среднем примерно в двадцать раз обогнали индекс S&P 500: $10 000, вложенные в каждого CEO, за двадцать пять лет выросли бы больше чем до $1,5 млн.
Идея старше книги. В письме 1987 года Уоррен Баффетт замечает, что большинство руководителей вырастают из маркетинга, производства или инженерии, а потом сталкиваются с решениями о распределении капитала, которых никогда не принимали. В том же письме он пишет: если компания каждый год оставляет в бизнесе прибыль в размере 10% собственного капитала, через десять лет CEO успеет вложить больше 60% всего капитала, который работает в бизнесе. Оставленные деньги со временем становятся большей частью компании, поэтому у этого решения должна быть своя процедура.
Какие есть пять способов потратить деньги?
По Торндайку, компания получает капитал из прибыли, нового акционерного капитала или долга, а тратит пятью способами: вкладывает в операционную деятельность, покупает компании, платит дивиденды, гасит долг или выкупает свои акции. Так он описывал это в 2024 году. Задача того, кто распределяет капитал, — ранжировать эти способы, потому что каждый рубль можно потратить только один раз.
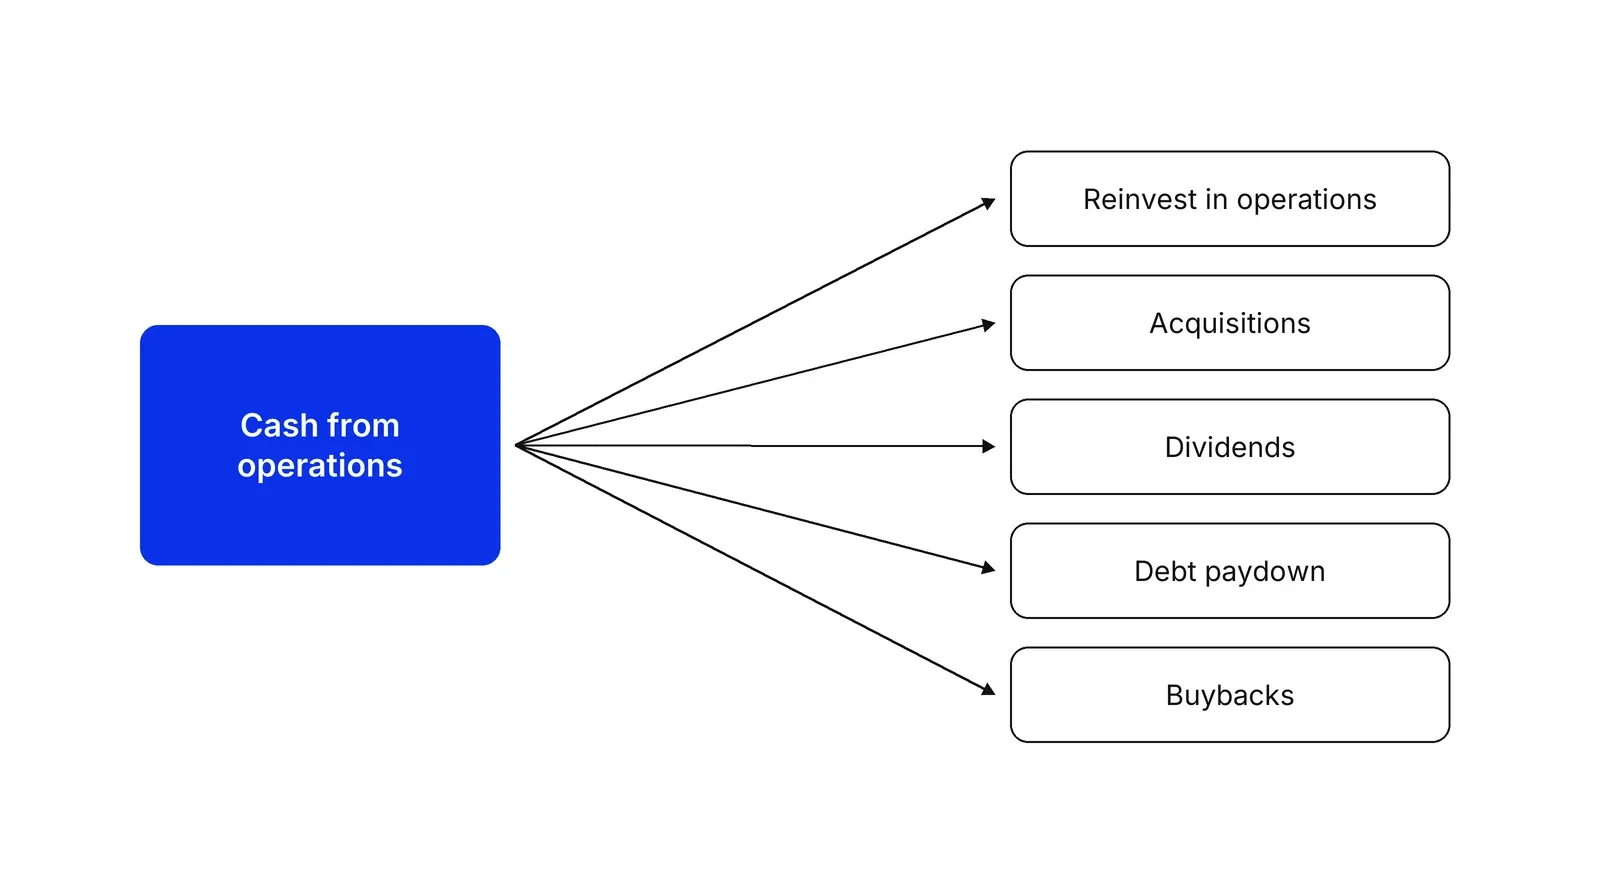
| Направление | Какой тест оно должно пройти | Аналог в маркетинговом бюджете |
|---|---|---|
| Вложения в операционную деятельность | Отдача выше, чем у лучшей из остальных возможностей | Масштабировать проверенный канал, запустить новый |
| Покупка компаний | Цена ниже денежного потока, который вы покупаете | Купить аудиторию, агентство или партнёрство |
| Дивиденды | У бизнеса нет лучшего применения этим деньгам | Забрать деньги вместо того, чтобы наращивать расходы |
| Погашение долга | Гарантированно приносит процентную ставку | Закрыть кредитную линию до увеличения расходов |
| Выкуп акций | Покупка ниже внутренней стоимости | Выкупить долю раннего инвестора по честной цене |
Чем «аутсайдеры» отличались от остальных?
Они покупали, когда цена была низкой, а в остальное время ждали. По интервью Торндайка для HBR 2014 года, все, кроме одного, из восьми выкупили не меньше 30% своих акций, большинство впервые стали CEO, а примерно половина заняла эту должность до сорока лет. Они также время от времени совершали очень крупные покупки компаний, выборочно использовали долг и в целом избегали дивидендов. Издатель добавляет, что они ориентировались на стоимость в расчёте на акцию, а не на рост прибыли или продаж.
Двадцатикратный результат стоит читать как описание. Этих восьмерых отобрали задним числом, и цифра ничего не говорит о том, сколько заработает похожая политика в вашей компании.
Как проверить решение оставить деньги в бизнесе?
Спросите, стоит ли каждый рубль, оставленный в бизнесе, больше рубля. В Owner’s Manual Баффетт проверяет удержание прибыли так: приносит ли каждый оставленный доллар не меньше доллара рыночной стоимости. При этом он признаёт, что исходная формулировка этого теста с пятилетним сроком была неудачной. Цена важна не меньше, чем направление. В письме за 2011 год он формулирует первый закон распределения капитала так: «то, что разумно по одной цене, глупо по другой».
Данные о выкупе акций подтверждают ту же логику. Айкенберри, Лаконишок и Вермален (Ikenberry, Lakonishok, Vermaelen) изучили объявления о выкупе с 1980 по 1990 год и нашли среднюю аномальную доходность за четыре года 12,1%, для акций стоимости 45,3%, а для акций роста положительного дрейфа не нашли.
Как это выглядит на практике?
Не так строго, как в учебниках. Грэм и Харви (Graham, Harvey) опросили 392 финансовых директора: 74,9% всегда или почти всегда использовали чистую приведённую стоимость, 75,7% — внутреннюю норму доходности и 56,7% — срок окупаемости, который не учитывает стоимость денег во времени. Малые компании применяли срок окупаемости почти так же часто, как два других метода.
Внутри крупных компаний, как пишут Шарфстайн и Стайн (Scharfstein, Stein), возникает что-то вроде социализма: слабые подразделения получают субсидии от сильных. Стайн показывает и обратную сторону: головной офис может добавлять ценность, выбирая победителей среди конкурирующих проектов. Маубоссин и Каллахан (Mauboussin, Callahan) изучили 1500 крупнейших компаний США за 30 лет и построили оценку на пяти принципах: распределение с нуля, финансирование стратегий, а не проектов, отказ от нормирования капитала, нулевая терпимость к плохому росту и постоянный контроль стоимости активов.
Как применить это к маркетинговому бюджету?
Маркетинговый бюджет — это небольшое распределение капитала, и вопросы те же. Деньги, которые можно распределять, берутся из денежного потока, а не из прибыли. Барьер задаёт юнит-экономика: канал, который не укладывается в порог окупаемости, не получает денег. Финансовая модель роста показывает, что каждое решение сделает с остатком на счёте. Если у вас высокие постоянные затраты, прочитайте и про операционный рычаг: небольшой недобор выручки превращается в крупный недобор прибыли, и на первом месте стоит денежный резерв.
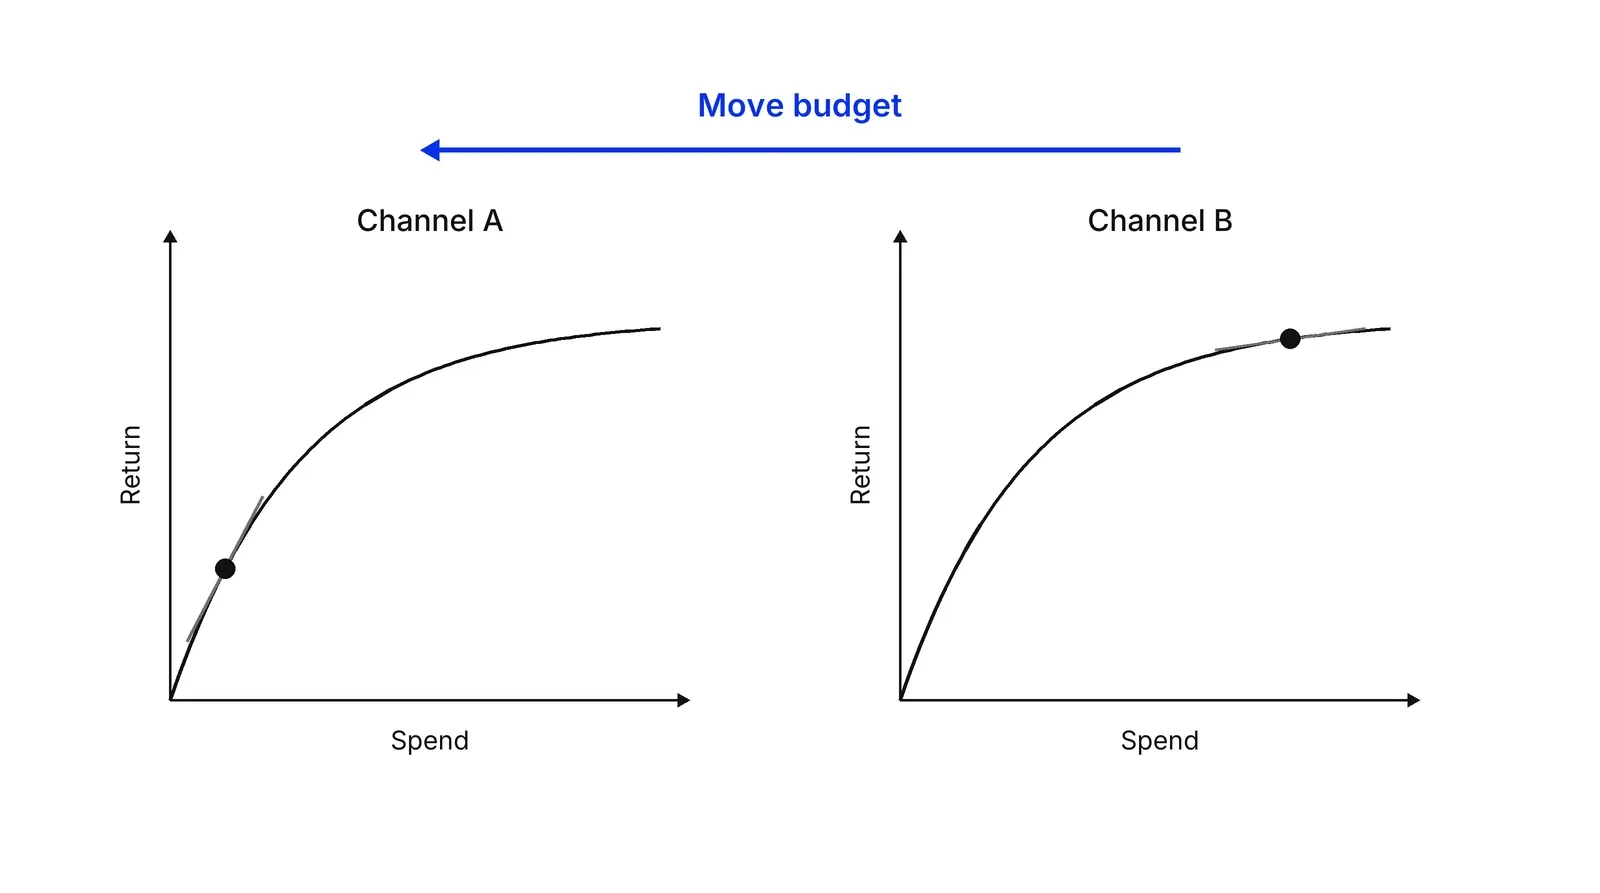
Сравнивайте каналы по отдаче следующего рубля. В документации Google Meridian описаны два режима: фиксированный бюджет, где ищется распределение с наибольшей отдачей, и гибкий, где траты прекращаются, когда предельная отдача доходит до целевой. Для той же задачи Robyn — открытая библиотека компании Meta (признана экстремистской организацией и запрещена в России) — строит кривые насыщения. Оба инструмента — модели маркетингового микса (MMM); основы — на странице про медиамикс.
Бюджет стоит делить и по горизонтам. Три горизонта роста не дают основному бизнесу, растущим направлениям и дальним опционам вытеснять друг друга. О соотношении имиджевых и краткосрочных вложений: в The Long and the Short of It IPA проанализировала 996 кампаний 700 брендов и нашла оптимум около 40% на активацию, а в продолжении 2018 года сообщила о 62:38. Это среднее, и в разных категориях оно различается.
Наконец, пересматривайте распределение часто. В письме Безоса 1997 года описано, как он измерял каждую программу, закрывал те, что не работают, и финансировал те, что работают. План Growth Lab можно начинать с того же списка направлений для денег.
Как применять: Распределение капитала компании: пять направлений по шагам
- Посчитайте деньги, которые можно распределять. Начните с операционного денежного потока, вычтите резерв, который вы не тронете, и уже принятые обязательства. Прибыль — неподходящая точка отсчёта: прибыльной компании тоже может не хватать денег. Результат: одна цифра, сколько денег доступно в этом квартале.
- Выпишите все направления, в том числе скучные. Перечислите всё, куда могут уйти деньги: масштабирование проверенного канала, новая гипотеза, покупка компании, погашение долга, выплата владельцам, увеличение резерва. Результат: список, где погашение кредита стоит рядом с рекламной кампанией.
- Измерьте все направления одной меркой. Оцените отдачу следующего рубля в каждом направлении за один и тот же период, например валовую маржу за двенадцать месяцев на рубль затрат. Перед сравнением срежьте оптимистичные прогнозы: Ловалло и Канеман (Lovallo, Kahneman) выяснили, что большинство крупных инициатив не дотягивает до поставленных целей. Результат: одно сопоставимое число на каждое направление.
- Задайте барьер и правило цены. Определите минимальную отдачу, которую должно превзойти любое новое вложение, и не ставьте её ниже гарантированной отдачи от погашения долга. Для всего, что покупается по цене, например для компании или пакета рекламных показов, назовите цену, выше которой вы отказываетесь от сделки. Результат: письменный барьер и письменная предельная цена.
- Разделите деньги по горизонтам и выдавайте траншами. Ограничьте долю на основной бизнес, на растущие направления и на дальние опционы, затем выдавайте деньги траншами, привязанными к результатам. Результат: бюджет с потолком на каждый горизонт и вехой на каждый транш.
- Пересматривайте и проводите тест на удержание. Каждый квартал переносите деньги из направлений, где следующий рубль приносит меньше, туда, где он приносит больше. Раз в год спрашивайте себя: принесли ли деньги, оставленные в бизнесе, не меньше ценности, чем принесли бы в руках владельцев. Результат: журнал распределения с датами и ответ «да» или «нет» по удержанию.
Примеры
Правило Amazon 1997 года для инвестиционных решений
В письме акционерам за 1997 год, которое опубликовано на сайте Amazon, Джефф Безос писал, что компания оценивает инвестиции по влиянию на долгосрочное лидерство на рынке и ставит денежный поток выше красивой отчётности. Он сообщил, что Amazon измеряет каждую программу, закрывает те, что не дают приемлемой отдачи, и добавляет денег тем, что работают. Это открытый пример того, как распределение превращается в регулярное ранжирование направлений, а не в разовый бюджет.
Лимит на выкуп акций у Berkshire Hathaway
По письму самой Berkshire за 2011 год, компания объявила, что будет выкупать акции по цене до 110% балансовой стоимости, и выкупила на $67 млн, пока цена не поднялась выше этого предела. Баффетт добавил, что Berkshire не станет выкупать, если денежные эквиваленты упадут ниже $20 млрд. Потолок цены и нижняя граница денег, оба записанные заранее, — два правила этого случая.
Платёжная компания ранжирует свободные деньги
Пример иллюстративный, реальная компания не подразумевается. У платёжной компании после затрат и резерва остались свободные деньги, которых хватает на три равных транша. В канале А первый транш приносит за двенадцать месяцев 70 копеек валовой маржи на рубль, а второй только 4 копейки. В канале Б первый транш приносит 35 копеек. Погашение кредита под 22 копейки в год на рубль даёт гарантированные 22 копейки. Если ранжировать по следующему рублю, деньги идут в первый транш канала А, в первый транш канала Б и в кредит, а второй транш канала А ждёт.
Когда применять
Применяйте, когда бизнес генерирует деньги и на них претендуют несколько человек: компания переходит от пары каналов к портфелю, руководство спорит о премиальном фонде, маркетинговый бюджет делят по долям прошлого года или бизнес выбирает между расходами на рост и погашением долга. Метод заставляет измерить любое использование денег одной меркой.
Когда не применять
Не применяйте, когда денег не хватает и проблема в выживании, а не в ранжировании: тогда нужен прогноз денежного потока. От метода мало толку и команде, которая пока не умеет измерять отдачу ни от одного отдельного вложения: рейтинг, построенный на догадках, только выглядит точным.
Частые ошибки
- Делить бюджет по долям прошлого года: каждая функция получает примерно столько же, сколько в прошлый раз, и деньги не смещаются к более высокой отдаче.
- Сравнивать направления по средней отдаче. У канала с высокой средней отдачей может быть уже исчерпан потенциал, и его следующий рубль принесёт меньше, чем первый рубль в новом канале.
- Не учитывать отдачу от погашения долга и от резерва: тогда проекты роста никогда не сравнивают с гарантированной альтернативой.
- Финансировать направление потому, что его куратор дольше всех в компании. Исследования внутренних рынков капитала показывают, что слабые подразделения часто субсидируют за счёт сильных.
- Принимать прогнозы на веру. Оптимизм завышает отдачу проекта, который защищают, и рейтинг выигрывает тот, кто прогнозирует смелее всех.
Вопросы и ответы
Что такое распределение капитала?
Распределение капитала — это решение о том, куда направить деньги, которые приносит бизнес. Варианты: вложить в операционную деятельность, купить другие компании, выплатить дивиденды, погасить долг или выкупить акции. В книге Торндайка «The Outsiders» (Harvard Business Review Press, 2012) утверждается, что для долгосрочной доходности акционеров это решение важнее операционного мастерства.
Какие есть пять способов распределить капитал?
Торндайк называет пять направлений: вложения в текущую деятельность, покупка других компаний, дивиденды, погашение долга и выкуп акций. Сам капитал приходит из трёх источников: прибыли, нового акционерного капитала или займов. У частной компании нет торгуемых акций, поэтому выкуп превращается в выкуп доли у инвестора.
Что «Аутсайдеры» выяснили о CEO?
По данным издателя, компании восьми CEO обогнали индекс S&P 500 в среднем примерно в двадцать раз. В основном они выкупали много акций, когда цена казалась низкой, совершали несколько очень крупных сделок по покупке компаний, выборочно использовали долг и в целом не платили дивиденды. В группе восемь отобранных CEO, поэтому эта кратность описывает их, а не прогнозирует результат.
Как распределить маркетинговый бюджет между каналами?
Сравнивайте каналы по отдаче следующего рубля, а не среднего, и переносите деньги из каналов, где он приносит меньше, в каналы, где приносит больше. Инструменты вроде Meridian от Google и Robyn от Meta оценивают кривые отклика и рекомендуют распределение. Оставьте долю на построение бренда: по данным IPA, средний оптимум близок к 60:40.
Как компании решают, какие проекты финансировать?
Грэм и Харви (Graham, Harvey) опросили 392 финансовых директора: 74,9% всегда или почти всегда используют чистую приведённую стоимость (NPV), 75,7% — внутреннюю норму доходности (IRR). Срок окупаемости применяли 56,7%, причём малые компании пользовались им почти так же часто, как двумя другими методами. Многие компании к тому же оценивают все проекты по единой для всей фирмы ставке риска.
Источники
- Harvard Business Review Press, The Outsiders: Eight Unconventional CEOs and Their Radically Rational Blueprint for Success (William N. Thorndike Jr., 2012), publisher page
- Google Books, The Outsiders (Harvard Business Press, 2012), book record
- Harvard Business Review, How Unusual CEOs Drive Value, podcast, April 2014
- Harvard Business Review, How 8 Successful CEOs Allocated Capital to Build Durable Businesses, podcast, March 2024
- Warren E. Buffett, Berkshire Hathaway shareholder letter for 1987
- Warren E. Buffett, An Owner's Manual, Berkshire Hathaway
- Warren E. Buffett, Berkshire Hathaway shareholder letter for 2011
- John R. Graham, Campbell R. Harvey, How Do CFOs Make Capital Budgeting and Capital Structure Decisions?, Journal of Applied Corporate Finance 15(1), 2002
- John R. Graham, Campbell R. Harvey, The theory and practice of corporate finance: evidence from the field, Journal of Financial Economics 60, 2001, Duke Scholars record
- Michael J. Mauboussin, Dan Callahan, Capital Allocation: Evidence, Analytical Methods, and Assessment Guidance, Journal of Applied Corporate Finance 26(4), 2014
- Dan Lovallo, Daniel Kahneman, Delusions of Success: How Optimism Undermines Executives' Decisions, Harvard Business Review, July 2003
- Michael C. Jensen, Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers, American Economic Review 76(2), 1986
- David S. Scharfstein, Jeremy C. Stein, The Dark Side of Internal Capital Markets: Divisional Rent-Seeking and Inefficient Investment, Journal of Finance 55(6), 2000
- Jeremy C. Stein, Internal Capital Markets and the Competition for Corporate Resources, Journal of Finance 52(1), 1997
- Alon Brav, John R. Graham, Campbell R. Harvey, Roni Michaely, Payout policy in the 21st century, Journal of Financial Economics 77(3), 2005
- David Ikenberry, Josef Lakonishok, Theo Vermaelen, Market underreaction to open market share repurchases, Journal of Financial Economics 39, 1995
- Google, Meridian documentation, Budget optimization scenarios
- Meta Marketing Science, Robyn open-source marketing mix modeling package, GitHub
- Jeff Bezos, Amazon 1997 letter to shareholders, appended to the 2020 letter page, Amazon
- Les Binet, Peter Field, The Long and the Short of It, IPA presentation
- Institute of Practitioners in Advertising, The next chapter for The Long and the Short of It
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.