ДДС (движение денежных средств): статьи и отчёт
ДДС — учёт денег, которые приходят в компанию и уходят из неё, в разрезе операционной, инвестиционной и финансовой деятельности. Он показывает, хватит ли денег на счета, даже когда строка прибыли выглядит хорошо.
ДДС (движение денежных средств) — это приход и расход денег компании за период. Его показывают в отчёте о движении денежных средств по трём разделам: операционная, инвестиционная и финансовая деятельность. От прибыли ДДС отличается тем, что фиксирует день, когда деньги реально пришли или ушли, а не день, когда заработана выручка или возникла затрата. Бизнес может быть в прибыли и всё равно остаться без денег.
- Автор
- IASB (IAS 7) и FASB (ASC 230); цикл конвертации денег — Верлин Ричардс и Юджин Лафлин, 1980 для цикла конвертации денег
- Уровень
- 201 · Инструмент
- Подходит
- стартап, малый и средний бизнес, растущая компания
- Время на внедрение
- полдня, чтобы разнести по статьям банковские движения за три месяца, затем 30 минут в неделю на поддержание прогноза на 13 недель
- Что понадобится
- банковские выписки за последние три месяца с остатком на начало · список неоплаченных счетов клиентов и неоплаченных счетов поставщиков с возрастом задолженности · календарь зарплат, аренды, налогов и платежей по кредитам на ближайший квартал
Движение денежных средств (ДДС) — это приход и расход денег компании за период. Бухгалтеры показывают его в отчёте о движении денежных средств — третьем отчёте рядом с отчётом о прибылях и убытках и балансом. Его регулирует международный стандарт IAS 7, который выпустил совет по стандартам при IFRS Foundation; американский аналог — ASC 230 от Financial Accounting Standards Board. По IAS 7 «деньги» — это наличные, деньги на счетах до востребования и краткосрочные высоколиквидные вложения, которые превращаются в известную сумму денег.
Собственникам и операционным руководителям отчёт нужен по более простой причине: он показывает, сможет ли компания заплатить по счетам в этом месяце.
Почему прибыльный бизнес остаётся без денег?
Потому что прибыль и деньги живут по разным часам. Прибыль учитывает выручку, когда она заработана, а затрату — когда она возникла. Деньги учитываются в тот день, когда пришли или ушли со счёта. Если вы платите по затратам раньше, чем платят клиенты, разницу бизнес покрывает из собственного остатка.
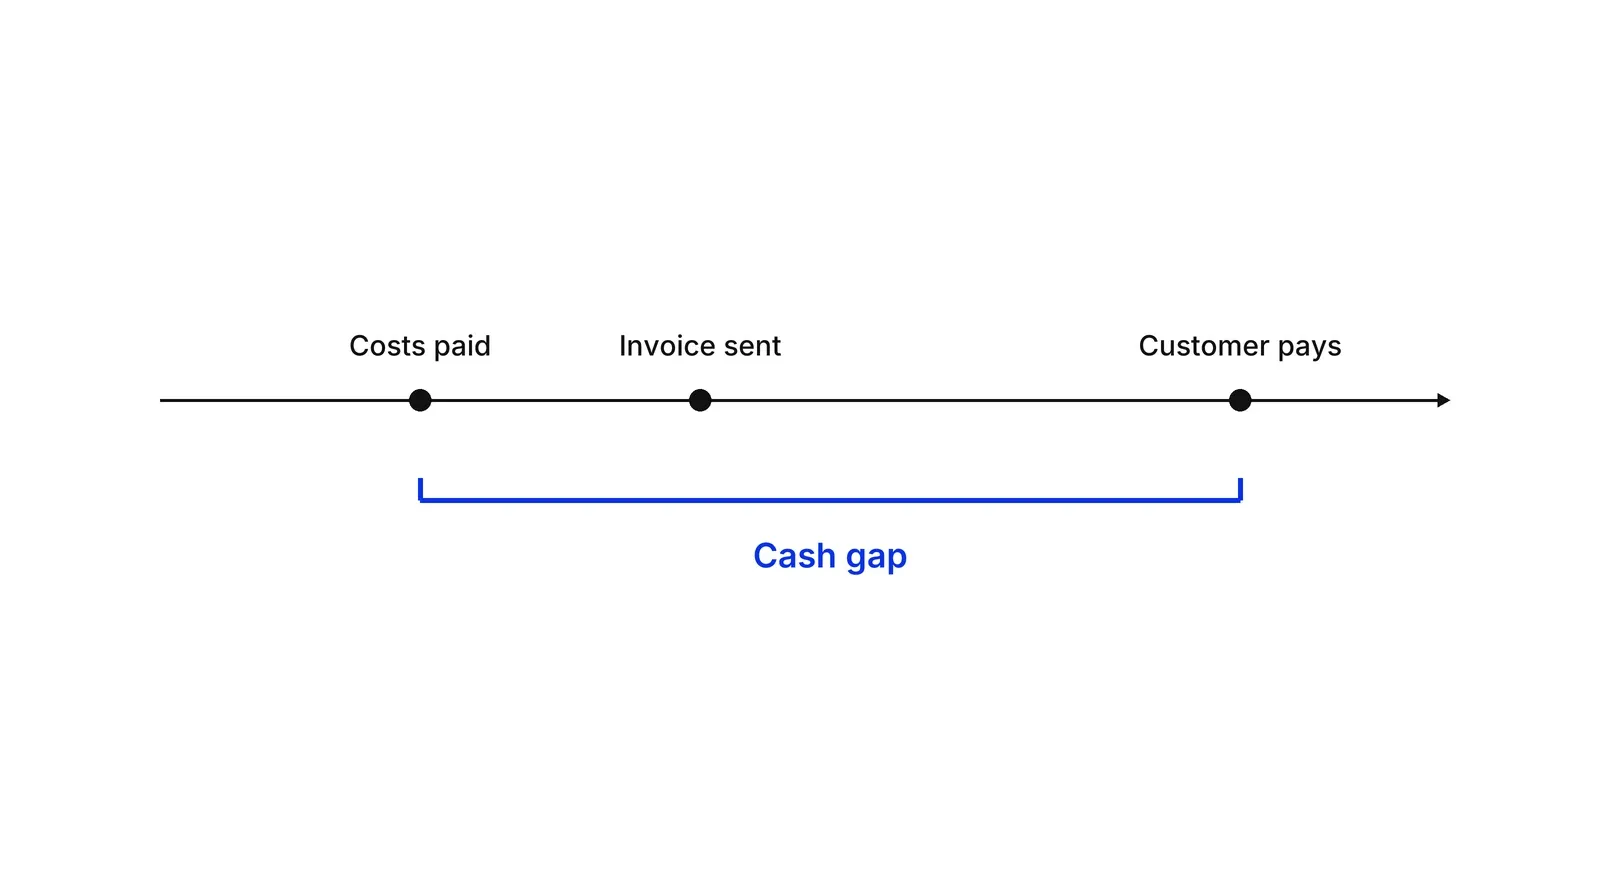
Исследования закрывшихся компаний приходят к тому же. CB Insights проанализировала 431 венчурную компанию, закрывшуюся с 2023 года, и смогла назвать причины для 385 из них. На первом месте оказалась «закончился капитал» — 70%, и CB Insights считает это последней причиной, а не первопричиной. JPMorgan Chase Institute изучил 597 000 малых компаний с февраля по октябрь 2015 года: медианный денежный буфер составил 27 дней, 25-й процентиль — 13 дней, 75-й — 62. В опросе Федеральной резервной системы о кредитовании малого бизнеса за 2024 год 51% из 7 653 ответивших компаний с наёмными работниками назвали неравномерный денежный поток финансовой проблемой.
Старейший хорошо задокументированный случай — W. T. Grant. Ларгей и Стикни показали в 1980 году, что операции ритейлера до 1973 года расходовали больше денег, чем создавали, хотя «денежный поток» в узком смысле — чистая прибыль плюс амортизация — держался ровно, а инвесторы по-прежнему оценивали акции почти в 20 годовых прибылей (P/E около 20). Journal of Accountancy позже подытожил это так: положительные прибыль и коэффициенты текущей ликвидности при сильно отрицательных денежных потоках перед банкротством.
Три раздела отчёта и статьи ДДС
Отчёт о движении денежных средств раскладывает каждое движение по операционной, инвестиционной или финансовой деятельности. Операционная — это основная деятельность, приносящая выручку, и всё, что не подошло в два других раздела. Инвестиционная — приобретение и выбытие долгосрочных активов и вложений. Финансовая — изменения капитала и заимствований.
| Раздел | Типичные поступления | Типичные платежи |
|---|---|---|
| Операционный | Платежи клиентов | Поставщики, зарплаты, налоги, аренда |
| Инвестиционный | Продажа оборудования или вложений | Оборудование, программы, учтённые как актив, покупка компаний |
| Финансовый | Новые кредиты, выпуск акций | Погашение кредитов, дивиденды |
IFRS и US GAAP сходятся в трёх разделах и расходятся в деталях. По ASC 230 уплаченные проценты относятся к операционному потоку, как пишет руководство PwC. До вступления IFRS 18 в силу для периодов, начинающихся с 1 января 2027 года, IAS 7 позволяет многим компаниям самим выбирать, где показывать проценты и дивиденды; IFRS 18 убирает большую часть этого выбора, говорит KPMG. Банковские овердрафты могут считаться деньгами по IFRS, если они входят в систему управления денежными средствами, а по US GAAP не могут; US GAAP при этом включает в итоговые суммы денег ограниченные в использовании средства, согласно сравнению Deloitte. Для платёжного или банковского бизнеса, который держит деньги клиентов, эти различия меняют главную цифру остатка.
Прямой или косвенный метод?
Прямой метод перечисляет валовые поступления и платежи. Косвенный начинается с прибыли и корректирует её на неденежные статьи и на изменения дебиторской и кредиторской задолженности и запасов. IAS 7 рекомендует прямой метод: он даёт сведения, полезные для оценки будущих денежных потоков, а косвенный — нет. Deloitte отмечает, что US GAAP при любом методе требует сверки чистой прибыли с операционным денежным потоком. С 2027 года IFRS 18 переносит отправную точку косвенного метода с прибыли после налогов на операционную прибыль.
На практике нужны оба. Косвенный взгляд объясняет, почему деньги и прибыль расходятся. Прямой, разложенный по неделям, показывает, пройдёт ли в пятницу зарплата.
Цикл конвертации денег
Цикл конвертации денег — это число дней между оплатой того, что вы закупаете, и получением денег от клиентов. Верлин Ричардс и Юджин Лафлин ввели его в 1980 году, пишет Journal of Accountancy. Он равен дням запасов плюс дням дебиторской задолженности минус дни кредиторской задолженности.
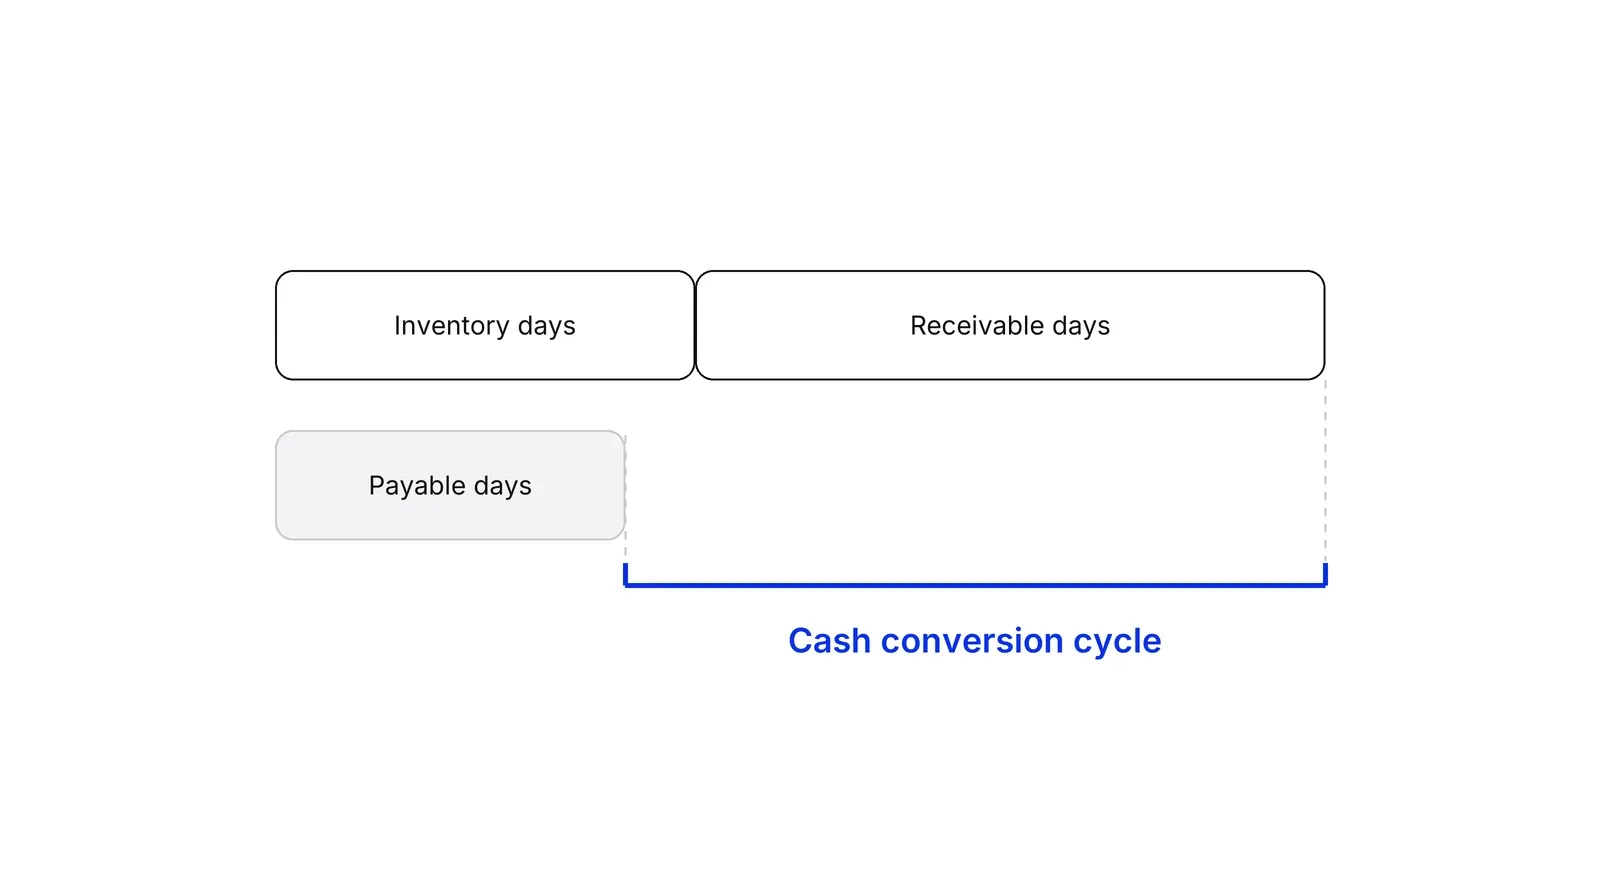
При 30 днях запасов, 45 днях на сбор денег и 25 днях на оплату поставщикам цикл равен 50 дням. Сократите любую из трёх величин — сократится и разрыв. Цикл бывает и отрицательным: статья Journal of Accountancy 2013 года оценила цикл Amazon в минус 38 дней — клиенты платили раньше, чем компания платила поставщикам. Схемы финансирования поставщиков могут растягивать дни кредиторской задолженности незаметно для читателя отчётности, поэтому в мае 2023 года IASB добавил требования к раскрытию для периодов, начинающихся с 1 января 2024 года.
ДДС не равен прибыли, и одного его мало
| Отчёт о прибылях и убытках | ДДС | |
|---|---|---|
| Фиксирует | Заработанную выручку, возникшие затраты | Полученные и уплаченные деньги |
| Отвечает | Стоит ли делать каждую продажу? | Сможем ли заплатить в пятницу? |
| Искажают | Сроки начисления, амортизация | Предоплаты, должники, разовые покупки |
Исследование Слоуна 1996 года в The Accounting Review показало, что устойчивость прибыли зависит от относительной величины её денежной и начисленной частей. Читать обе вместе лучше, чем каждую по отдельности. Маржа на каждой продаже — отдельный вопрос, и о нём наша страница про маржинальную прибыль. У подписочного бизнеса то, когда придут деньги, решают условия оплаты — об этом страница про подписочную модель.
Прогноз ДДС на 13 недель
Прогноз на 13 недель — это скользящий понедельный расчёт поступлений и платежей на ближайший квартал. Горизонт объясняет рекомендация KPMG 2020 года: 13 недель — один финансовый квартал, достаточно долго, чтобы принимать решения, и достаточно коротко, чтобы прогноз оставался точным. KPMG также советует обновлять его еженедельно или даже ежедневно, а при исключительной неопределённости растягивать до 17 недель. Стройте его прямым методом, по срокам оплаты счетов и календарю зарплат.
Тест Пола Грэма «default alive» — та же идея в версии для стартапов. Если расходы остаются прежними, а выручка растёт теми же темпами, что и недавно, дойдёт ли компания до прибыльности раньше, чем кончатся деньги? Его эссе 2009 года о ramen profitability добавляет близкую мысль: компании, которая зарабатывает достаточно, чтобы покрыть расходы основателей на жизнь, больше не нужно привлекать деньги, чтобы выжить.
План Growth Lab стоит начинать с денег, которые бизнес может потратить, а не с прибыли, которую он показывает.
Как применять: ДДС (движение денежных средств): статьи и отчёт по шагам
- Определите, что считается деньгами. Выпишите счета, которые относятся к деньгам: остатки на расчётных счетах и краткосрочные вклады, которые легко вернуть в деньги. Средства клиентов и деньги, заблокированные как гарантия, ведите отдельно. Результат: один остаток на начало, с которым согласны все.
- Разнесите банковские движения за три месяца по трём разделам. Каждому поступлению и платежу присвойте раздел: операционный (клиенты, поставщики, сотрудники, налоги), инвестиционный (оборудование, долгосрочные активы) или финансовый (кредиты, капитал, дивиденды). Результат: таблица, где видно, откуда пришли деньги и куда ушли.
- Сверьте прибыль с операционным денежным потоком. Начните с прибыли и поправьте её на неденежные статьи и на изменения дебиторской и кредиторской задолженности и запасов. Результат: короткий список причин, по которым прибыль и операционный денежный поток расходятся.
- Постройте понедельный прогноз на 13 недель. Расставьте ожидаемые поступления и платежи по неделям: по срокам оплаты счетов, календарю зарплат и счетам поставщиков. Результат: остаток на конец каждой из ближайших 13 недель, наименьшая неделя отмечена.
- Посчитайте цикл конвертации денег. Сложите дни запасов и дни неоплаченных счетов клиентов, затем вычтите дни неоплаченных счетов поставщиков. Результат: одно число — сколько дней вы финансируете из своих денег — и цель, до которой его нужно сократить.
- Задайте минимальный остаток и назовите триггер. Выберите наименьший остаток, который компания готова держать, и действия на случай, если прогноз упадёт ниже него: например, подтолкнуть дебиторов к оплате или отложить найм. Результат: правило, по которому команда действует без совещания.
- Обновляйте прогноз каждую неделю. Замените прошлую неделю фактом, добавьте новую неделю в конец и запишите три самых больших промаха. Результат: прогноз, который становится точнее, и привычка смотреть вперёд.
Примеры
Клиника, которая работает со страховыми
Иллюстративный пример, реальная клиника не подразумевается. Клиника получает 3 000 000 ₽ в месяц, а на персонал, аренду и расходники тратит 2 700 000 ₽, поэтому каждый месяц закрывает в прибыли. Страховые компании платят через 60 дней после лечения. За первые два месяца из банка уходит 5 400 000 ₽, а поступлений нет: первые деньги от страховых приходят в начале третьего месяца. Клиника прибыльна, но чтобы дождаться оплаты, ей нужна примерно такая сумма на счёте.
Софтверная компания с годовой оплатой
Иллюстративный расчёт. SaaS-компания в январе подписывает 100 клиентов по 60 000 ₽ в год с оплатой вперёд, поэтому в январе на счёт приходит 6 000 000 ₽. По [IFRS 15](https://www.ifrs.org/issued-standards/list-of-standards/ifrs-15-revenue-from-contracts-with-customers/) компания признаёт выручку по мере оказания услуги — по одной двенадцатой этой суммы, то есть по 500 000 ₽, каждый месяц. Деньги приходят раньше выручки. Поэтому годовая оплата и помогает денежному потоку, и поэтому же эти деньги надо придержать: услугу за них ещё предстоит оказать.
Amazon, 2025
[Amazon сообщила](https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Fourth-Quarter-Results/) за 2025 год о чистой прибыли $77,7 млрд, операционном денежном потоке $139,5 млрд и свободном денежном потоке $11,2 млрд за последние двенадцать месяцев. Один и тот же год описывают три разных числа. Свободный денежный поток — то, что остаётся после капитальных затрат, а именно такие оттоки показывает инвестиционный раздел отчёта. Здесь он составляет малую долю операционного потока.
Когда применять
Используйте, когда компания растёт, когда клиенты платят медленно, когда зарплатный фонд велик по сравнению с остатком на счёте, а также перед раундом инвестиций, планом найма или крупной покупкой. ДДС отвечает на вопрос, на который прибыль не отвечает: сможем ли мы заплатить по обязательствам в ближайшие три месяца?
Когда не применять
Не решайте по одному этому отчёту, стоит ли держать продукт или сегмент клиентов. Денежный поток может выглядеть сильным просто потому, что клиенты заплатили вперёд или поставщику заплатили с опозданием. На этот вопрос отвечают прибыль на единицу и юнит-экономика.
Частые ошибки
- Принимать прибыль за деньги и смотреть на остаток в банке, только когда подходит платёж.
- Строить прогноз по отчёту о прибылях и убытках, а не по срокам оплаты счетов: клиенты, которые платят с опозданием, в нём не видны.
- Считать годовые контракты с предоплатой деньгами, которые можно тратить, хотя услуга за эти деньги ещё не оказана.
- Делать прогноз раз в квартал. Планы по деньгам устаревают за недели, поэтому практики обновляют их каждую неделю.
- Растягивать сроки оплаты поставщикам, чтобы поправить цифры, не замечая, что это портит отношения с поставщиками и прячет настоящий цикл.
Вопросы и ответы
Какие три вида денежных потоков бывают?
Операционный, инвестиционный и финансовый. Операционный покрывает основную деятельность, приносящую выручку: поступления от клиентов и платежи поставщикам и сотрудникам. Инвестиционный — покупку и продажу долгосрочных активов. Финансовый — привлечение и возврат капитала и займов. Так их определяет IAS 7.
Чем прямой метод отличается от косвенного?
Прямой метод показывает валовые поступления и платежи. Косвенный начинается с прибыли и корректирует её на неденежные статьи и на изменения оборотного капитала. IAS 7 рекомендует прямой метод. По US GAAP при любом методе нужна сверка с чистой прибылью.
Почему прибыльная компания может иметь отрицательный денежный поток?
Прибыль учитывает выручку, когда она заработана, а ДДС — когда деньги двигаются. Если компания платит сотрудникам и поставщикам раньше, чем платят клиенты, или тратит деньги на запасы и оборудование, операционный или общий денежный поток может быть отрицательным при положительной прибыли. Так выглядела W. T. Grant перед банкротством.
Что такое прогноз ДДС на 13 недель?
Это скользящий понедельный прогноз поступлений и платежей на ближайший квартал. KPMG описывает 13 недель как один финансовый квартал: достаточно долго, чтобы принимать решения, и достаточно коротко, чтобы прогноз оставался точным. Каждую неделю вы заменяете прогноз фактом и добавляете новую неделю.
Какие статьи входят в отчёт ДДС?
Операционные статьи — поступления от клиентов и платежи поставщикам, сотрудникам и налоговым органам. Инвестиционные — покупка и продажа оборудования и других долгосрочных активов. Финансовые — полученные и погашенные кредиты, привлечённый капитал и выплаченные дивиденды. Проценты и дивиденды попадают в разные разделы в зависимости от стандарта учёта.
Источники
- IFRS Foundation, IAS 7 Statement of Cash Flows
- IFRS Foundation, International Accounting Standard 7 Statement of Cash Flows, standard text
- IFRS Foundation, IFRS 18 Presentation and Disclosure in Financial Statements
- IFRS Foundation, IFRS 15 Revenue from Contracts with Customers
- IFRS Foundation, IASB increases transparency of companies' supplier finance, May 2023
- KPMG, IFRS 18 changes the statement of cash flows
- Deloitte, Roadmap: IFRS and US GAAP comparison, statement of cash flows
- PwC, Financial statement presentation guide, classification of cash flows (ASC 230)
- PwC, FASB ASU 2016-18, Statement of Cash Flows (Topic 230): Restricted Cash
- Journal of Accountancy, The cash conversion cycle and liquidity analysis, May 2013
- James A. Largay, Clyde P. Stickney, Cash Flows, Ratio Analysis and the W. T. Grant Company Bankruptcy, Financial Analysts Journal 36(4), 1980
- Journal of Accountancy, Cash flow ratios, October 1998
- Richard G. Sloan, Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?, The Accounting Review 71(3), 1996
- CB Insights, The top 9 reasons startups fail, March 2026
- JPMorgan Chase Institute, Cash Is King: Flows, Balances, and Buffer Days, 2016
- Federal Reserve Banks, 2025 Report on Employer Firms: Findings from the 2024 Small Business Credit Survey
- KPMG, COVID-19 webinar summary, Liquidity and cash management, March 2020
- Paul Graham, Default Alive or Default Dead?, October 2015
- Paul Graham, Ramen Profitable, July 2009
- Amazon.com, Amazon.com Announces Fourth Quarter Results, 2026
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.