Оценка клиентской базы: как посчитать стоимость
Оценка компании через клиентов прогнозирует, сколько клиентов фирма привлечёт, удержит и сколько с них заработает, а затем пропускает эту выручку через обычную модель дисконтированного денежного потока и получает стоимость всего бизнеса.
Оценка клиентской базы (CBCV, customer-based corporate valuation) — способ оценить компанию снизу вверх: по раскрытым данным о клиентах вы моделируете привлечение, удержание и расходы клиентов, превращаете это в прогноз выручки и дисконтируете получившиеся денежные потоки. Метод показывает, сколько стоит клиентская база и окупают ли новые клиенты то, во что они обходятся.
- Автор
- Сунил Гупта, Дональд Леман и Дженнифер Стюарт (первая версия); Дэниел Маккарти, Питер Фейдер и Брюс Харди (современные модели), 2004; 2017 и 2018
- Уровень
- 401 · Экспертный
- Подходит
- растущая компания, корпорация
- Время на внедрение
- Несколько дней на первый проход для подписочной компании, дольше для ритейлера
- Что понадобится
- публичная отчётность компании или цифры из данных совета директоров и data room: привлечённые клиенты, активные клиенты, выручка на клиента по кварталам · стандартная модель дисконтированного денежного потока с допущениями по марже, капитальным затратам, налогам и ставке дисконтирования · человек, который умеет подбирать простые статистические модели удержания, в таблице или в коде
Оценка клиентской базы (CBCV) — это способ оценить фирму через прогноз того, что будут делать её нынешние и будущие клиенты: прогноз превращают в денежные потоки и цену акции. Дэниел Маккарти и Питер Фейдер описывают метод как связь стоимости клиентской базы с общей финансовой оценкой на публично раскрытых данных. Их статья в Harvard Business Review за январь 2020 года начинается с ритейлера одежды Revolve: на IPO в июне 2019 года его оценили в $1,2 млрд, а в первый день торгов акции подорожали ещё на 89%, и мультипликатор к выручке за последние 12 месяцев дошёл примерно до 4,5.
Откуда взялась оценка компании через клиентов?
Первая законченная версия — статья Гупты, Лемана и Стюарт 2004 года в Journal of Marketing Research. Они определили стоимость клиента как ожидаемую сумму дисконтированных будущих доходов и на публичных данных пяти фирм показали, что оценка клиентов позволяет оценивать и компании с отрицательной прибылью. Ещё они сообщили, что улучшение удержания на 1% повышает стоимость фирмы примерно на 5%, а такое же улучшение маржи — на 1%, снижение стоимости привлечения — на 0,1%.
Позже финансовую часть подтянули. Шульце, Скиера и Визель (2012) добавили долг и непрофильные активы и выяснили, что на выборке из более чем 2 000 компаний за десять лет рост капитала клиентов на 10% усиливался до роста стоимости для акционеров на 15,5%. Боначчи, Колев и Лев (2015) обнаружили, что показатель ценности клиентов у подписочных фирм связан с ценой акций сверх того, что объясняет бухгалтерская отчётность. Маккарти, Фейдер и Харди (2017) и Маккарти и Фейдер (2018) перестроили модели клиентов так, чтобы им могли доверять финансисты. Двое последних авторов в 2018 году основали Theta Equity Partners, чтобы применять метод коммерчески, поэтому их слова о его результативности исходят от компании, которой есть что продавать.
Смежные работы закрывают отдельные звенья цепочки. Блэттберг и Дейтон предложили тест капитала клиентов в Harvard Business Review в 1996 году, а Раст, Лемон и Зейтамл в 2004 году сравнивали по капиталу клиентов варианты маркетинга. Бауэр и Хаммершмидт (2005) формально связали капитал клиентов с дисконтированным денежным потоком, а Кумар и Шах (2009) проверили связь с рыночной капитализацией на двух компаниях из Fortune 1000. Что до моделей, модель Парето/NBD Шмиттлайна, Моррисона и Коломбо (1987) и более простая BG/NBD Фейдера, Харди и Ли (2005) описывают клиентов, которые уходят без предупреждения, а Джерат, Фейдер и Харди (2016) приспособили такие модели к агрегированным данным. Обзор области сделали Гупта с коллегами в 2006 году.
Как прогноз по клиентам превращается в стоимость фирмы?
Метод меняет одну строку в стандартной модели дисконтированного денежного потока. Вместо выручки, растущей с заданным темпом, вы прогнозируете её из трёх видов поведения: сколько клиентов приходит, сколько остаётся и сколько они тратят. Всё, что ниже выручки, — обычные финансы: маржа, постоянные затраты, налоги, капитальные затраты, затем сумма дисконтированного свободного денежного потока и непрофильных активов за вычетом чистого долга.
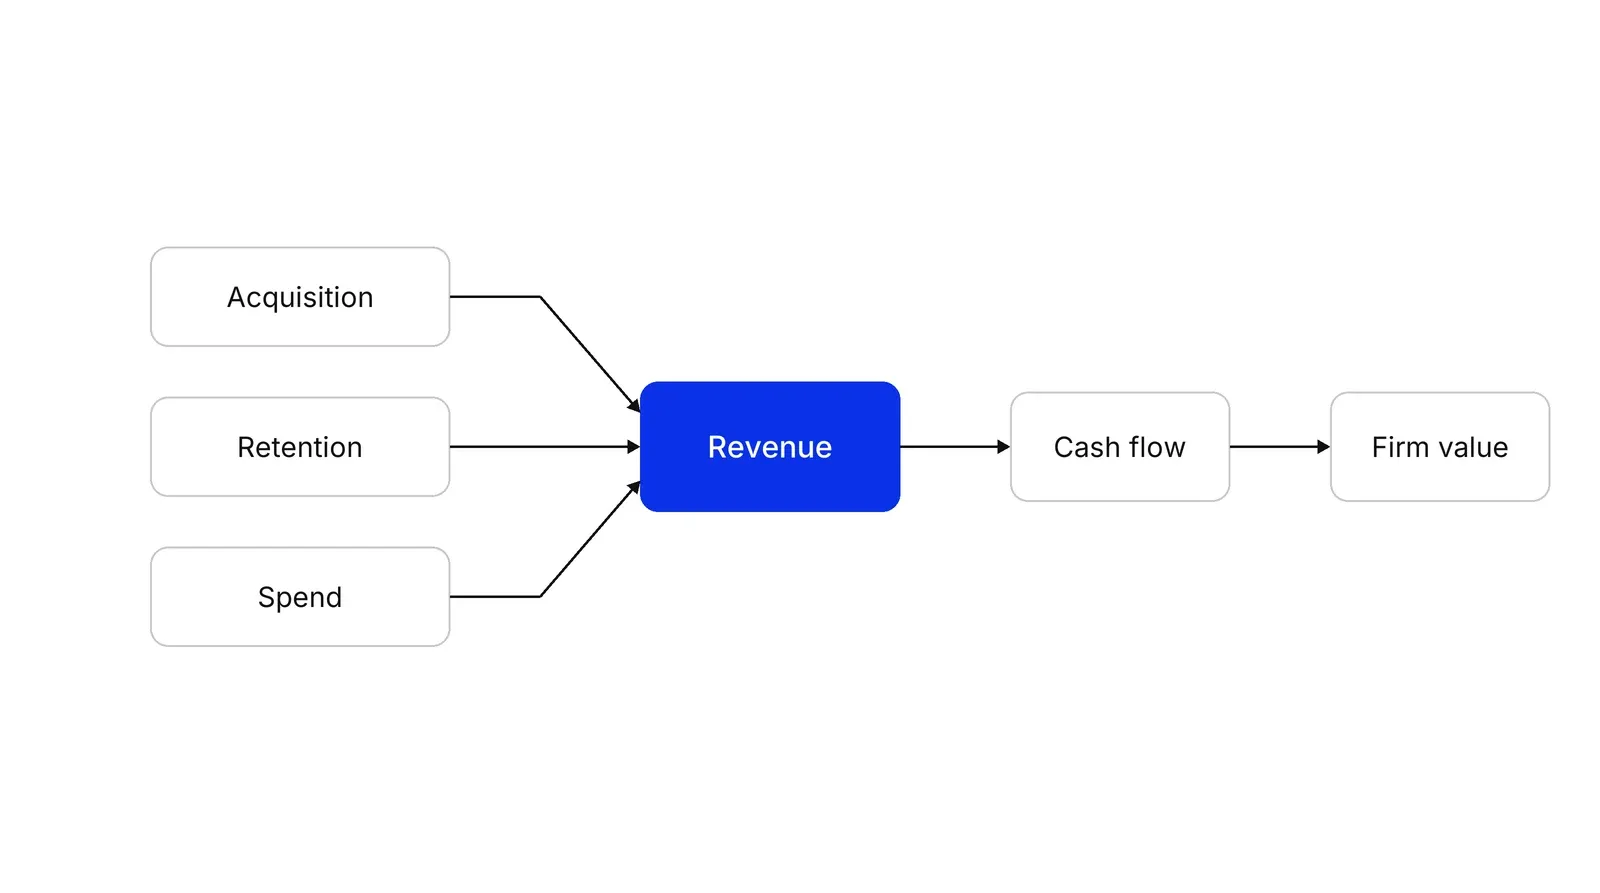
Капитал клиентов — это оставшаяся стоимость сегодняшних клиентов плюс приведённая стоимость тех, кого фирма ещё не привлекла. По словам Маккарти и Фейдера, для многих компаний это большая часть стоимости для акционеров. Как строят и продлевают кривую удержания по когортам, смотрите в материалах про расчёт LTV по когортам и когортный анализ: здесь та же логика, но на уровень выше.
Почему тип бизнеса меняет метод?
Сложность зависит от того, виден ли отток. Маккарти и Фейдер называют три проблемы для фирм, которые продают без контрактов: отток не наблюдается, повторные покупки и траты сильно различаются, а снаружи видны только агрегированные повторные срезы.
| С контрактами (подписка) | Без контрактов (ритейл, маркетплейс) | |
|---|---|---|
| Отток | Виден и часто раскрывается | Скрытый: клиенты просто перестают заказывать |
| Что обычно раскрывают | Подписчики пришли и ушли, ARPU | Активные клиенты, заказы, выручка |
| Опубликованный пример | Dish Network, Sirius XM | Overstock, Wayfair |
| Главный риск | Игнорировать различия между клиентами | Принимать «активного» за «живого» |
Фейдер и Маккарти в 2016 году говорили, что если считать всех клиентов средними, стоимость фирмы занижается, как показали Фейдер и Харди ещё в 2010-м. Не работает и такой короткий путь: взять подписочную формулу, подставив долю повторных покупок вместо доли удержания. Маккарти и Фейдер сообщают, что eBay и Amazon, две компании без контрактов в исследовании 2004 года, оказались и двумя худшими по точности. Важны и определения: Overstock считает клиента активным после заказа за последние три месяца, Wayfair — за двенадцать, Camping World — за двадцать четыре.
Насколько хорошо это работает?
На собственных примерах авторов: у трёх фирм результат близкий, у одной — далёкий. На конец первого квартала 2015 года модель оценила Dish в $64,62 за акцию при цене $66,38, а Sirius XM — в $4,24 при $3,90. На конец первого квартала 2017 года она оценила Overstock в $16,88 при $15,50, а Wayfair — в $10,24 при $64,16. Цифры по Dish и Sirius взяты из открытой копии статьи 2017 года, по ритейлерам — из рабочей версии 2017 года, на которой основана статья в JMR.
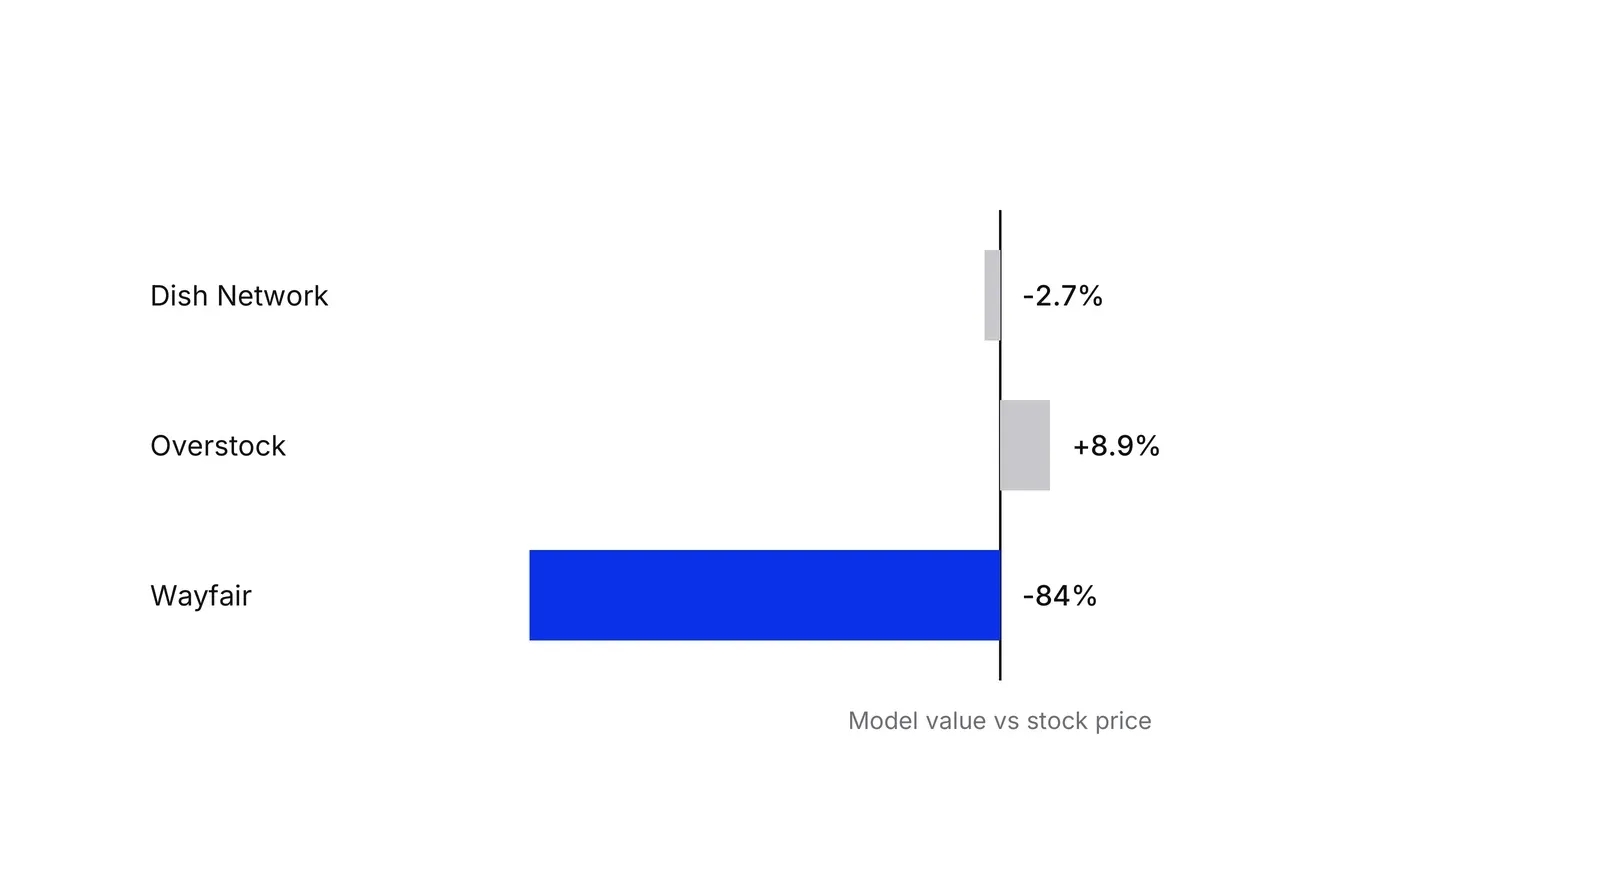
Интереснее всего разрыв по Wayfair. Авторы сообщили, что даже самый оптимистичный из смоделированных сценариев дал $57,03, то есть всё равно примерно на 11% ниже цены, и что на акции тогда активно играли на понижение. Если модель расходится с рынком, это не доказывает, что рынок ошибается. Зато видно, чего цена требует от клиентов. В подкасте Knowledge at Wharton Фейдер и Маккарти говорят, что тоже ошибались на некоторых компаниях и что промахи не показывают систематического смещения; независимой проверки этого послужного списка мы не нашли.
Раскрытие данных выгодно обеим сторонам. Байер, Тули и Скиера разметили 511 годовых отчётов телеком-компаний и авиакомпаний и выяснили, что раскрытие клиентских показателей с прицелом на будущее связано с меньшей неопределённостью у инвесторов, а утверждение, будто раскрытие вредит будущим денежным потокам, подтверждения не нашло.
Что метод говорит о юнит-экономике?
Он делит рост на то, сколько стоит новый клиент и сколько он, как ожидается, заработает. По Wayfair рабочая версия 2017 года, на которой основана статья в JMR, даёт стоимость привлечения около $69 против примерно $59 ожидаемой дальнейшей прибыли на клиента, то есть убыток около $10; Overstock потратил около $38 и получил около $47, то есть заработал примерно $9. Тот же тест можно сделать на ваших цифрах — в материалах про юнит-экономику и соотношение LTV/CAC.
Анализ Dish добавляет два наблюдения, которые среднее скрывает. У только что привлечённого клиента ожидаемый остаток жизни был 5,5 года, а у клиента, пришедшего десятью годами раньше, — 9,4 года, что согласуется с мыслью: те, кто остаётся надолго, с большей вероятностью остаются и дальше. Если та же логика работает внутри компании, ближайший операционный показатель — чистое удержание выручки (NRR).
Где метод ломается?
Это взгляд снаружи, рассчитанный на пассивных инвесторов, которые оценивают действующий бизнес. Маккарти и Фейдер говорят об этом прямо: метод не использует данные о ценах и маркетинг-миксе и не поправляет на эндогенность, поэтому не покажет, какое маркетинговое действие повысит стоимость. Маккарти также отмечал, что компании часто не раскрывают данные, которые выставляют их в плохом свете. Авторы исходят из того, что раскрытие не стратегическое, и фирмы, которые перестают отчитываться по метрике, когда она ухудшается, это допущение ломают.
Статья 2017 года про Dish добавляет практический момент. Анализ чувствительности показал, что сильнее всего оценка менялась там, где неопределённы удержание и траты, поэтому полезнее всего инвесторам было бы лучшее раскрытие данных о потерянных клиентах. Авторы также считают, что метод мог бы подойти частным компаниям при due diligence, когда несколько квартальных сводок приходят раньше журнала транзакций. План Growth Lab начинается с той же арифметики привлечения, удержания и трат, только внутри компании.
Как применять: Оценка клиентской базы: как посчитать стоимость по шагам
- Решите, виден ли отток. Подписочная компания знает, когда клиент уходит. Ритейлер или маркетплейс — нет: клиенты просто перестают покупать. От ответа зависит, какая модель удержания вам нужна. Результат: одна строка о том, что фирма работает по контрактам или без них.
- Соберите раскрытые данные о клиентах. Выпишите привлечённых, потерянных и активных клиентов и выручку на клиента за каждый доступный квартал и запишите, как компания определяет «активного». Результат: квартальная таблица с определениями, чтобы не сравнивать две фирмы по несовпадающим метрикам.
- Подберите модели привлечения, удержания и трат. Для каждого фактора подберите модель так, чтобы заложенное в ней поведение воспроизводило раскрытые итоги. Проверьте её: отложите последние кварталы и сравните прогноз с тем, что случилось. Результат: три модели, прошедшие проверку на отложенных данных.
- Спрогнозируйте выручку на долгий срок. Прогоняйте модели вперёд, пока поздние денежные потоки не перестанут влиять на результат; в опубликованных работах горизонт — 50 лет. Результат: квартальный прогноз выручки, построенный от клиентов, а не от темпа роста.
- Прогоните стандартную модель денежного потока. Примените маржу, постоянные затраты, капитальные затраты, налог и ставку дисконтирования, затем добавьте непрофильные активы и вычтите чистый долг. Результат: стоимость акции, а не только цифра по клиентам.
- Добавьте диапазон и посмотрите на юнит-экономику. Сделайте повторную выборку (ресэмплинг) по прогнозу, чтобы получить интервал оценки, и сравните, сколько стоит новый клиент и сколько он, как ожидается, принесёт. Результат: диапазон стоимости и вывод о том, окупается ли рост.
Примеры
Dish Network, подписочная компания
Маккарти, Фейдер и Харди оценили Dish по квартальной отчётности на конец первого квартала 2015 года и получили $64,62 за акцию при рыночной цене $66,38. Они также посчитали, что клиент, привлечённый в том квартале, принесёт $1 426 будущей прибыли до налогов при средней стоимости привлечения $854, а вероятность того, что на конкретном новом клиенте компания потеряет деньги, составляет 41%.
Overstock и Wayfair, два интернет-магазина
Маккарти и Фейдер оценили обе компании на конец первого квартала 2017 года. Модель дала для Overstock $16,88 при цене $15,50, для Wayfair — $10,24 при цене $64,16. Часть разрыва объясняет юнит-экономика: Wayfair тратил около $69 на клиента, который потом приносил около $59, Overstock — около $38 на клиента, который приносил около $47.
Сеть клиник с абонементами (иллюстративный пример)
Допустим, у сети 10 000 клиентов с абонементом, каждый оставляет по 3 000 ₽ в месяц после переменных затрат, ежемесячно уходит 2%, а месячная ставка дисконтирования — 1%. Каждый абонент стоит сегодня около 101 000 ₽, значит, нынешняя база стоит около 1,01 млрд ₽ до постоянных затрат, будущих абонентов и чистого долга. Реальные клиенты уходят не ровно по 2% в месяц, поэтому в настоящей модели удержание подбирают в зависимости от того, сколько клиент уже пробыл в сети.
Когда применять
Применяйте, когда стоимость компании держится в основном на клиентах, которых она ещё не монетизировала: быстрорастущая подписочная или e-commerce-компания с небольшой или отрицательной прибылью. Подходит и для оценки инвестиции или покупки, когда нужно понять, окупают ли привлечённые клиенты свою стоимость, и для разговора с советом директоров и инвесторами, где мультипликатор выручки скрывает, из чего складывается цифра.
Когда не применять
Не берите метод, если данных о клиентах нет или они определены слишком расплывчато, чтобы их сравнивать, если основная стоимость создаётся не клиентами, а другими активами, и для быстрого отбора, где хватает мультипликатора выручки. Метод оценивает бизнес как действующий для стороннего пассивного инвестора, поэтому не подскажет менеджменту, какое маркетинговое действие выбрать.
Частые ошибки
- Считать компанию без контрактов подписочной. Гупта, Леман и Стюарт использовали для eBay и Amazon приближённый показатель удержания, и именно эти две компании стали худшими по точности в их выборке.
- Брать одну среднюю долю удержания. Клиенты разные, и если это игнорировать, стоимость занижается, как показали Фейдер и Харди.
- Сравнивать фирмы, по-разному определяющие «активного клиента». Overstock, Wayfair и Camping World считают клиентов, заказывавших за последние 3, 12 и 24 месяца.
- Читать точечную оценку как целевую цену. Авторы приводят интервалы оценки, потому что прогноз неопределён, а в смоделированном распределении для Wayfair вероятность нулевой стоимости акции составила 46%.
- Забыть о долге и непрофильных активах. Шульце, Скиера и Визель показали, что без них искажается то, как изменения в клиентах отражаются на стоимости для акционеров.
Вопросы и ответы
Что такое оценка компании через клиентов?
Это оценка фирмы через прогноз нынешнего и будущего поведения клиентов: данные о клиентах берутся вместе с обычными финансовыми данными. Так определяют метод Маккарти и Фейдер. Прогноз даёт строку выручки в модели дисконтированного денежного потока, поэтому на выходе стоимость компании, а не только клиента.
Чем это отличается от пожизненной ценности клиента (LTV)?
LTV оценивает одного клиента. Оценка через клиентов складывает оставшуюся стоимость нынешних клиентов и стоимость тех, кого ещё не привлекли, а затем связывает сумму со всей фирмой через её долг, непрофильные активы и затраты. Гупта с коллегами описывают это как шаг от стоимости клиента к стоимости фирмы.
Можно ли так оценить компанию без прибыли?
Да, с этого всё и началось. Гупта, Леман и Стюарт показали, что оценка клиентов позволяет оценивать быстрорастущие фирмы с отрицательной прибылью, и проверили это на Amazon, Ameritrade, eBay и E*Trade. Денежные потоки берутся из прогнозной маржи с клиентов, а не из текущей прибыли.
Насколько точна такая оценка?
На собственных примерах авторов результат оказался близок к цене акций Dish, Sirius XM и Overstock и сильно ниже неё для Wayfair. Четыре фирмы — маленькая выборка, и выбрали их потому, что они раскрывают достаточно данных о клиентах. Считайте метод структурированным вторым мнением и смотрите на интервал, а не на прогноз цены акции.
Нужен ли для метода подписочный бизнес?
Нет. Статья Маккарти и Фейдера 2018 года распространяет метод на компании без контрактов, где отток не наблюдается: по агрегированным данным моделируются скрытый отток, повторные покупки и сумма заказа. Делать это хорошо труднее, а результат сильнее зависит от того, как компания определяет свои метрики по клиентам.
Источники
- Daniel McCarthy, Peter Fader, Bruce Hardie, Valuing Subscription-Based Businesses Using Publicly Disclosed Customer Data, Journal of Marketing 81(1), 2017
- London Business School Research Online, repository record and open copy of McCarthy, Fader and Hardie (2017)
- Daniel McCarthy, Peter Fader, Customer-Based Corporate Valuation for Publicly Traded Noncontractual Firms, Journal of Marketing Research 55(5), 2018
- Sunil Gupta, Donald Lehmann, Jennifer Ames Stuart, Valuing Customers, Journal of Marketing Research 41(1), 2004
- Peter Fader, Daniel McCarthy, How to Value a Company by Analyzing Its Customers, Harvard Business Review, January-February 2020
- Christian Schulze, Bernd Skiera, Thorsten Wiesel, Linking Customer and Financial Metrics to Shareholder Value: The Leverage Effect in Customer-Based Valuation, Journal of Marketing 76(2), 2012
- Massimiliano Bonacchi, Kalin Kolev, Baruch Lev, Customer Franchise: A Hidden, Yet Crucial, Asset, Contemporary Accounting Research 32(3), 2015
- Hans Bauer, Maik Hammerschmidt, Customer-based corporate valuation: integrating the concepts of customer equity and shareholder value, Management Decision 43(3), 2005
- Emanuel Bayer, Kapil Tuli, Bernd Skiera, Do Disclosures of Customer Metrics Lower Investors' and Analysts' Uncertainty but Hurt Firm Performance?, Journal of Marketing Research 54(2), 2017
- V. Kumar, Denish Shah, Expanding the Role of Marketing: From Customer Equity to Market Capitalization, Journal of Marketing 73(6), 2009
- Roland Rust, Katherine Lemon, Valarie Zeithaml, Return on Marketing: Using Customer Equity to Focus Marketing Strategy, Journal of Marketing 68(1), 2004
- Robert Blattberg, John Deighton, Manage Marketing by the Customer Equity Test, Harvard Business Review, July-August 1996
- Sunil Gupta and others, Modeling Customer Lifetime Value, Journal of Service Research 9(2), 2006
- Peter Fader, Bruce Hardie, Customer-Base Valuation in a Contractual Setting: The Perils of Ignoring Heterogeneity, Marketing Science 29(1), 2010
- David Schmittlein, Donald Morrison, Richard Colombo, Counting Your Customers: Who Are They and What Will They Do Next?, Management Science 33(1), 1987
- Peter Fader, Bruce Hardie, Ka Lok Lee, Counting Your Customers the Easy Way: An Alternative to the Pareto/NBD Model, Marketing Science 24(2), 2005
- Kinshuk Jerath, Peter Fader, Bruce Hardie, Customer-base analysis using repeated cross-sectional summary (RCSS) data, European Journal of Operational Research 249(1), 2016
- Knowledge at Wharton, Why Your Business Is Only as Valuable as Your Customers, January 2016
- Knowledge at Wharton, Finding the Value in IPOs: Why Customer Behavior Holds the Key (podcast)
- Emory University Goizueta Effect, In Corporate Valuation, Customers Are King (Daniel McCarthy)
- Theta Equity Partners, About us
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.