Операционный рычаг: формула и пример расчёта
Операционный рычаг показывает, насколько быстрее операционная прибыль меняется вслед за выручкой, когда часть затрат остаётся постоянной. Уровень операционного рычага (DOL) выражает это одним числом.
Операционный рычаг — это доля постоянных затрат в общей структуре затрат: чем она выше, тем сильнее операционная прибыль реагирует на изменение продаж. Уровень операционного рычага (DOL) равен маржинальной прибыли, делённой на операционную прибыль, или процентному изменению операционной прибыли, делённому на процентное изменение продаж. DOL, равный 3, означает: рост продаж на 10% увеличивает операционную прибыль примерно на 30%.
- Автор
- Анализ «затраты — объём — прибыль» в управленческом учёте; связь с риском проверил Барух Лев, XX век; 1974
- Уровень
- 301 · Продвинутый
- Подходит
- малый и средний бизнес, растущая компания
- Время на внедрение
- около часа на первый расчёт, полдня на разметку всех затрат как постоянных или переменных
- Что понадобится
- отчёт о прибылях и убытках (ОПиУ) за последние 12 месяцев: выручка и все статьи затрат · человек, который знает, какие затраты изменились бы, если бы продажи сдвинулись на 10% в любую сторону · остаток денег на счетах по месяцам, чтобы сравнить его с базой постоянных затрат
Операционный рычаг показывает, какая часть затрат компании не меняется вместе с продажами. От него зависит, во сколько раз быстрее выручки движется операционная прибыль. Если у бизнеса много постоянных затрат и мало переменных, то после их покрытия он оставляет себе почти всю выручку от каждой новой продажи. Когда продажи падают, прибыль уходит с той же скоростью. Управленческий учёт десятилетиями использует эту идею в анализе «затраты — объём — прибыль». В статье 1974 года Баруха Лева компании с большей долей постоянных затрат отличались большим общим и систематическим риском акций, а финансисты с тех пор спорят о деталях.
Как рассчитать уровень операционного рычага?
Уровень операционного рычага (DOL) равен маржинальной прибыли, делённой на операционную прибыль. Учебник OpenStax по управленческому учёту определяет операционный рычаг как чувствительность операционной прибыли к процентному изменению продаж и приводит эту формулу. Маржинальная прибыль — это продажи минус переменные затраты, а как её построить, показывает страница про маржинальную прибыль. То же число можно оценить как процентное изменение операционной прибыли, делённое на процентное изменение продаж. Этим приближением пользуется Дамодаран: внешний аналитик редко видит постоянные и переменные затраты компании.
Возьмём два иллюстративных бизнеса с одинаковой выручкой и одинаковой прибылью. Цифры здесь для арифметики, это не реальные компании. Суммы в рублях за год.
| Мало постоянных затрат | Много постоянных затрат | |
|---|---|---|
| Выручка | 10 000 000 | 10 000 000 |
| Переменные затраты | 7 000 000 | 3 000 000 |
| Маржинальная прибыль | 3 000 000 | 7 000 000 |
| Постоянные затраты | 2 000 000 | 6 000 000 |
| Операционная прибыль | 1 000 000 | 1 000 000 |
| DOL | 3,0 | 7,0 |
| Выручка выросла на 10% | прибыль 1 300 000 (рост на 30%) | прибыль 1 700 000 (рост на 70%) |
| Выручка упала на 10% | прибыль 700 000 (падение на 30%) | прибыль 300 000 (падение на 70%) |
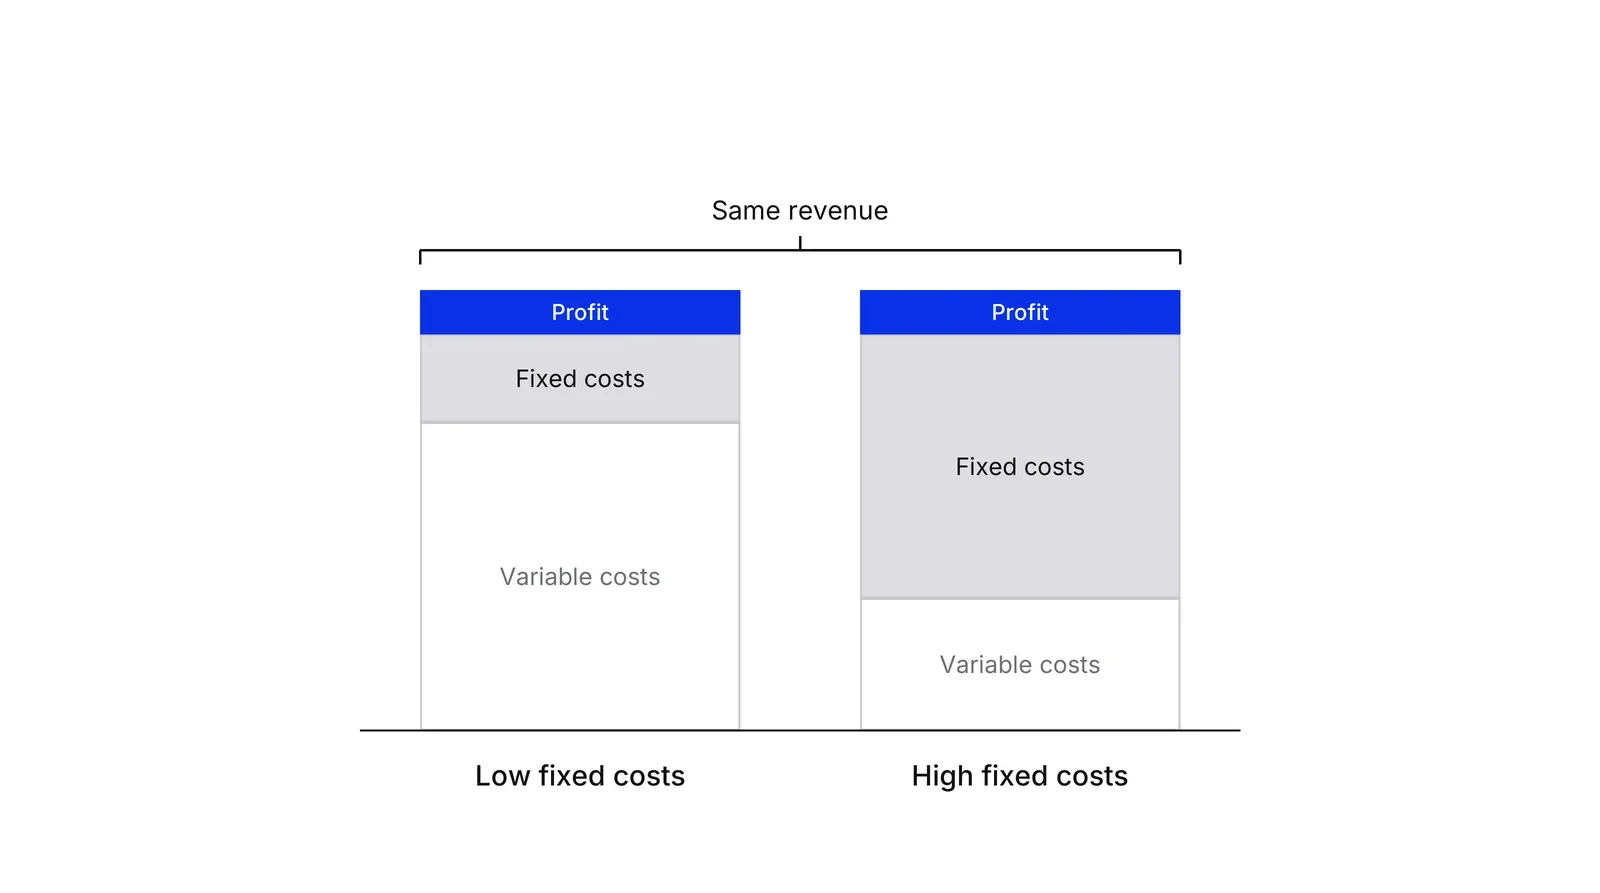
В ОПиУ сегодня оба выглядят одинаково. Разница проявляется, только когда продажи двигаются.
Почему прибыль движется быстрее выручки?
В этом и состоит эффект операционного рычага: каждая дополнительная продажа добавляет к прибыли свою маржинальную прибыль, а постоянные затраты не меняются. В бизнесе с высокой долей постоянных затрат каждый добавленный рубль выручки приносит 70 копеек прибыли, а в бизнесе с низкой долей — 30. Линия каждого бизнеса проходит через ноль, а её наклон равен DOL.
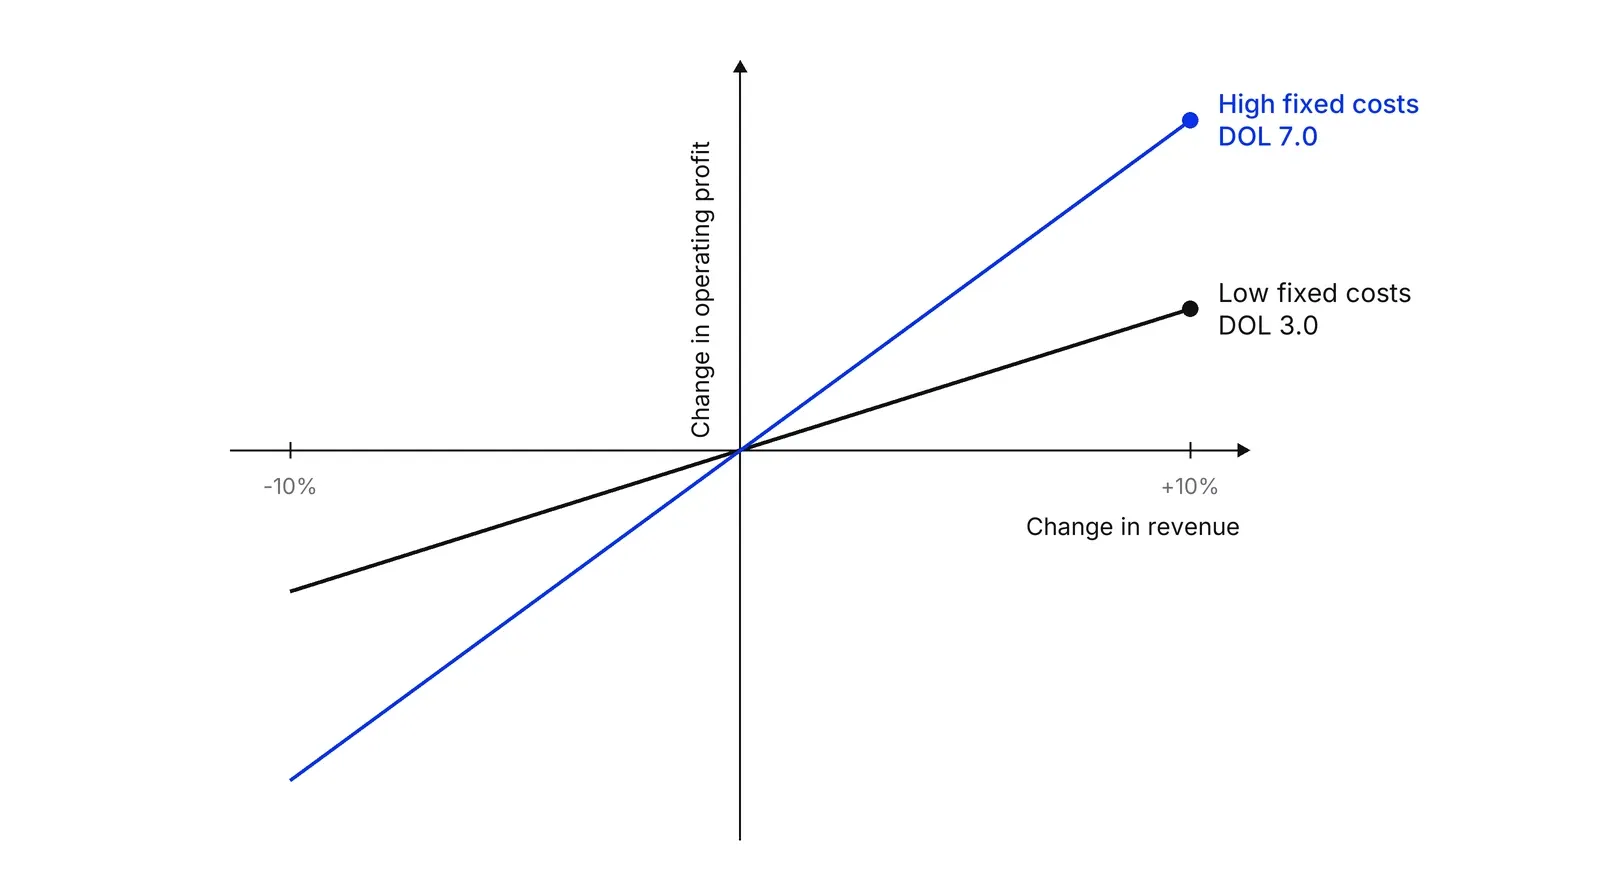
Коэффициент непостоянен. Если бизнес с высокой долей постоянных затрат вырастет по выручке в полтора раза, операционная прибыль вырастет больше чем вчетверо, а DOL упадёт примерно до 2,3. Вблизи точки безубыточности, где операционная прибыль стремится к нулю, коэффициент становится очень большим. Он работает, только пока постоянные затраты остаются постоянными, то есть в определённом диапазоне продаж и на определённом отрезке времени, а не вечно.
Что считать постоянными затратами?
Постоянная затрата остаётся прежней при обычных колебаниях продаж в течение заданного периода: аренда, оклады, лицензии на программы, оплаченные заранее контент или мощности. Переменные затраты — это материалы, комиссии платёжных систем, проценты менеджерам по продажам. Большинство реальных затрат лежит где-то между ними, и, как показывают данные, руководители подстраивают их неравномерно. Андерсон, Банкер и Джанакираман изучили 7 629 компаний за 20 лет и выяснили, что коммерческие, общехозяйственные и административные расходы растут примерно на 0,55% при росте продаж на 1%, а при падении продаж на 1% снижаются лишь примерно на 0,35%. По данным обзора SUERF о хорватских компаниях, падение продаж на 1% снижало расходы на товары и материалы примерно на 0,88%, а расходы на персонал только на 0,29%.
Структуру затрат ещё и выбирают. Дамодаран отмечает, что гибкие трудовые договоры, совместные предприятия и субподряд уменьшают постоянную долю. О том, куда неопределённость толкает компании, исследователи спорят. Банкер, Бызалов и Плен-Дуйович сообщают, что при большей неопределённости спроса производители держат больше постоянных мощностей. Каллапур и Элденбург обнаружили, что больницы штата Вашингтон перешли к более переменным затратам после изменения системы выплат Medicare в 1983 году, когда доходы стали менее предсказуемы.
Значит ли высокий операционный рычаг высокий риск?
Часто да, но данные неоднородны. Лев (1974) обнаружил, что более высокий операционный рычаг идёт вместе с большим общим и систематическим риском, а Манделькер и Ри проверили, как операционный и финансовый рычаг связаны с бетой акции. В работе 2011 года Роберта Нови-Маркса компании, отсортированные по новому показателю операционного рычага, получают разную доходность, а сам показатель помогает объяснить премию за стоимость внутри отраслей. Гарсия-Фейхоо и Йоргенсен нашли положительные связи между отношением балансовой стоимости к рыночной, DOL, доходностью и систематическим риском. Чен, Кацперчик и Ортис-Молина связали более высокую стоимость акционерного капитала в отраслях с сильными профсоюзами с потерей операционной гибкости.
Другие работы добавляют условия. Гатри показывает: если компания может отказаться от убыточного проекта, ожидаемая доходность немонотонно зависит от операционного рычага. Гу, Хакбарт и Джонсон пришли к выводу, что для негибких компаний риск растёт вместе с операционным рычагом, а для гибких снижается. Ещё одно следствие касается прогнозов. «Липкие» затраты, которые легко растут и неохотно снижаются, делают прибыль менее предсказуемой: Дэн Вайс на выборке из 44 931 квартала компаний показал, что у компаний с более липкими затратами консенсус-прогнозы аналитиков менее точны.
Как он связан с долгом и деньгами?
Операционный и финансовый рычаг — два разных множителя. Операционный заложен в структуре затрат и усиливает путь от выручки к операционной прибыли. Финансовый — в долге и усиливает путь от операционной прибыли к чистой. Чен, Харфорд и Камара показывают, что больший операционный рычаг повышает рентабельность и снижает оптимальный объём долга, а модель Саркара показывает, что они не всегда заменяют друг друга. Цзяо, Нисихара и Чжан сообщают, что квазипостоянные операционные затраты могут уменьшать недоинвестирование в компаниях, финансируемых долгом.
Постоянные затраты приходится платить деньгами независимо от продаж, поэтому прогноз движения денежных средств важен не меньше самого коэффициента. Авторы SUERF обнаружили, что у компаний с более высоким операционным рычагом прибыль и ликвидность резче реагировали на падение продаж. А размер выигрыша зависит от маржинальной прибыли с каждой единицы, и это предмет юнит-экономики.
План Growth Lab мы начинаем с маржинальной прибыли на единицу и размера базы постоянных затрат, ещё до того, как поставлена цель роста.
Как применять: Операционный рычаг: формула и пример расчёта по шагам
- Разнесите каждую статью затрат на постоянные и переменные. Пройдите по ОПиУ и пометьте каждую строку. Переменные затраты меняются вместе с продажами: материалы, комиссии платёжных систем, проценты менеджерам по продажам. Постоянные остаются на месте при обычных колебаниях продаж: аренда, оклады, лицензии на программы, оплаченные заранее контент или мощности. Смешанные статьи пометьте как полупостоянные и разделите на две части. Результат: две суммы, постоянная и переменная, которые вместе дают все затраты.
- Посчитайте маржинальную и операционную прибыль. Вычтите из выручки все переменные затраты, получится маржинальная прибыль. Вычтите из неё постоянные затраты, получится операционная прибыль. Результат: два числа за один период, которые вы разделите на следующем шаге.
- Разделите одно на другое, чтобы получить уровень операционного рычага. Разделите маржинальную прибыль на операционную. Если вышло 4, изменение продаж на 5% сдвинет операционную прибыль примерно на 20% в ту же сторону. Результат: одно число, которое показывает, насколько прибыль зависит от продаж.
- Прогоните тест «плюс и минус 10%». Пересчитайте операционную прибыль при выручке на 10% выше и на 10% ниже, оставив постоянные затраты прежними. Результат: диапазон прибыли при обычном колебании продаж. Обсуждать его проще, чем коэффициент.
- Сверьте худший сценарий с деньгами. Сравните месячные постоянные затраты с остатком денег и с тем, сколько денег бизнес зарабатывает в слабом сценарии. Результат: число месяцев, которые вы продержите базу постоянных затрат при падении продаж.
- Решите, менять ли структуру затрат. Если худший сценарий вас пугает, поищите постоянные затраты, которые можно сделать переменными: оплату по факту использования, договоры с долей от выручки, гибкий найм. Если спрос предсказуем и растёт, постоянные мощности можно оставить или нарастить сознательно. Результат: одно письменное решение со списком затрат, которых оно касается.
Примеры
Netflix: высокий операционный рычаг на росте
В [годовом отчёте Netflix по форме 10-K за 2024 год](https://www.sec.gov/Archives/edgar/data/1065280/000106528025000044/nflx-20241231.htm) выручка составляет $39,0 млрд, рост за год — 16%, операционная прибыль — $10,4 млрд, рост — 50%. Операционная маржа выросла с 21% до 27%. Если разделить 50% на 16%, DOL за год получается около 3,2. В том же отчёте затраты на контент названы по своей природе в основном постоянными, и поэтому каждый новый подписчик добавляет прибыль быстрее, чем затраты. Там же предупреждение: если рост замедлится, маржа может пострадать.
HCA Healthcare: низкий операционный рычаг у сети больниц
В [годовом отчёте HCA по форме 10-K за 2024 год](https://www.sec.gov/Archives/edgar/data/860730/000095017025020134/hca-20241231.htm) выручка составляет $70,6 млрд, рост — 8,7%. Прибыль до налога на прибыль выросла на 10,6%, то есть отношение около 1,2 после процентных расходов. Расходы на расходные материалы остались на уровне 15,2% выручки, а зарплаты и льготы снизились с 45,4% до 44,1%. Затраты, которые меняются вместе с числом пациентов, держат коэффициент низким, поэтому прибыль следует за выручкой почти вплотную и вверх, и вниз.
Delta Air Lines в 2020 году: обратная сторона
Из [годового отчёта Delta по форме 10-K за 2020 год](https://www.sec.gov/Archives/edgar/data/27904/000002790421000003/dal-20201231.htm) видно, что общая операционная выручка упала на 64% до $17,1 млрд. Общие операционные расходы сократились на 27%. Если убрать расходы на реструктуризацию и зачёт государственной помощи, по нашему расчёту падение составит 37%. Затраты снизились намного меньше выручки, и операционная прибыль в $6,6 млрд превратилась в убыток в $12,5 млрд.
Когда применять
Считайте его перед планом найма, покупкой мощностей или длинным договором, который превращает переменную затрату в постоянную. Он нужен, когда надо понять, сколько прибыли сотрёт недобор продаж, и когда вы сравниваете два бизнеса или две продуктовые линии с похожей прибылью, но разной структурой затрат.
Когда не применять
Не используйте, когда операционная прибыль близка к нулю или отрицательна: коэффициент тогда скачет или теряет смысл. Он вводит в заблуждение и при очень сильном изменении продаж, потому что затраты постоянны только в определённом диапазоне. И он не учитывает изменение цен, разовые расходы и сдвиги в структуре продаж, которые спрятаны внутри прибыли.
Частые ошибки
- Считать коэффициент константой. DOL падает, когда прибыль растёт выше точки безубыточности, и взлетает, когда прибыль приближается к нулю, так что он описывает одну точку на кривой затрат.
- Называть затрату постоянной на том основании, что в прошлом году она не менялась. Затрата постоянна только в заданном диапазоне продаж и на заданном отрезке времени.
- Выводить DOL компании из отчётности за два года, не проверив, не исказили ли изменение прибыли цены, поглощения, расходы на реструктуризацию или государственная помощь.
- Гнаться за высоким операционным рычагом ради роста прибыли и забыть, что те же постоянные затраты придётся платить из денег и в слабом квартале.
- Считать, что высокий операционный рычаг всегда означает больший риск для инвестора. Исследования показывают: связь зависит от того, насколько гибко компания может менять масштаб.
Вопросы и ответы
Какова формула уровня операционного рычага?
Уровень операционного рычага равен маржинальной прибыли, делённой на операционную прибыль. Маржинальная прибыль — это продажи минус переменные затраты. Равнозначная форма: процентное изменение операционной прибыли, делённое на процентное изменение продаж. Результат 4 означает, что изменение продаж на 5% сдвигает операционную прибыль примерно на 20%.
Что показывает операционный рычаг и что значит его высокое значение?
Операционный рычаг показывает, какая доля затрат постоянна. При высоком значении каждая новая продажа после покрытия постоянных затрат почти целиком отдаёт свою маржинальную прибыль в прибыль. Прибыль быстро растёт, когда продажи растут, и так же быстро падает, когда они сокращаются. При той же выручке прибыль колеблется сильнее.
Высокий операционный рычаг — это хорошо или плохо?
Сам по себе ни то ни другое. Он увеличивает прибыль при росте продаж и уменьшает при падении. Лев (1974) связал более высокий операционный рычаг с более высоким риском акций, а Гу, Хакбарт и Джонсон (2018) нашли, что риск растёт вместе с ним только у компаний, которые не могут менять масштаб.
Чем операционный рычаг отличается от финансового?
Операционный рычаг возникает из-за постоянных операционных затрат и усиливает переход от выручки к операционной прибыли. Финансовый рычаг возникает из-за долга и усиливает переход от операционной прибыли к чистой. Компания может иметь один без другого, а по некоторым исследованиям, компании с высоким операционным рычагом берут меньше долга.
Как рассчитать изменение операционного рычага?
Посчитайте DOL за два периода по одной формуле, то есть маржинальную прибыль, делённую на операционную, и сравните. Обычно он падает, когда бизнес заметно перерастает точку безубыточности, потому что операционная прибыль растёт быстрее маржинальной. Новые постоянные затраты, например на дополнительные мощности, толкают его вверх.
Источники
- Baruch Lev, On the Association between Operating Leverage and Risk, Journal of Financial and Quantitative Analysis 9(4), 1974
- Gershon N. Mandelker, S. Ghon Rhee, The Impact of the Degrees of Operating and Financial Leverage on Systematic Risk of Common Stock, Journal of Financial and Quantitative Analysis 19(1), 1984
- Robert Novy-Marx, Operating Leverage, Review of Finance 15(1), 2011
- Luis García-Feijóo, Randy D. Jorgensen, Can Operating Leverage Be the Cause of the Value Premium?, Financial Management 39(3), 2010
- Zhiyao Chen, Jarrad Harford, Avraham Kamara, Operating Leverage, Profitability, and Capital Structure, Journal of Financial and Quantitative Analysis 54(1), 2019
- Huafeng Chen, Marcin Kacperczyk, Hernán Ortiz-Molina, Labor Unions, Operating Flexibility, and the Cost of Equity, Journal of Financial and Quantitative Analysis 46(1), 2011
- Graeme Guthrie, A Note on Operating Leverage and Expected Rates of Return, Finance Research Letters 8(2), 2011
- Lifeng Gu, Dirk Hackbarth, Tim Johnson, Inflexibility and Stock Returns, Review of Financial Studies 31(1), 2018
- Eric Jacquier, Sheridan Titman, Atakan Yalçın, Predicting Systematic Risk: Implications from Growth Options, Journal of Empirical Finance 17(5), 2010
- Feng Jiao, Michi Nishihara, Chuanqian Zhang, Operating Leverage and Underinvestment, Journal of Financial Research 42(3), 2019
- Sudipto Sarkar, The Relationship between Operating Leverage and Financial Leverage, Accounting and Finance 60(S1), 2020
- Mark C. Anderson, Rajiv D. Banker, Surya N. Janakiraman, Are Selling, General, and Administrative Costs Sticky?, Journal of Accounting Research 41(1), 2003
- Rajiv D. Banker, Dmitri Byzalov, Jose M. Plehn-Dujowich, Demand Uncertainty and Cost Behavior, The Accounting Review 89(3), 2014
- Sanjay Kallapur, Leslie Eldenburg, Uncertainty, Real Options, and Cost Behavior: Evidence from Washington State Hospitals, Journal of Accounting Research 43(5), 2005
- Dan Weiss, Cost Behavior and Analysts' Earnings Forecasts, The Accounting Review 85(4), 2010
- OpenStax, Principles of Accounting, Volume 2: Managerial Accounting, section 3.5, Margin of Safety and Operating Leverage
- Aswath Damodaran, Applied Corporate Finance, Chapter 4, Risk Measurement and Hurdle Rates, NYU Stern
- Katharina Allinger, Ivan Huljak, Operating leverage and its importance during the Covid-19 pandemic, SUERF Policy Brief No. 256, 2022
- Netflix, Inc., Form 10-K for the fiscal year ended December 31, 2024, U.S. Securities and Exchange Commission
- HCA Healthcare, Inc., Form 10-K for the fiscal year ended December 31, 2024, U.S. Securities and Exchange Commission
- Delta Air Lines, Inc., Form 10-K for the fiscal year ended December 31, 2020, U.S. Securities and Exchange Commission
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.