Юнит-экономика: что это и как рассчитать
Юнит-экономика сравнивает прибыль с одной единицы бизнеса — клиента или заказа — с тем, во что обошлось её привлечение. По ней видно, приносит рост деньги или сжигает их.
Юнит-экономика — это выручка и затраты на одну единицу бизнеса, чаще всего на клиента или заказ. Из них считают маржинальную прибыль единицы после переменных затрат и сравнивают её со стоимостью привлечения. Она отвечает на два вопроса: окупается ли каждая новая единица и за какой срок. Основные показатели — маржинальная прибыль на единицу, CAC, срок окупаемости и LTV.
- Автор
- Практика управленческого учёта и финансов роста; формализована в исследованиях ценности клиента Сунила Гупты, Дональда Лемана и Дженнифер Стюарт, 2004 (академическая формализация)
- Уровень
- 201 · Инструмент
- Подходит
- стартап, малый и средний бизнес, растущая компания
- Время на внедрение
- Полдня на первую модель; дальше обновление раз в месяц
- Что понадобится
- одно согласованное определение единицы: платящий клиент, заказ, пациент · выручка и переменные затраты на единицу за последние 3–6 месяцев · все расходы на привлечение, включая зарплаты, по каналам и по месяцам · данные об удержании или повторных покупках хотя бы по одной когорте
Юнит-экономика — это выручка и затраты на одну единицу бизнеса: клиента, заказ или пациента. Из них получается прибыль, которую единица приносит до общих накладных расходов. Если новая единица зарабатывает больше, чем стоило её привлечь, рост добавляет стоимость. Если меньше, рост добавляет убытки. Метод — обычный управленческий учёт, применённый к росту. Формальным инструментом оценки он стал в 2004 году, когда Сунил Гупта, Дональд Леман и Дженнифер Стюарт определили ценность клиента как ожидаемую сумму дисконтированных будущих доходов, зависящую от удержания и маржи, а ценность всех клиентов — как результат темпа привлечения и стоимости привлечения новых.
Короткое определение и пример расчёта LTV : CAC — в глоссарии. Ниже — метод целиком, шаг за шагом.
Как выбрать единицу?
Единица — это то, что вы привлекаете снова и снова и с каждой новой штукой которого растут затраты. Выбирайте уровень, на котором выручку и затраты можно посчитать напрямую, без хитростей с распределением.
| Бизнес | Типичная единица | На что обратить внимание |
|---|---|---|
| Подписочное ПО | Платящий аккаунт | Места и смена тарифа внутри аккаунта |
| Интернет-магазин или продавец на маркетплейсе | Заказ, затем клиент | Возвраты и бесплатная доставка |
| Клиника | Новый пациент | Задержки страховых выплат, неявки |
| Платежи и финтех | Активный мерчант | Спящие аккаунты без оборота |
| Кредитование | Выданный кредит | Дефолты, которые приходят через месяцы |
Начните с единицы, которая совпадает со способом привлечения. Если маркетинг покупает клиентов, единица — клиент, а его заказы — повторные покупки внутри этой единицы. Подписочная модель упрощает выбор, потому что аккаунт продлевается по расписанию. В рознице и клиниках нужно чёткое правило первого события, например первый состоявшийся приём.
Маржинальная прибыль на единицу
Маржинальная прибыль на единицу — это цена, которую платит единица, минус все затраты, растущие вместе с ней. OpenStax определяет её как цену продажи единицы минус переменные затраты на единицу. Сам расчёт разобран на странице про маржинальную прибыль.
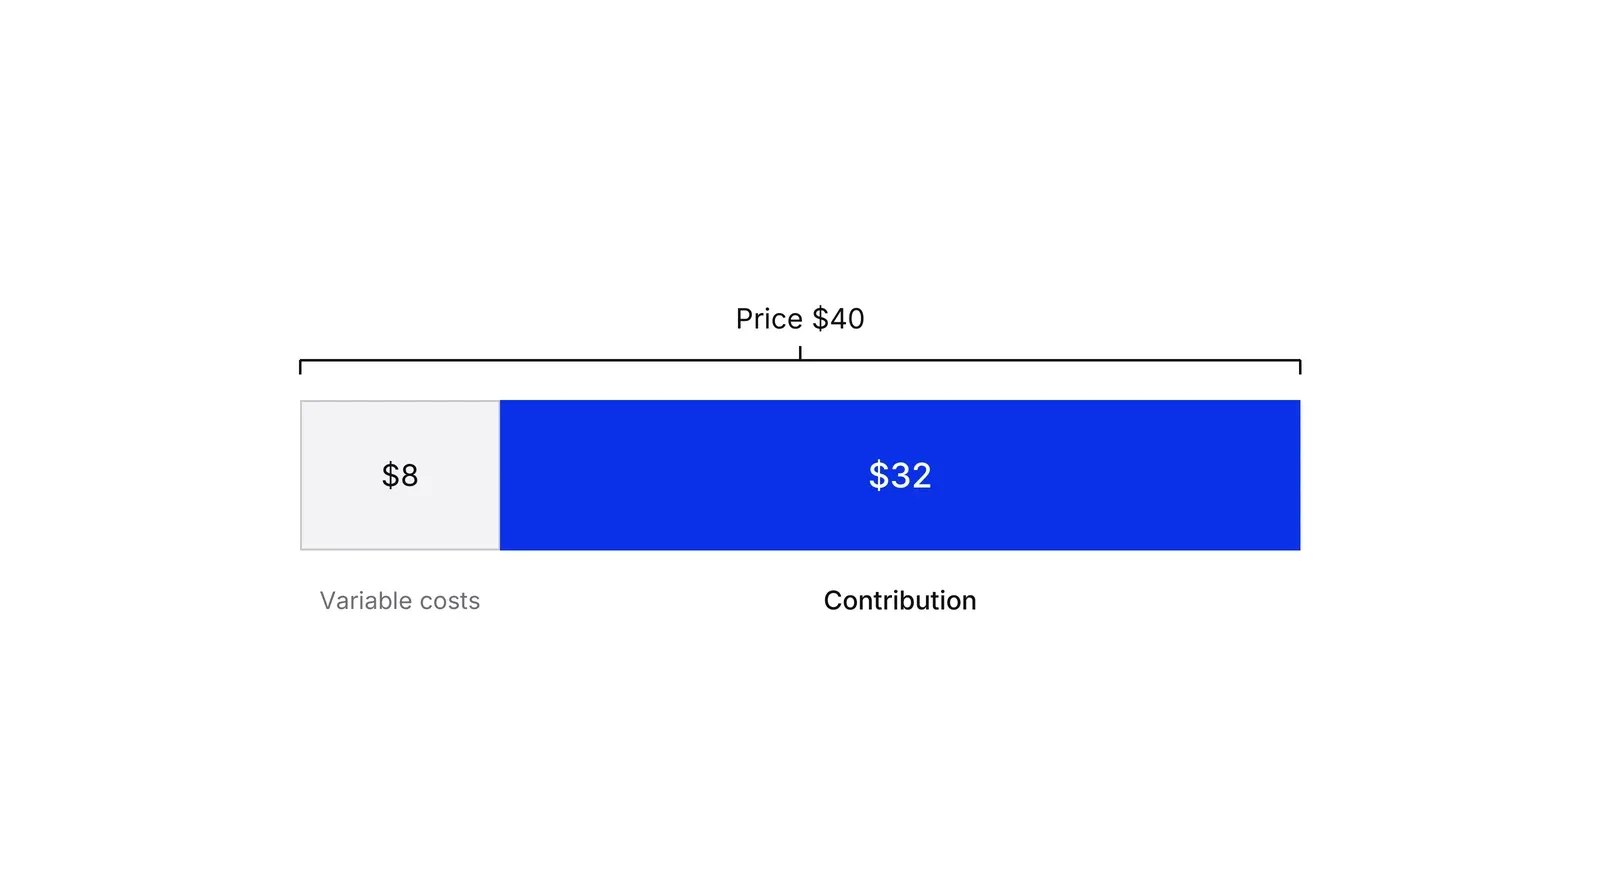
Andreessen Horowitz предупреждает: если считать LTV по выручке или валовой марже, потолок расходов на привлечение окажется завышен. Фонд предпочитает LTV на основе маржинальной прибыли, где коммерческие, административные и операционные затраты на обслуживание клиента считаются переменными. Причина простая: время поддержки и возвраты — реальные затраты на то, чтобы единица осталась с вами.
CAC: полная стоимость привлечения единицы
CAC (customer acquisition cost, стоимость привлечения клиента) — это все расходы, которые приводят новые единицы за период, разделённые на число привлечённых единиц. В том же руководстве a16z сказано, что считать нужно полную стоимость: реферальные вознаграждения, бонусы и скидки тоже входят. Добавьте зарплаты продаж и маркетинга.
Есть две типичные ловушки. Первая: усреднённый CAC делится на всех новых клиентов, включая органических. a16z отмечает, что инвесторы считают более показательным платный CAC, а Билл Гурли утверждал, что маркетологи часто делят расходы на общее число клиентов, в том числе на тех, кто пришёл бы и так. Вторая: CAC растёт, когда вы покупаете больше охвата, поэтому считайте его по каналам и по месяцам.
CAC из бухгалтерии не получить. По US GAAP капитализируются только дополнительные затраты на получение контракта, например комиссионные продавцам, а контракты, которые амортизируются за год или быстрее, можно сразу списать в расходы (PwC об этом). Knowledge at Wharton сообщает, что больше 80% затрат Dish Network на привлечение абонентов списывается в расходы сразу. Собирайте CAC из расходов, а не из учётных регистров.
Окупаемость: за какое время единица возвращает CAC
Срок окупаемости — это время, за которое единица зарабатывает обратно затраты на своё привлечение: CAC, делённый на месячную маржинальную прибыль. В условном примере выше это 22 500 ÷ 2 400, около 9,4 месяца. Отток удлиняет срок, потому что часть клиентов уходит, не успев окупиться. Если складывать ожидаемую маржинальную прибыль месяц за месяцем, получится около 11,5 месяца.
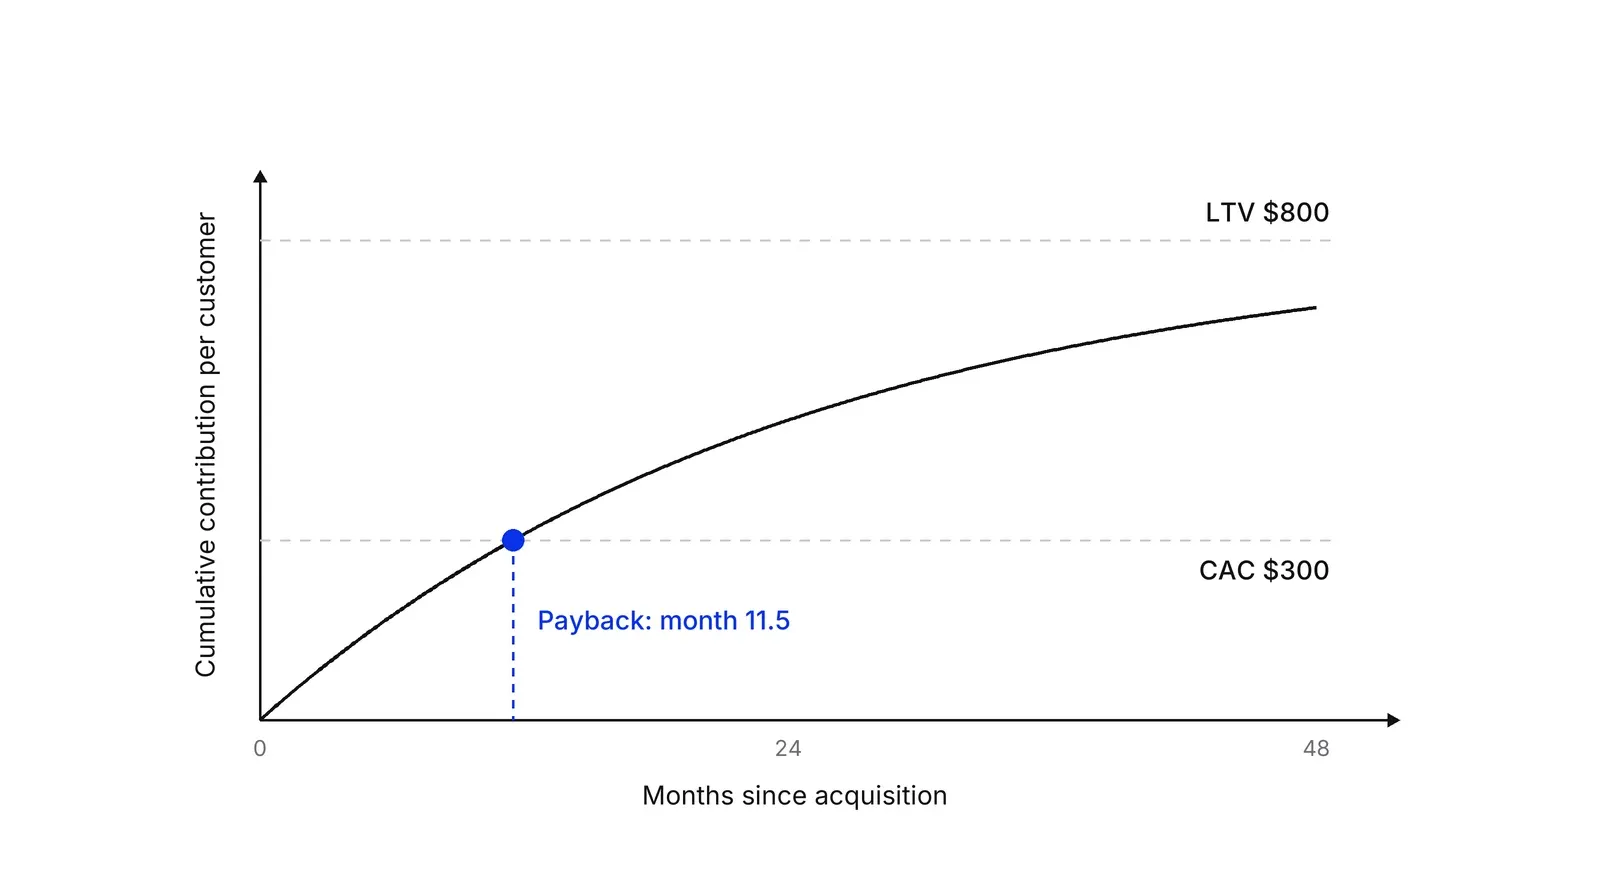
В руководстве Дэвида Скока по SaaS-метрикам сказано, что многие лучшие компании возвращают CAC за 5–7 месяцев, а окупаемость дольше 12 месяцев он считает признаком низкой прибыльности. Скок называет эти цифры ориентирами и отмечает, что крупные компании с дешёвым капиталом могут принять и более долгие сроки. Любой бенчмарк — повод задать вопрос, а не приговор.
LTV: сколько единица зарабатывает за свою жизнь
LTV (lifetime value, пожизненная ценность клиента) — это приведённая к сегодняшнему дню будущая чистая прибыль, которую приносит клиент. Рабочую формулу даёт a16z: месячная маржинальная прибыль, умноженная на средний срок жизни, где срок жизни — это 1, делённая на месячный отток. При маржинальной прибыли 2 400 ₽ и оттоке 4% срок жизни — 25 месяцев, а LTV — 60 000 ₽. При оттоке 6% LTV — 40 000 ₽.
Взгляд на клиентов как на активы восходит как минимум к тесту на капитал клиентской базы Роберта Блэттберга и Джона Дейтона 1996 года. В 2004 году Роланд Раст, Кэтрин Лемон и Валари Зейтамл построили вокруг пожизненной ценности и маржинальной прибыли модель капитала клиентской базы. В этой традиции удержанию придают большой вес. HBR повторяет утверждение, что привлечь клиента стоит в 5–25 раз дороже, чем удержать, и тут же оговаривает, что кратность зависит от исследования и отрасли. Гупта с коллегами сравнили рычаги на выборке из пяти компаний и нашли, что рост удержания на 1% с большой вероятностью поднимает стоимость клиентов и фирмы на 3–7%, тогда как такое же улучшение маржи даёт около 1%, а стоимости привлечения — 0,02–0,3%. Выборка была небольшая и относится к 2002 году, поэтому читайте это как иллюстрацию того, почему удержание весит много, а не как правило. Как отслеживать удержание, показывают страницы про удержание чистой выручки (NRR) и growth accounting, а как читать его по группам — страница про когортный анализ.
В критике 2012 года Гурли перечисляет, что скрывает формула: CAC, который растёт вместе с расходами, отток, который растёт после повышения цены, будущие затраты, которые не учтены, и надежду, что «когда-нибудь мы сможем перестать тратить». Формула ещё и усредняет клиентов, которые ведут себя по-разному. Маккарти рассказал Knowledge at Wharton, что модель оценки должна учитывать различия между клиентами, а подход «каждый клиент средний» дал для Dish оценку намного ниже биржевой цены. Когда есть данные, считайте по когортам, а не по одной усреднённой ставке оттока. В 2005 году Питер Фейдер, Брюс Харди и Ка Лок Ли опубликовали вероятностную модель повторных покупок, которая прогнозирует будущие покупки как вход для расчёта пожизненной ценности и подбирается в Microsoft Excel. В более поздней работе о ритейлерах исследователи обнаружили, что из шести проверенных метрик ценность компании лучше всего предсказывали частота покупок вместе с числом активных клиентов.
Чего SEC ждёт, когда компания публикует такие цифры
Публичные компании в США не могут опубликовать показатель единицы без пояснений. В релизе 2020 года (33-10751) SEC заявила, что в целом ожидает чёткого определения показателя и способа его расчёта, объяснения, чем он полезен, и того, как им пользуется руководство. Комиссия также просит компании подумать о раскрытии оценок, на которых построен показатель, и любых изменений в способе расчёта вместе с влиянием на прошлые периоды.
Если показатель относится к non-GAAP, Regulation G и пункт 10(e) Regulation S-K требуют добавить сопоставимый показатель по GAAP, не менее заметный, и сверку между ними. Разъяснения сотрудников SEC говорят, что показатель, из которого исключены обычные, регулярные денежные операционные расходы, может вводить в заблуждение. «Маржинальная прибыль», в которой нет затрат на поддержку или платежи, вызывает именно такой вопрос. Частные компании этими правилами не связаны, но как чек-лист для внутреннего дашборда они подходят.
Маккарти и Фейдер показали, что внешние аналитики делают с такими раскрытиями. По публичным данным они оценили экономику Wayfair на клиента, как описывает Emory Business: это цифры из примеров выше. Как только кто-то может пересчитать показатель, к нему появляются вопросы.
План Growth Lab начинается с такой модели единицы, чтобы до перераспределения бюджета у каждого канала был предел окупаемости.
Как применять: Юнит-экономика: что это и как рассчитать по шагам
- Зафиксируйте единицу. Одним предложением запишите, что считается единицей и когда она начинается: первый оплаченный счёт, первый доставленный заказ, первый состоявшийся приём. В модели — одна единица. Результат: определение, под которым подпишутся и финансисты, и маркетологи.
- Посчитайте маржинальную прибыль на единицу. Возьмите цену, которую платит единица, и вычтите все затраты, растущие с каждой следующей единицей: комиссии платёжных систем, доставку, возвраты, время поддержки, материалы, выплаты партнёрам. Постоянные накладные расходы не включайте. Результат: маржинальная прибыль на единицу в месяц или на заказ.
- Посчитайте CAC с учётом всех затрат. Сложите все расходы, которые приводят новые единицы за период (медиабюджет, вознаграждение агентства, зарплаты продаж, комиссии, скидки и бонусы), и разделите на число новых единиц за тот же период. Платные каналы считайте отдельно от усреднённого показателя. Результат: CAC по каждому каналу и один общий.
- Найдите срок окупаемости. Разделите CAC на месячную маржинальную прибыль. Затем повторите расчёт с учётом оттока: складывайте ожидаемую маржинальную прибыль месяц за месяцем, пока сумма не дойдёт до CAC. Результат: число месяцев, за которые новая единица возвращает затраты на своё привлечение.
- Оцените LTV по когорте. Умножьте месячную маржинальную прибыль на ожидаемый срок жизни: при стабильном оттоке это 1, делённая на месячный отток. Сверьте результат с тем, сколько реальные когорты уже заплатили. Результат: LTV, который можно защитить, с допущениями рядом.
- Сравните и задайте правило. Поставьте рядом LTV, CAC и срок окупаемости и определите границы, которые вы принимаете, например максимальный срок окупаемости в месяцах. Пересматривайте их каждый месяц и после любого изменения цены, канала или оттока. Результат: правило «запускаем или нет» для каждого канала.
Примеры
Онлайн-сервис по подписке (условный пример)
Подписка стоит 3 000 ₽ в месяц. Комиссия эквайринга, хостинг и поддержка обходятся в 600 ₽, значит маржинальная прибыль — 2 400 ₽. Платный CAC — 22 500 ₽. Без оттока окупаемость — 22 500 ÷ 2 400, около 9,4 месяца. При оттоке 4% в месяц ожидаемый срок жизни — 25 месяцев, LTV — 60 000 ₽, а отношение LTV к CAC — 2,7. Если считать отток помесячно, окупаемость растягивается примерно до 11,5 месяца. При оттоке 6% LTV падает примерно до 40 000 ₽.
Стоматологическая клиника (условный пример)
Единица — новый пациент. За первый год пациент приносит 30 000 ₽ выручки и 18 000 ₽ переменных затрат: материалы, работа зуботехнической лаборатории, оплата гигиениста за приём и комиссия эквайринга. Маржинальная прибыль — 12 000 ₽. Реклама и время колл-центра на запись пациента вместе стоят 7 500 ₽, поэтому клиника возвращает затраты на привлечение в течение первого года. Зарплата стоматолога в единицу не входит, потому что от одного дополнительного пациента она не растёт.
Wayfair и Overstock по оценке сторонних исследователей
Дэниел Маккарти и Питер Фейдер построили оценки стоимости обоих ритейлеров по клиентам на основе публичных данных. По сообщению Emory Business, они оценили, что Wayfair тратил около $69 на привлечение нового клиента, а потом зарабатывал на нём около $59, тогда как Overstock зарабатывал около $10 на новом клиенте. Это оценки исследователей, а не данные, опубликованные самими компаниями.
Когда применять
Применяйте перед масштабированием платного привлечения, при установке цен, при планировании нового канала или рынка и всегда, когда выручка растёт, а деньги — нет. Метод подходит любому бизнесу с повторяющейся единицей: подписки, заказы, пациенты, мерчанты, кредиты.
Когда не применять
Не применяйте к продукту, у которого ещё нет повторяемых продаж и набралось меньше нескольких десятков единиц: любое среднее будет шумом. Метод не заменяет полный отчёт о прибылях и убытках: постоянные затраты, финансирование и разовые проекты остаются вне единицы. Если у бизнеса несколько очень крупных сделок, считайте каждую сделку отдельно, а не среднее.
Частые ошибки
- Брать валовую прибыль вместо маржинальной. В валовой прибыли нет поддержки, платёжных комиссий и возвратов, поэтому LTV выглядит выше, чем единица зарабатывает на самом деле. Собирайте маржинальную прибыль из всех переменных затрат.
- Делить расходы на привлечение на всех новых клиентов, включая тех, кто пришёл бы сам. Об этом предупреждал Билл Гурли в 2012 году. Считайте платный CAC рядом с усреднённым.
- Принимать LTV за выручку за придуманный срок жизни. Дисконтируйте будущее, вычитайте переменные затраты и ограничивайте горизонт тем, что показали когорты.
- Смешивать единицы: CAC на клиента, а маржинальная прибыль на заказ. Каждая цифра должна относиться к единице, которую вы определили на первом шаге.
- Читать бухгалтерскую книгу как CAC. По US GAAP капитализируются только дополнительные затраты на получение контракта, поэтому строки в учёте не совпадут со стоимостью привлечения единицы.
Вопросы и ответы
Как рассчитать юнит-экономику?
Выберите единицу, затем посчитайте маржинальную прибыль на единицу (цена минус переменные затраты), CAC (все расходы на привлечение, делённые на число новых единиц), срок окупаемости (CAC, делённый на месячную маржинальную прибыль) и LTV (месячная маржинальная прибыль, умноженная на ожидаемый срок жизни). Сравните показатели. Единица здорова, если быстро возвращает CAC, а LTV заметно выше CAC.
Какое отношение LTV к CAC считается хорошим?
Источники расходятся. Дэвид Скок называл типичным для лучших SaaS-компаний отношение выше 3, а окупаемость дольше 12 месяцев считал тревожным сигналом. Оба значения он называл ориентирами, а не правилами. Более низкое отношение может работать при дешёвом капитале и низком оттоке, более высокое может скрывать недоинвестирование в рост.
Как считать юнит-экономику продавцу на маркетплейсе?
Возьмите единицей один заказ или одну карточку товара. Вычтите из цены продажи комиссию маркетплейса, логистику, упаковку, возвраты, расходы на рекламу в расчёте на заказ и платёжные расходы. Остаток — маржинальная прибыль на заказ. Повторите расчёт по каждому товару, потому что одно среднее скрывает позиции, которые приносят убыток.
Юнит-экономика — это то же самое, что маржинальная прибыль?
Нет. Маржинальная прибыль — одна из составляющих: то, что единица зарабатывает после переменных затрат. Юнит-экономика добавляет стоимость привлечения единицы и срок, который она остаётся с вами, и оценивает, окупается ли всё вместе. В ней используются маржинальная прибыль, CAC, срок окупаемости и LTV одновременно.
Почему юнит-экономика важна инвесторам?
Она показывает, создаёт ли рост стоимость. Гупта, Леман и Стюарт показали в 2004 году, что ценность клиента, построенную из удержания, маржи и стоимости привлечения, можно связать со стоимостью фирмы, в том числе фирм с отрицательной прибылью. Позже Маккарти и Фейдер применили ту же логику к оценке публичных компаний.
Источники
- Sunil Gupta, Donald R. Lehmann, Jennifer Ames Stuart, Valuing Customers, Journal of Marketing Research 41(1), 2004 (Columbia Business School copy)
- Daniel McCarthy, Peter Fader, Bruce Hardie, Valuing Subscription-Based Businesses Using Publicly Disclosed Customer Data, Journal of Marketing 81(1), 2017, London Business School repository
- Knowledge at Wharton, Why your business really is only as valuable as your customers
- Knowledge at Wharton, article on McCarthy and Fader's valuation of Wayfair and Overstock
- Knowledge at Wharton, Customer behavior and company value
- Emory Business, Think you don't need scholarly research to run a business? Think again, 2019
- Peter Fader, Bruce Hardie, Ka Lok Lee, Counting Your Customers the Easy Way, Marketing Science 24(2), 2005
- U.S. Securities and Exchange Commission, Commission Guidance on Key Performance Indicators and Metrics in MD&A, Release 33-10751, 2020
- U.S. Securities and Exchange Commission, Non-GAAP Financial Measures: Compliance and Disclosure Interpretations
- Cornell Legal Information Institute, 17 CFR 244.100 (Regulation G, Rule 100)
- Cornell Legal Information Institute, 17 CFR 229.10 (Regulation S-K, Item 10)
- PwC Viewpoint, FASB Transition Resource Group: incremental costs of obtaining a contract
- Bill Gurley, The Dangerous Seduction of the Lifetime Value (LTV) Formula, Above the Crowd, 2012
- Bill Gurley, All Revenue Is Not Created Equal, Above the Crowd, 2011
- Andreessen Horowitz, 16 Startup Metrics
- David Skok, SaaS Metrics 2.0, For Entrepreneurs
- Harvard Business Review, Amy Gallo, The Value of Keeping the Right Customers, 2014
- Harvard Business Review, Robert Blattberg, John Deighton, Manage Marketing by the Customer Equity Test, 1996
- Harvard Business Review, Amy Gallo, Contribution Margin: What It Is, How to Calculate It, and Why You Need It, 2017
- OpenStax, Principles of Accounting Volume 2: Managerial Accounting, section 3.1, contribution margin
- Roland Rust, Katherine Lemon, Valarie Zeithaml, Return on Marketing: Using Customer Equity to Focus Marketing Strategy, Journal of Marketing 68(1), 2004, Erasmus University repository
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.