5 сил Портера: что это и как провести анализ
Пять сил Портера — модель, которая оценивает, сколько прибыли может дать отрасль, независимо от решений любой отдельной компании внутри неё.
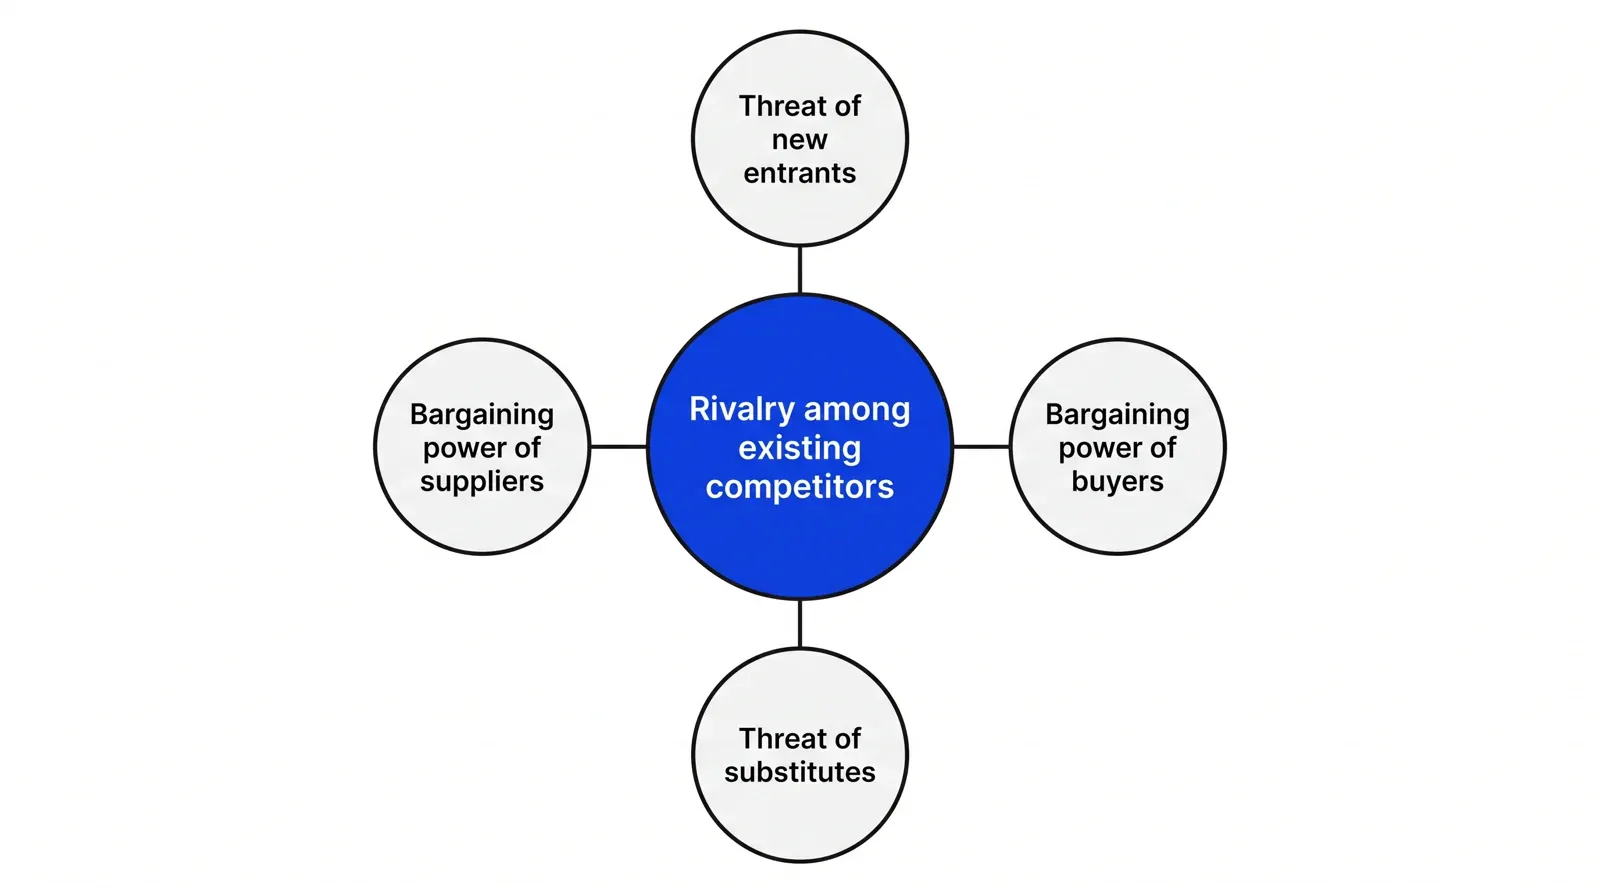
Пять сил Портера — модель, которая объясняет среднюю прибыльность отрасли через оценку пяти сил: внутриотраслевой конкуренции, угрозы входа новых участников, угрозы товаров-заменителей, рыночной власти поставщиков и рыночной власти покупателей. Майкл Портер (Michael Porter) предложил модель в статье Harvard Business Review в 1979 году. В 2008 году он подтвердил и расширил её в новой статье того же журнала.
- Автор
- Майкл Портер (Michael E. Porter), 1979; расширено в 2008
- Уровень
- 201 · Инструмент
- Подходит
- малый и средний бизнес, растущая компания, корпорация
- Время на внедрение
- полдня на первый проход, пересмотр раз в шесть-двенадцать месяцев
- Что понадобится
- точное определение отрасли, которую вы оцениваете, а не расплывчатое название рынка · свежие данные о ценах, концентрации и издержках переключения в этой отрасли · один человек, который превратит анализ в решение: входить, избегать или менять позицию
Пять сил Портера — модель, которая оценивает, сколько прибыли может дать отрасль, независимо от того, насколько удачно или неудачно действует любая компания внутри неё. Майкл Портер, тогда профессор Гарвардской школы бизнеса, представил её в статье Harvard Business Review в 1979 году. Полный метод он изложил в книге «Competitive Strategy» (1980). В январе 2008 года он подтвердил и расширил модель в статье Harvard Business Review. Модель отвечает на узкий практический вопрос: привлекательна ли отрасль сама по себе. Какая компания в ней сильнее, выясняют потом.
Пять сил конкуренции и что на них влияет
Каждая сила — источник давления на долю отраслевой стоимости, которую компания может оставить себе. Институт стратегии и конкурентоспособности (Institute for Strategy and Competitiveness) — исследовательская группа самого Портера в Гарварде. Институт прямо называет структуру отрасли и позицию компании в ней «двумя основными факторами прибыльности компании».
| Сила | Что её повышает | Что её снижает |
|---|---|---|
| Внутриотраслевая конкуренция | Много соперников примерно одного размера, медленный рост спроса, высокие постоянные издержки, из-за которых все снижают цену | Явный лидер, быстрый рост спроса, реальные различия в том, что продают соперники |
| Угроза входа новых участников | Низкая потребность в капитале, нет барьера в виде лицензии или патента, лёгкий доступ к каналам сбыта | Высокая потребность в капитале, регуляторное одобрение, бренд или масштаб действующего игрока |
| Угроза товаров-заменителей | Другой продукт решает ту же задачу дешевле, или переключение ничего не стоит | Реального заменителя нет, или переключение требует переобучения или новой инфраструктуры |
| Рыночная власть поставщиков | Мало поставщиков, нет альтернативного сырья, продукт поставщика критичен для покупателя и не отличается от других | Много поставщиков, сырьё стандартное, покупатель берёт малую долю выпуска поставщика |
| Рыночная власть покупателей | Мало крупных покупателей, низкие издержки переключения, продукт занимает большую долю расходов покупателя | Много мелких покупателей, высокие издержки переключения, продукт занимает малую долю расходов покупателя |
Власть покупателей отдельно
Каждая сила действует как механизм. Лучше всего его видно на власти покупателей. Она растёт, когда клиент почти бесплатно сравнивает нескольких похожих продавцов и без трения переходит от одного к другому.
Крупная розничная сеть покупает стандартный ингредиент у десяти взаимозаменяемых поставщиков. У неё высокая власть покупателя, и она использует её в каждых переговорах. У больницы, которая покупает хирургическое устройство у единственного производителя, такой власти почти нет. Власть поставщика устроена так же, но в обратную сторону. У поставщика со ста мелкими клиентами в переговорах больше власти. У того, кто зависит от одного клиента, власти меньше: клиент может уйти в любой момент.
Что задаёт потолок прибыли
Слабую маржу объясняют темпом роста рынка чаще, чем следует. Быстрорастущий рынок с лёгким входом, слабой дифференциацией и сильными покупателями всё равно может быть плохим местом для заработка. Медленно растущий рынок с реальными барьерами входа может быть хорошим. Портер прямо сформулировал это в статье 2008 года: «расширенное соперничество, возникающее из всех пяти сил, определяет структуру отрасли и формирует характер конкурентного взаимодействия внутри неё». По модели потолок прибыли задаёт структура, а не темп роста и не используемая технология.
Какая доля прибыли зависит от структуры, а какая от компании
Исследования не дали окончательного ответа. Ричард Шмалензи (Richard Schmalensee) в работе 1985 года в American Economic Review нашёл, что различия в прибыли в основном объясняет принадлежность к отрасли. Эффекты самой компании слабые. Ричард Румельт (Richard Rumelt) ответил работой 1991 года в Strategic Management Journal. Вывод был обратный: «пренебрежимо малые эффекты корпорации, малые устойчивые эффекты отрасли и очень большие устойчивые эффекты бизнес-единицы». Иначе говоря, различия объясняет отдельный бизнес, а не его отрасль.
Анита Макгахан (Anita McGahan) и Майкл Портер в работе 1997 года разложили дисперсию прибыли на четыре части. На год пришлось 2 %, на отрасль — 19 %, на материнскую корпорацию — 4 %, на факторы конкретного бизнеса — 32 %. В некоторых секторах, например в гостиничном бизнесе и розничной торговле, отрасль значила гораздо больше, чем в обрабатывающей промышленности. Габриэль Хававини (Gabriel Hawawini), Венкат Субраманиан (Venkat Subramanian) и Пол Вердин (Paul Verdin) в исследовании 2003 года возразили. По их данным, если исключить компании с необычно высокими и низкими результатами, эффекты отрасли для типичной компании выше прежних оценок.
Четыре серьёзных исследования оценивают вес отрасли по-разному. Ни одно не говорит, что структура отрасли не важна. Ни одно не говорит, что она предопределяет результат.
Две типичные ошибки применения
Первая и самая частая ошибка — закончить на пяти оценках. В исследовании китайских предпринимателей 2021 года в Frontiers in Psychology 78,2 % респондентов сказали, что используют модель. Авторы также нашли много факторов отношений и сотрудничества, которых в исходных пяти силах нет. Это признак того, что одни оценки не отвечали на реальный вопрос предпринимателей. Диагноз самого Портера изложен в обзоре HBS Working Knowledge о типичных ошибках стратегии: менеджеры останавливаются на анализе и не делают на его основе выбор. Ту же ошибку он критиковал в статье 1996 года «What Is Strategy?»: «чем больше компании занимаются бенчмаркингом, тем больше они похожи друг на друга».
Вторая ошибка — использовать пять сил вместо SWOT или SWOT вместо пяти сил.
| Пять сил Портера | SWOT | |
|---|---|---|
| Что рассматривает | Структуру отрасли снаружи, вне привязки к одной компании | Позицию самой компании, внутреннюю и внешнюю |
| На какой вопрос отвечает | Стоит ли конкурировать в этой отрасли или в её части | Что должна делать дальше эта конкретная компания |
| Результат | Пять оценок и один вывод о потолке прибыли | Четыре списка: сильные стороны, слабые стороны, возможности, угрозы |
Сначала проведите анализ пяти сил, чтобы оценить отрасль. Затем проведите SWOT, чтобы оценить компанию внутри неё. Одна модель отвечает только на половину вопроса.
Сила, которую Портер не включил: комплементоры
Адам Бранденбургер (Adam Brandenburger) и Барри Нейлбафф (Barry Nalebuff) добавили игрока, которого в исходных пяти силах нет. Они сделали это в статье Harvard Business Review 1995 года и в книге «Co-opetition» (1996). Это комплементор: компания, чей продукт повышает ценность вашего и не борется за те же деньги. Эндрю Гроув (Andrew Grove) из Intel пришёл к той же идее с другой стороны. В книге «Only the Paranoid Survive» (1996) он назвал комплементоров шестой силой.
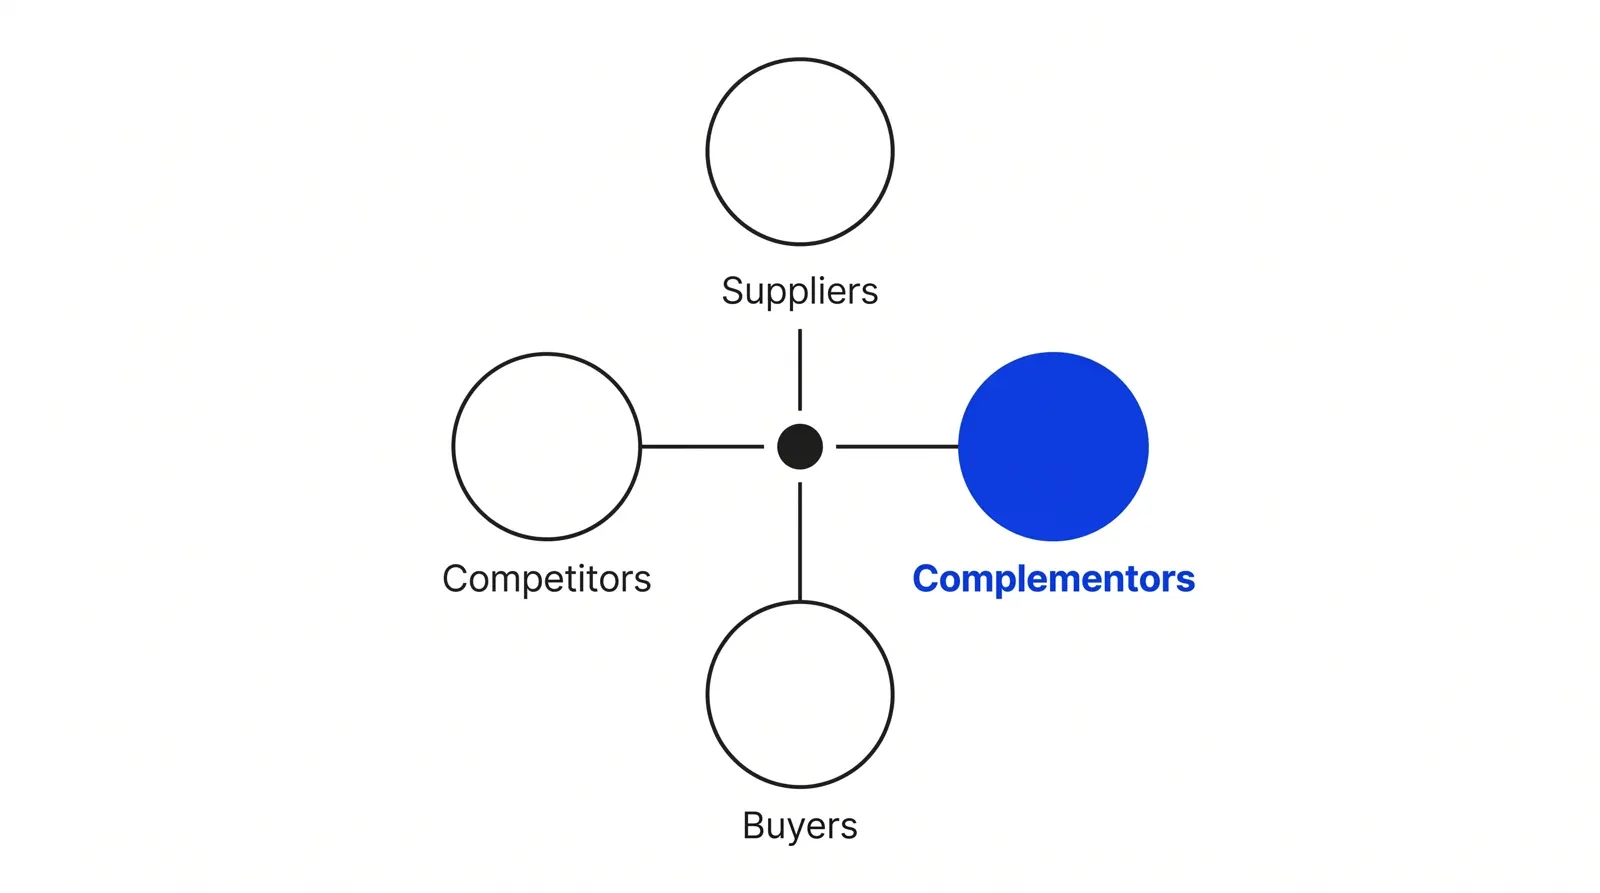
Платёжное приложение и телефоны, на которых оно работает, — комплементоры. Стоматологическая клиника и ортодонт, которому она направляет пациентов, — тоже комплементоры. Ни статья 1979 года, ни книга 1980 года эту связь не оценивают. Поэтому анализ пяти сил, который считает только соперников, пропускает реальный источник выигрыша рядом с угрозами.
Оцените отрасль по этой модели до того, как Growth Lab определит, где компании конкурировать (см. работу Pushers над системами роста). Тогда пять оценок перестают быть учебным упражнением и становятся основанием, по которому рынок выбирают или отвергают.
Как применять: 5 сил Портера: что это и как провести анализ по шагам
- Точно определите отрасль. Проведите границу так, чтобы у всех игроков внутри неё была примерно одинаковая экономика. Трансграничные переводы и внутренние карточные платежи — разные отрасли, хотя в обеих перемещаются деньги. Если считать их одной отраслью, искажаются все следующие оценки.
- Оцените каждую силу как высокую, среднюю или низкую. Оценивайте внутриотраслевую конкуренцию, угрозу входа новых участников, угрозу товаров-заменителей, рыночную власть поставщиков и покупателей по данным: коэффициенты концентрации, издержки переключения, требования к капиталу, число реальных альтернатив у покупателя в этом году. Оценка без числа за ней — догадка.
- Назовите силу, которая ограничивает прибыль. Посмотрите на пять оценок вместе и определите, какие одна-две силы сильнее всего снижают прибыль. В отрасли может быть слабая конкуренция, но прибыли не будет, если власть покупателей подавляет цены. Возможен и обратный случай.
- Определите место своей компании в этой структуре. Пять сил описывают отрасль, а не вашу компанию. Проверьте свои переговорные позиции с поставщиками и покупателями, уязвимость к заменителям и то, сможет ли новый участник повторить вашу позицию за год.
- Решите: конкурировать здесь, сменить позицию или искать комплементора. Слабая структура отрасли не повод уходить, если можно перейти в её сегмент с лучшей экономикой. Другой вариант — найти комплементора: компанию, чей успех тянет за собой ваш, а не подрывает его, как успех конкурента.
- Назначьте дату пересмотра. Поставьте пересмотр через шесть-двенадцать месяцев. Структура отрасли меняется, когда регулирование, новая технология или новый канал сбыта меняют одну из пяти оценок. Устаревший анализ обосновывает позицию, которой уже нет.
Примеры
Финтех для трансграничных платежей
Иллюстративный пример, рыночных данных он не подразумевает. Стартап переводит деньги между двумя странами. Сначала он проверяет угрозу входа. Лицензирование и комплаенс стоят денег, но не закрывают вход навсегда, поэтому сила оценивается как средняя. Заменители — переводы через сами банки: медленные, но им доверяют. Оценка средняя. Власть поставщиков высокая: она у двух-трёх провайдеров банковских каналов, от которых зависит стартап, и смена канала на ходу обходится дорого. Власть покупателей тоже высокая: корпоративный клиент получает три конкурирующих предложения за один день. Конкуренция по цене жёсткая. Вывод не в том, что отрасль трудная. Вывод в том, что с поставщиками и покупателями стоит вести переговоры напрямую: открыть второй банковский канал и предложить продукт, который отличается не только ценой.
Частные стоматологические клиники в городе среднего размера
Иллюстративный пример, рыночных данных он не подразумевает. Новым участникам мешает реальный барьер: лицензия стоматолога и кресло требуют времени и капитала, поэтому угроза входа низкая. Заменители слабые: у зубов заменителя нет. Власть поставщиков оборудования и материалов низкая, потому что одни и те же инструменты продаёт несколько поставщиков. Власть покупателей средняя: пациент может сменить клинику, но редко это делает, когда доверяет врачу. Потолок задаёт именно конкуренция. Десяток клиник в одних и тех же районах борется за одни и те же источники направлений и страховые программы. Вывод указывает на конкуренцию и отношения с источниками направлений, а не на защиту от новых участников, которые почти не угрожают бизнесу.
Когда применять
Применяйте модель перед выходом на новый рынок или запуском новой продуктовой линии. Она нужна, когда совет директоров или инвестор спрашивает, почему маржа на рынке именно такая. Она нужна и тогда, когда команда винит конкурента в проблеме с прибылью, хотя причина структурная. Модель отвечает на один вопрос: привлекательна ли эта отрасль сама по себе, независимо от того, какая компания в ней сильнее.
Когда не применять
Не используйте модель для решений внутри компании, в которой вы уже работаете, если ограничение — исполнение, культура или распределение ресурсов, а не устройство отрасли. Она мало даёт и на рынке, где конкурентов почти нет, например при совершенно новой технологии: для нескольких из пяти оценок нет реальных данных.
Частые ошибки
- Оценивают все пять сил и останавливаются, не написав ни одного предложения о том, какая именно сила ограничивает прибыль отрасли.
- Используют модель вместо SWOT и перечисляют внутренние сильные и слабые стороны в инструменте, который оценивает внешнюю структуру отрасли.
- Определяют отрасль слишком широко (вся «финтех-отрасль») или слишком узко (одна функция продукта). Все оценки меняются, и никто этого не замечает.
- Считают готовый анализ постоянным, хотя это снимок: новое регулирование, технология или канал могут обесценить его за год.
- Оценивают только конкурентов и игнорируют комплементоров — игроков, чей успех увеличивает рынок, а не делит его.
Вопросы и ответы
Что такое модель 5 сил Портера?
Это модель, которая оценивает пять сил, действующих на отрасль: внутриотраслевую конкуренцию, угрозу входа новых участников, угрозу товаров-заменителей, рыночную власть поставщиков и рыночную власть покупателей. Она объясняет, почему средняя прибыльность различается от отрасли к отрасли. Майкл Портер представил её в статье Harvard Business Review в 1979 году.
Кто и когда создал 5 сил конкуренции Портера?
Майкл Портер, профессор Гарвардской школы бизнеса, представил модель в статье «How Competitive Forces Shape Strategy» (Harvard Business Review, март-апрель 1979 года). Полный метод он изложил в книге «Competitive Strategy» (1980). В январе 2008 года он подтвердил и расширил модель в статье Harvard Business Review.
Чем анализ 5 сил Портера отличается от SWOT-анализа?
Модель Портера оценивает пять сил, действующих на компанию извне, чтобы определить, поддерживает ли структура отрасли хорошую маржу. SWOT соединяет внутренние сильные и слабые стороны компании с неформальным обзором внешней среды. Модели отвечают на разные вопросы, и ни одна не заменяет другую.
Что сильнее объясняет прибыль компании: структура отрасли или стратегия компании?
Исследователи не сходятся и прямо об этом пишут. Ричард Шмалензи (Richard Schmalensee, 1985) нашёл, что преобладает влияние отрасли. Ричард Румельт (Richard Rumelt, 1991) нашёл, что эффекты бизнес-единицы значительно больше, а эффекты отрасли малы. Анита Макгахан (Anita McGahan) и Майкл Портер (1997) оценили вклад отрасли в 19 % дисперсии прибыли, причём в одних секторах он больше, чем в других. Исследование Габриэля Хававини (Gabriel Hawawini), Венката Субраманиана (Venkat Subramanian) и Пола Вердина (Paul Verdin) 2003 года показало: если исключить компании-выбросы, отрасль значит больше.
Что такое шестая сила в модели 5 сил Портера?
Комплементоры: игроки, чей продукт повышает ценность вашего, а не конкурирует с ним. Адам Бранденбургер (Adam Brandenburger) и Барри Нейлбафф (Barry Nalebuff) предложили эту идею как «ценностную сеть» (value net) в статье Harvard Business Review 1995 года и в книге 1996 года. Эндрю Гроув (Andrew Grove) из Intel независимо назвал комплементоров шестой силой в книге «Only the Paranoid Survive».
Источники
- Michael E. Porter, How Competitive Forces Shape Strategy, Harvard Business Review, March-April 1979
- Michael E. Porter, The Five Competitive Forces That Shape Strategy, Harvard Business Review, January 2008
- Michael E. Porter, Competitive Strategy: Techniques for Analyzing Industries and Competitors, Free Press, 1980, Internet Archive record
- Michael E. Porter, Competitive Advantage: Creating and Sustaining Superior Performance, Free Press, 1985, Open Library record
- Michael E. Porter, What Is Strategy?, Harvard Business Review, November-December 1996
- Institute for Strategy and Competitiveness, Harvard Business School, The Five Forces
- Institute for Strategy and Competitiveness, Harvard Business School, Business Strategy
- Harvard Gazette, Michael Porter Named University Professor, December 2000
- Harvard Business School, HBS Working Knowledge, The Most Common Strategy Mistakes
- Adam M. Brandenburger, Barry J. Nalebuff, The Right Game: Use Game Theory to Shape Strategy, Harvard Business Review, July-August 1995
- Adam M. Brandenburger, Barry J. Nalebuff, Co-opetition, Doubleday, 1996, Internet Archive record
- NYU Stern School of Business, faculty profile of Adam Brandenburger
- Yale School of Management, faculty profile of Barry Nalebuff
- Andrew S. Grove, Only the Paranoid Survive, Currency Doubleday, 1996, Open Library record
- Richard P. Rumelt, How Much Does Industry Matter?, Strategic Management Journal 12(3), 1991
- Anita M. McGahan, Michael E. Porter, How Much Does Industry Matter, Really?, Strategic Management Journal 18, 1997
- Gabriel Hawawini, Venkat Subramanian, Paul Verdin, Is Performance Driven by Industry- or Firm-Specific Factors? A New Look at the Evidence, Strategic Management Journal 24(1), 2003
- Richard Schmalensee, Do Markets Differ Much?, American Economic Review 75(3), 1985
- Chengqi Shi, Comfort Afi Agbaku, Fan Zhang, How Do Upper Echelons Perceive Porter's Five Forces? Evidence From Strategic Entrepreneurship in China, Frontiers in Psychology 12:649574, 2021
- Bain & Company, A History of Bain's Management Tools and Trends Survey
Обновлено 30 октября 2026

Маркетинговое агентство или система роста: что нужно на каждом этапе масштабирования
Агентство подходит, пока фаундер сам ведёт большую часть процессов. Когда бизнес начинает копировать себя в новые точки и регионы, нужна система, которая ставит цели, проверяет гипотезы и отвечает за результат.
Агентство медицинского маркетинга: почему работа с клиникой буксует и какую модель используем мы
Большинство агентств отвечают за клик, а за регистратуру не отвечает никто. Как мы строим маркетинг клиники в трёх горизонтах, на каких исследованиях это основано и что дал один год работы.
Тестирование рекламных каналов: почему тест затухает на третьем месяце
Большинство тестов нового рекламного канала заканчиваются не решением. Они заканчиваются, когда кончился бюджет, поменялась атрибуция или все тихо перестали открывать дашборд.