Правило 40 в SaaS: формула и пример расчёта
Правило 40 — ориентир для софтверных компаний: годовой рост выручки плюс маржа прибыли должны давать в сумме не меньше 40%. Так допустимые убытки привязываются к скорости роста.
Правило 40 — это ориентир для SaaS и других софтверных компаний: темп годового роста выручки плюс маржа прибыли должны составлять не меньше 40%. При росте на 20% нужна маржа 20%, а компания, которая растёт на 40%, может выходить в ноль. Правило распространили венчурные инвесторы Брэд Фелд и Фред Уилсон как быструю проверку баланса между ростом и прибыльностью.
- Автор
- Брэд Фелд и Фред Уилсон (популяризаторы); неназванный инвестор поздней стадии (первая формулировка), 2015
- Уровень
- 301 · Продвинутый
- Подходит
- растущая компания
- Время на внедрение
- час на расчёт по отчётности за прошлый год, затем пересмотр раз в квартал
- Что понадобится
- выручка или повторяющаяся выручка за двенадцать месяцев, чтобы посчитать рост год к году · отчёт о прибылях и убытках и отчёт о движении денег, чтобы выбрать одну меру прибыли · решение, кто отвечает за показатель; обычно это финансовый директор
Правило 40 — ориентир для софтверных компаний: темп роста выручки плюс маржа прибыли должны давать в сумме не меньше 40%. Оно сводит в одно число две вещи, которые обычно тянут в разные стороны: траты на рост и заработанную прибыль. Венчурные инвесторы используют его как быструю проверку здоровья SaaS-компаний (софта по подписке), когда те вышли на масштаб.
Венчурный инвестор Брэд Фелд опубликовал правило 3 февраля 2015 года. Он писал, что услышал его на заседании совета директоров от инвестора поздней стадии, фонд которого называл его «правилом 40%». Имя этого человека Фелд так и не назвал. Фред Уилсон, другой инвестор, сидевший на том же заседании, опубликовал свою версию неделей позже. Выходит, у правила два популяризатора и анонимный автор. Более поздние источники, в том числе Bain, просто пишут, что венчурные инвесторы начали его распространять в 2015 году.
Как считать правило 40?
Сложите годовой темп роста выручки и маржу прибыли, оба в процентах. Примеры Фелда: при росте 20% нужна прибыль 20%, при росте 40% прибыль может быть нулевой, а при росте 50% можно уходить в минус на 10%. Уилсон идёт дальше: при росте 100% допустим убыток 60%, а бизнесу, который сжимается на 10%, нужна маржа 50%.
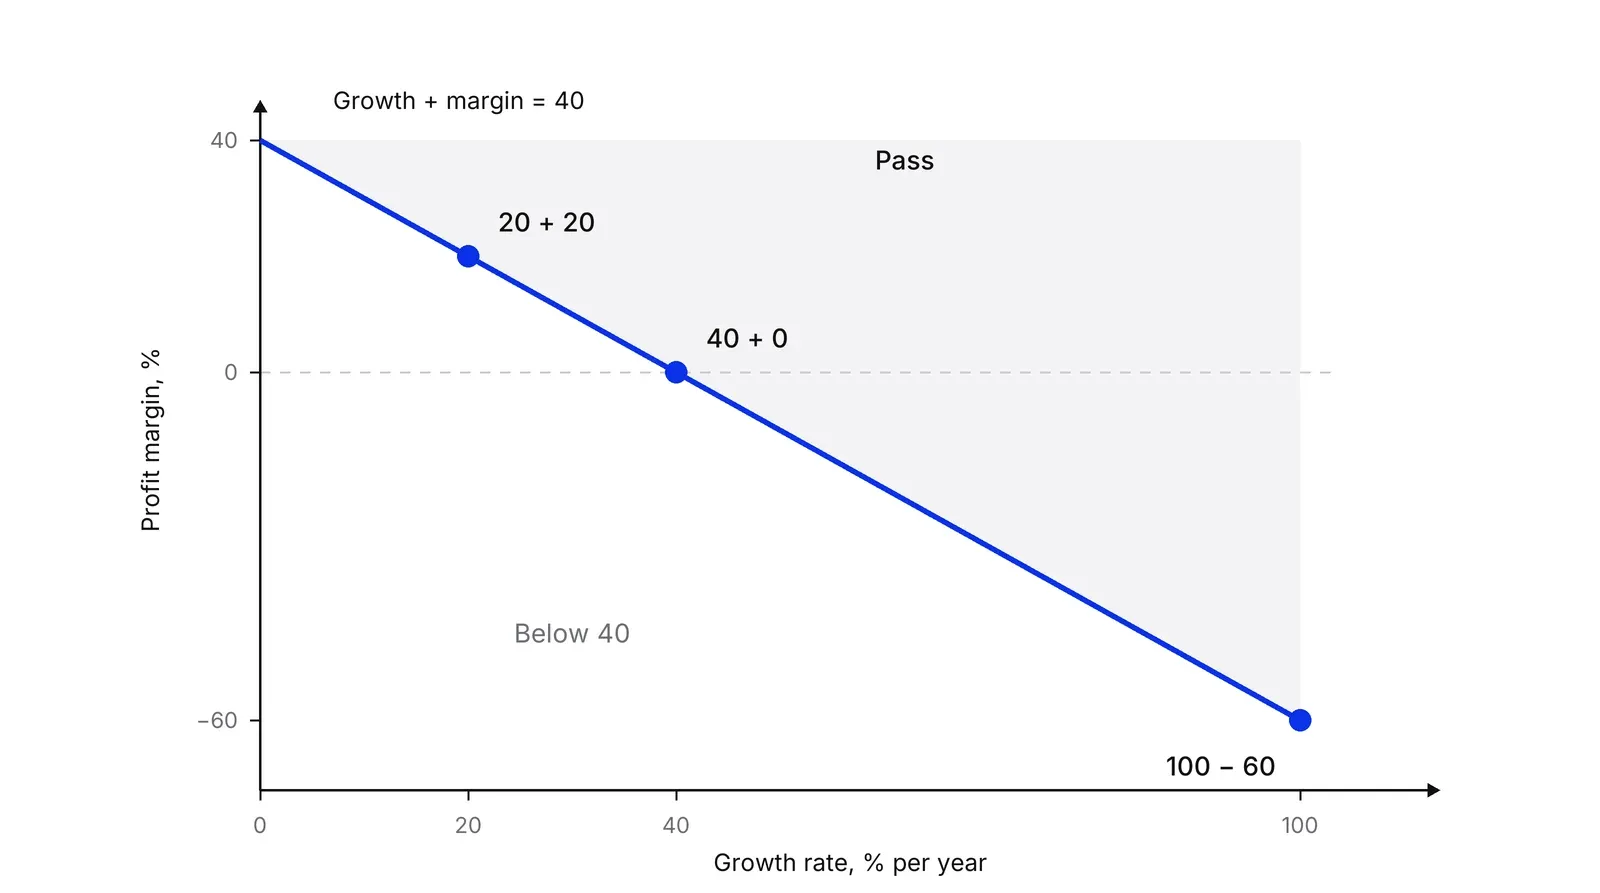
Фелд говорил, что правило создано для SaaS-компаний на масштабе, который он оценивал примерно в 50 миллионов долларов выручки, а его эвристика product-market fit совпадает с правилом, когда ежемесячная повторяющаяся выручка доходит примерно до 1 миллиона долларов. Основателям с венчурными деньгами он советовал сначала гнаться за ростом по схеме T2D3 (triple, triple, double, double, double — «утроиться, утроиться, удвоиться, удвоиться, удвоиться»), которую описал Нирадж Агравал из Battery Ventures, и только потом переходить к правилу 40%. Уилсон позже добавил, что оно подходит достаточно развитому бизнесу, с понятной связью между стоимостью и выручкой. Он же писал, что в числе 40 нет магии, а ему нравится сама идея привязать допустимые убытки к росту.
Какую меру прибыли брать?
Единого ответа нет. Фелд предпочитал за основу EBITDA (прибыль до вычета процентов, налогов и амортизации) и советовал перепроверять операционной прибылью, чистой прибылью и свободным денежным потоком: у компаний со своей инфраструктурой они расходятся. Уилсон сначала писал про операционную маржу, потом про операционную маржу до налогов. Bain отмечает, что аналитики считали по-разному, но большинство берёт EBITDA, и сама использует её.
McKinsey и Bessemer берут свободный денежный поток; McKinsey определяет его как денежный поток от операций минус капитальные затраты. Meritech, которая публикует бенчмарки по публичным компаниям, идёт дальше: по её заметке за март 2026 года, она вычитает ещё и капитализированные затраты на разработку ПО и берёт показатели следующих двенадцати месяцев. Рэй Райк из SaaS Barometer замечает, что частные компании часто берут маржу свободного денежного потока вместе с ростом повторяющейся выручки, а на ранних стадиях некоторые принимают и EBITDA.
Практический вывод: выберите одно определение и назовите его. Про механику денег подробнее в статье про денежный поток.
Выше балл — выше оценка?
В среднем по публичному софту да, но размер эффекта зависит от того, кто и когда считал. Обзор Bain за 2018 год показал, что у компаний выше линии отношение стоимости предприятия к выручке вдвое больше, чем у тех, кто ниже, а доходность — до 15% выше S&P 500. Статья 2020 года на других данных говорит, что компании, прошедшие правило, были примерно втрое дороже по этому отношению, а более высокий рост поднимал стоимость примерно вдвое сильнее, чем более сильный денежный поток.
Статья McKinsey 2021 года нашла, что SaaS-компании верхнего квартиля получали мультипликаторы почти втрое выше, чем нижнего. Академическая проверка Кинг Фуэй Ли на 1771 SaaS-компании за 2003–2022 годы показала, что правило полезно как фильтр для отбора акций, а предложенное им «правило 65» сработало лучше.
Это корреляции, и немногие компании долго остаются выше линии. McKinsey нашла, что софтверные компании превышали правило в 16% случаев на выборке из более чем 200 фирм за 2011–2021 годы. Bain насчитала, что из 86 публичных компаний за 2013–2017 годы во всех пяти годах прошли порог только 16%. В опросе KeyBanc за 2021 год, который разобрал SaaStr, из компаний с повторяющейся выручкой выше 5 миллионов долларов порог прошли 50 из 173, около 29%. Собственный опрос KeyBanc и Sapphire больше чем по 100 частным компаниям (медианная повторяющаяся выручка за 2023 год около 26 миллионов долларов) показал улучшение ориентира, главным образом за счёт роста маржи EBITDA.
Почему одинаковый балл бывает у разных компаний
Две компании могут набрать по 40 и при этом ничем не походить друг на друга. SaaS Capital отмечает: компания, которая растёт на 40% и выходит в ноль, и компания без роста с маржой свободного денежного потока 40% — это принципиально разные бизнесы.
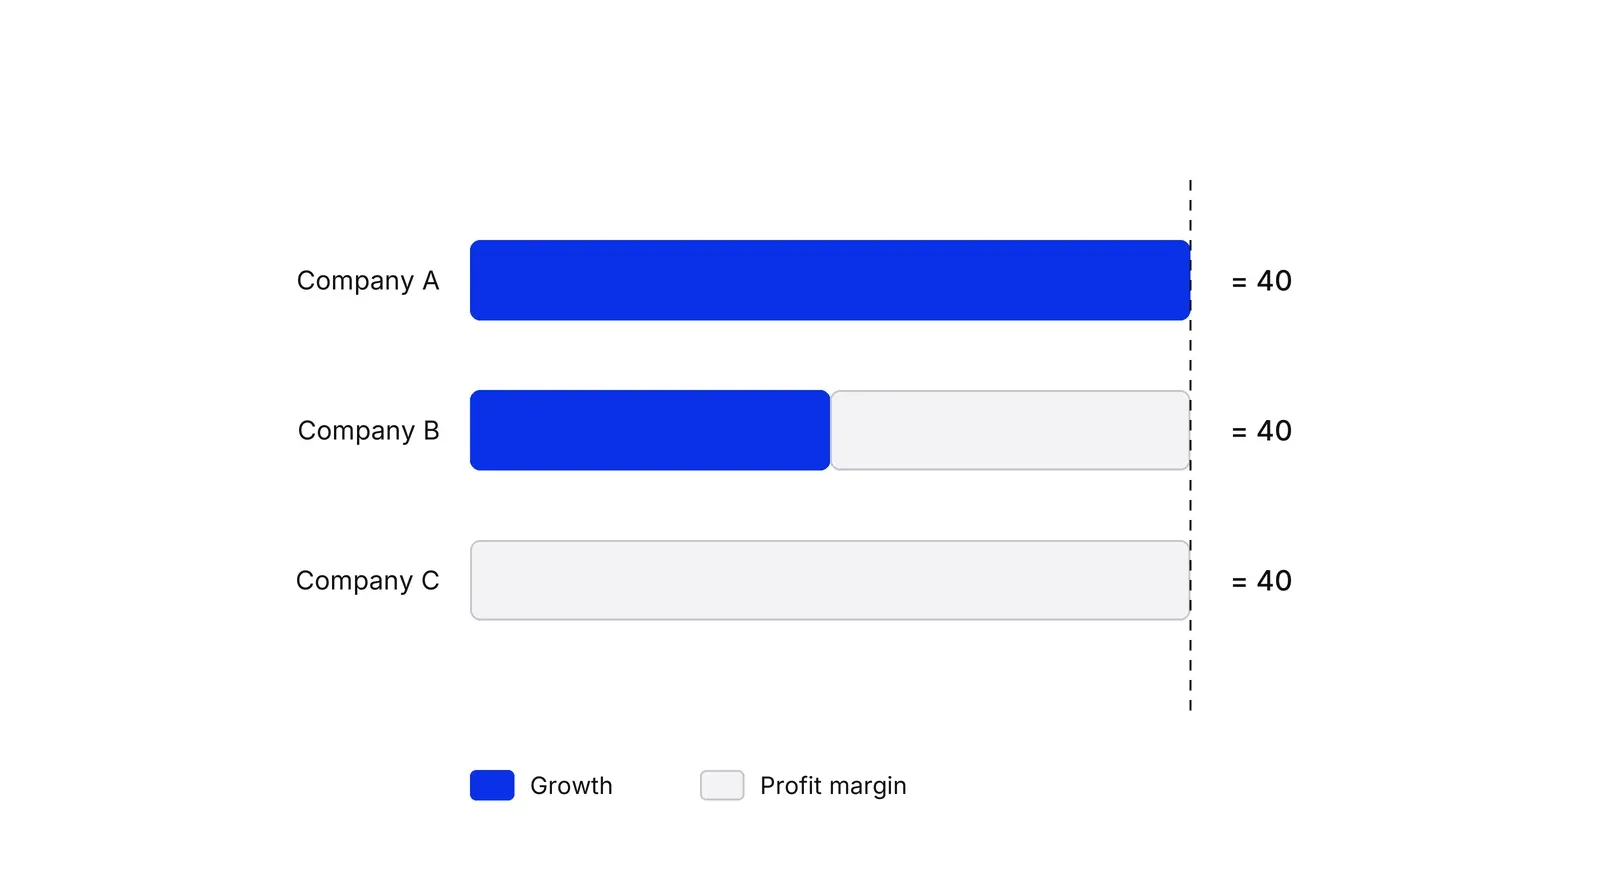
Данные Meritech показывают, что рынок это замечает. В её заметке за март 2026 года у компаний с близкими баллами медианный мультипликатор был 9,3, когда балл тянул рост, и 3,3, когда его тянула высокая маржа свободного денежного потока. Проверьте обе части, затем посмотрите на драйверы каждой: чистое удержание выручки (NRR), срок окупаемости и более широкий набор в юнит-экономике. Под обеими половинами лежат magic number и другие SaaS-метрики.
Где правило ломается?
Оно ломается, когда две половины считают равными. Байрон Дитер и Сэм Бонди из Bessemer в январе 2024 года доказывали, что для поздних компаний рост должен весить в два-три раза больше, чем маржа свободного денежного потока. Они предложили «правило X»: рост, умноженный на этот вес, плюс маржа свободного денежного потока. Джамин Болл в Clouded Judgement оценил вес, который публичные рынки применяли в феврале 2024 года, в 3,0. Дитер сказал Fortune, что для ранних стадий правило ещё работает, но его неверно применяют ко всем стадиям. Фелд, с которого всё началось, ответил в 2026 году, что взвешивание входных данных показывает: одно число без весов никогда не давало полной картины.
Ещё в 2016 году Bessemer предлагал Efficiency Score: рост плюс маржа свободного денежного потока, та же идея, только вместо прибыли деньги. Уилсон в 2017 году предложил другую проверку: созданная за год стоимость должна быть кратна потраченным деньгам.
Вторая ловушка — медленный рост. Опрос частных B2B-компаний, который SaaS Capital провела в 2025 году, показал: баллы по правилу 40 с 2023 по 2025 год упали почти во всех размерных группах, и главной причиной стало падение темпов роста выручки. План Growth Lab начинается с вопроса, какую часть суммы дешевле сдвинуть.
Как применять: Правило 40 в SaaS: формула и пример расчёта по шагам
- Зафиксируйте, как вы измеряете рост. Выберите один показатель роста и не меняйте его: рост ежемесячной повторяющейся выручки (MRR) год к году (так предпочитает Фелд), годовой повторяющейся выручки (ARR) или общей выручки. Уберите разовые услуги, чтобы они не раздували цифру. Результат: один показатель роста в процентах, который вы каждый квартал считаете одинаково.
- Выберите одну меру прибыли. Возьмите маржу EBITDA, операционную маржу или маржу свободного денежного потока и запишите, какую именно. Источники расходятся, а три меры сильно различаются у компании с тяжёлым оборудованием, капитализируемой разработкой или оплатой акциями. Результат: письменное определение прибыли, которое принимают и финансисты, и инвесторы.
- Сложите два числа. Рост 25% при марже 10% даёт 35. Рост 15% при марже 30% даёт 45. Посчитайте показатель за последние двенадцать месяцев и отдельно по плану на следующий год. Результат: фактический показатель и плановый.
- Смотрите на состав, а не только на сумму. Посмотрите, какая часть суммы приходится на рост, а какая на маржу. Публичные данные Meritech показывают: компании с близкими баллами торгуются с очень разными мультипликаторами выручки в зависимости от этого соотношения. Результат: пометка, на чём держится ваш балл, на росте или на марже.
- Сравнивайте с компаниями своего размера. Ориентиры для небольшой частной компании и для крупной публичной — разные вещи. Для частных используйте опросы частных компаний, для публичных — публичные данные. Результат: диапазон по сопоставимым компаниям, с которым вы сверяете свой балл.
- Превратите разрыв в бюджетное правило. Если вы ниже 40, решите до следующего цикла планирования, какую часть двигать и на сколько. Например: удерживать рост на 30% и добавить десять пунктов маржи за счёт более дешёвого привлечения. Результат: одна заявленная цель по росту и одна по марже.
Примеры
Разработчик платёжного ПО
Иллюстративная арифметика, реальная компания не подразумевается. На каждые 100 выручки прошлого года поставщик B2B-ПО для платежей добавляет 55 и сжигает 20 свободного денежного потока. Балл: 55 минус 20, то есть 35, не хватает пяти пунктов. Рост у компании высокий, поэтому совет директоров просит сначала подтянуть маржу, и команда смотрит на эффективность продаж и маркетинга через срок окупаемости CAC и отношение LTV к CAC, а не режет расходы на продукт.
Платформа записи для клиник
Иллюстративная арифметика, реальная компания не подразумевается. Платформа онлайн-записи для медицины добавляет 12 на каждые 100 выручки и сохраняет 30 в виде EBITDA, так что балл 42, и порог пройден. В обзоре Bain за 2018 год софтверные компании, которые в середине 2000-х росли быстрее 10%, потом в среднем росли медленнее 10% и не восстановились. Поэтому балл, набранный в основном за счёт маржи, нужно подкрепить планом роста.
Одни и те же 40 двумя путями
SaaS Capital указывает: компания с ростом 40% и нулевой прибылью и компания с маржой свободного денежного потока 40% и нулевым ростом набирают одинаковые 40, но это очень разные бизнесы. Первая тратит, чтобы расти, вторая собирает урожай. Каждый раз, когда вы называете сумму, показывайте и обе её части.
Когда применять
Применяйте, когда софтверный или подписочный бизнес прошёл ранний product-market fit, а совет директоров спорит, вкладываться в рост или беречь маржу. Правило даёт этому спору одну цифру, на которую можно ссылаться. Оно подходит и для быстрого сравнения с аналогами или с объектами инвестиций.
Когда не применять
Не применяйте до product-market fit: там важнее burn multiple и удержание. Не подходит и бизнесу без повторяющейся выручки или без высокой валовой маржи, если только вы не смотрите на тренд за несколько лет, как советует Фелд для железа. Bessemer тоже говорит, что правило нельзя применять ко всем стадиям, а поздним компаниям около безубыточности стоит придавать росту больший вес.
Частые ошибки
- Менять определения от периода к периоду: в одном квартале маржа по EBITDA, в другом по свободному денежному потоку. Балл тогда движется, хотя бизнес не изменился.
- Считать, что сумма — это вся картина. 40 за счёт роста и 40 за счёт маржи — разные компании с разной оценкой.
- Брать признанную выручку, когда разовые платежи за внедрение велики: рост выглядит лучше, чем есть. Фелд советует сверять с повторяющейся выручкой.
- Гнаться за числом и резать расходы, которые дают рост следующего года, а потом проседать по баллу уже в следующем году.
- Применять правило, которое Фелд писал для зрелых SaaS-компаний, к бизнесу, который только нашёл product-market fit: там и ориентиры, и экономика другие.
Вопросы и ответы
Что такое правило 40?
Это ориентир для SaaS: темп роста выручки плюс маржа прибыли должны давать не меньше 40%. В посте от февраля 2015 года Фелд пишет, что услышал его на заседании совета директоров от неназванного инвестора поздней стадии, а Уилсон опубликовал свою версию неделей позже. Это быстрая проверка, а не бухгалтерский стандарт.
Что брать для правила 40: EBITDA или свободный денежный поток?
Источники расходятся. Фелд предпочитает EBITDA и перепроверяет другими мерами. Уилсон брал операционную маржу. Bain использует EBITDA, а McKinsey и Bessemer — свободный денежный поток. Правильный ответ: выбрать одну меру, назвать её и не менять, потому что выбор может сдвинуть балл на много пунктов.
У компаний, которые проходят правило 40, выше оценка?
В исследованиях Bain и McKinsey в среднем да. Обзор Bain за 2018 год показал примерно вдвое более высокое отношение стоимости предприятия к выручке, статья Bain за 2020 год — примерно втрое. McKinsey в 2021 году нашла почти трёхкратную разницу между верхним и нижним квартилем. Это корреляции по публичным софтверным компаниям, а Meritech показывает, что рост весит больше, чем маржа.
Сколько компаний на самом деле выполняют правило 40?
Надолго — немногие. По анализу McKinsey 2021 года на выборке из более чем 200 фирм софтверные компании превышали порог примерно в одном случае из шести. В обзоре Bain 2018 года 40% из 124 публичных компаний прошли порог за один год, но во всех пяти изученных годах — только 16% из 86.
Работает ли правило 40 вне SaaS?
Лишь отчасти. Уилсон в посте 2017 года пишет, что оно подходит бизнесу с понятной связью между выручкой и стоимостью. Фелд в посте 2026 года доказывает, что для производителей железа его можно применять, если смотреть на кривую за несколько лет, а не на один снимок, потому что у железа нет ранней и стабильной маржи, как у софта.
Источники
- Brad Feld, The Rule of 40% For a Healthy SaaS Company, Feld Thoughts, 3 February 2015
- Brad Feld, Does the Rule of 40 Work for Hardware?, Feld Thoughts, 15 June 2026
- Brad Feld, The Illusion of Product/Market Fit for SaaS Companies, Feld Thoughts, January 2015
- Fred Wilson, The 40% Rule, AVC, 10 February 2015
- Fred Wilson, Profits vs Growth, AVC, June 2015
- Fred Wilson, Some Thoughts On Burn Rates, AVC, September 2017
- Neeraj Agrawal, The SaaS travel adventure, TechCrunch, 1 February 2015
- Thierry Depeyrot and Simon Heap, Hacking Software's Rule of 40, Bain & Company, 20 December 2018
- Mark Brinda and Bill Radzevych, The Five Habits of Highly Successful Software Companies, Bain & Company, 10 July 2020
- Paul Roche and Sid Tandon, SaaS and the Rule of 40: Keys to the critical value creation metric, McKinsey, 3 August 2021
- Byron Deeter and Sam Bondy, The Rule of X, Bessemer Venture Partners, 2 January 2024
- Fortune, Bessemer Venture Partners says the Rule of 40 valuation metric is changing, 17 January 2024
- Jeff Epstein and Josh Harder, How to estimate a company's health without really trying, TechCrunch, 28 November 2016
- Jamin Ball, Clouded Judgement 2.23.24, Rule of X
- Meritech Capital, Meritech Software Pulse, 6 March 2026
- Ray Rike, SaaS Barometer Newsletter: Rule of 40 vs Rule of X, 3 February 2024
- SaaS Capital, Growth, Profitability, and the Rule of 40 for Private SaaS Companies, 21 August 2025
- SaaS Capital, The Rule of 40 is Dead... Long Live the Rule!, 14 March 2024
- Matt Harney, SaaS Rule of 40 Drivers Using KeyBanc's 2021 SaaS Survey, SaaStr
- Sapphire Ventures, KeyBanc Capital Markets and Sapphire Ventures Private SaaS Company Survey press release
- King Fuei Lee, Evaluating Stock Selection in the SaaS Industry: The Effectiveness of the Rule of 40, MPRA Paper 121568, 2024
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.