Финансовая модель бизнеса: как построить
Финансовая модель роста — это таблица на драйверах: она связывает данные маркетинга и продаж с выручкой, затратами и деньгами на счёте, чтобы команда видела, что сделает план с остатком, ещё до того, как потратит деньги.
Финансовая модель — это расчёты по периодам, которые превращают допущения в прогноз. Модель роста строится на драйверах: расходы на рекламу, конверсии, цена и отток дают выручку, затраты и деньги на счёте по месяцам. Её главная ценность в том, что можно поменять один драйвер и сразу увидеть, как изменятся деньги. На этом держатся сценарный анализ и анализ чувствительности.
- Автор
- Единого автора нет; практика финансового планирования и корпоративных финансов (FP&A), Практика; единой даты нет
- Уровень
- 301 · Продвинутый
- Подходит
- стартап, малый и средний бизнес, растущая компания
- Время на внедрение
- один-два дня на первую рабочую версию, затем ежемесячное обновление
- Что понадобится
- данные воронки, выручки и затрат за последние 6–12 месяцев · остаток денег на начало и даты, когда придётся платить по крупным счетам · один владелец, который отвечает за цифры модели
Финансовая модель — это набор финансовых расчётов по периодам в таблице, который строит прогноз из одного или нескольких наборов вводных переменных. Так определяет её Financial Modelling Code института ICAEW, и для модели роста это определение подходит. Вводные — это цифры, которые команда маркетинга и продаж уже ведёт. Результат — цифра, которая тревожит основателя: сколько денег будет на счёте в следующем квартале.
Эта страница о модели, которая связывает маркетинг, продажи и деньги, — модели на драйверах. Она стоит выше юнит-экономики, которая оценивает одного клиента, и выше отчётов ОПиУ и ДДС, которые описывают уже случившееся.
Что делает модель моделью на драйверах
Модель на драйверах считает выручку и затраты из операционных драйверов, то есть из нескольких цифр, которые двигают результат, а не из введённых вручную итогов. KPMG описывает этот подход так: выбираются самые существенные части плана, те, на которые руководство может влиять, и на них моделируется влияние будущих событий на финансовые показатели. KPMG также замечает, что поиск значимых драйверов занимает время и что одни драйверы влияют на другие.
На практике это те же драйверы, которые перечислило бы дерево метрик: расход, цена лида, конверсия на каждом этапе, цена, отток, маржа, численность. Модель выстраивает их в цепочку в строгом порядке.
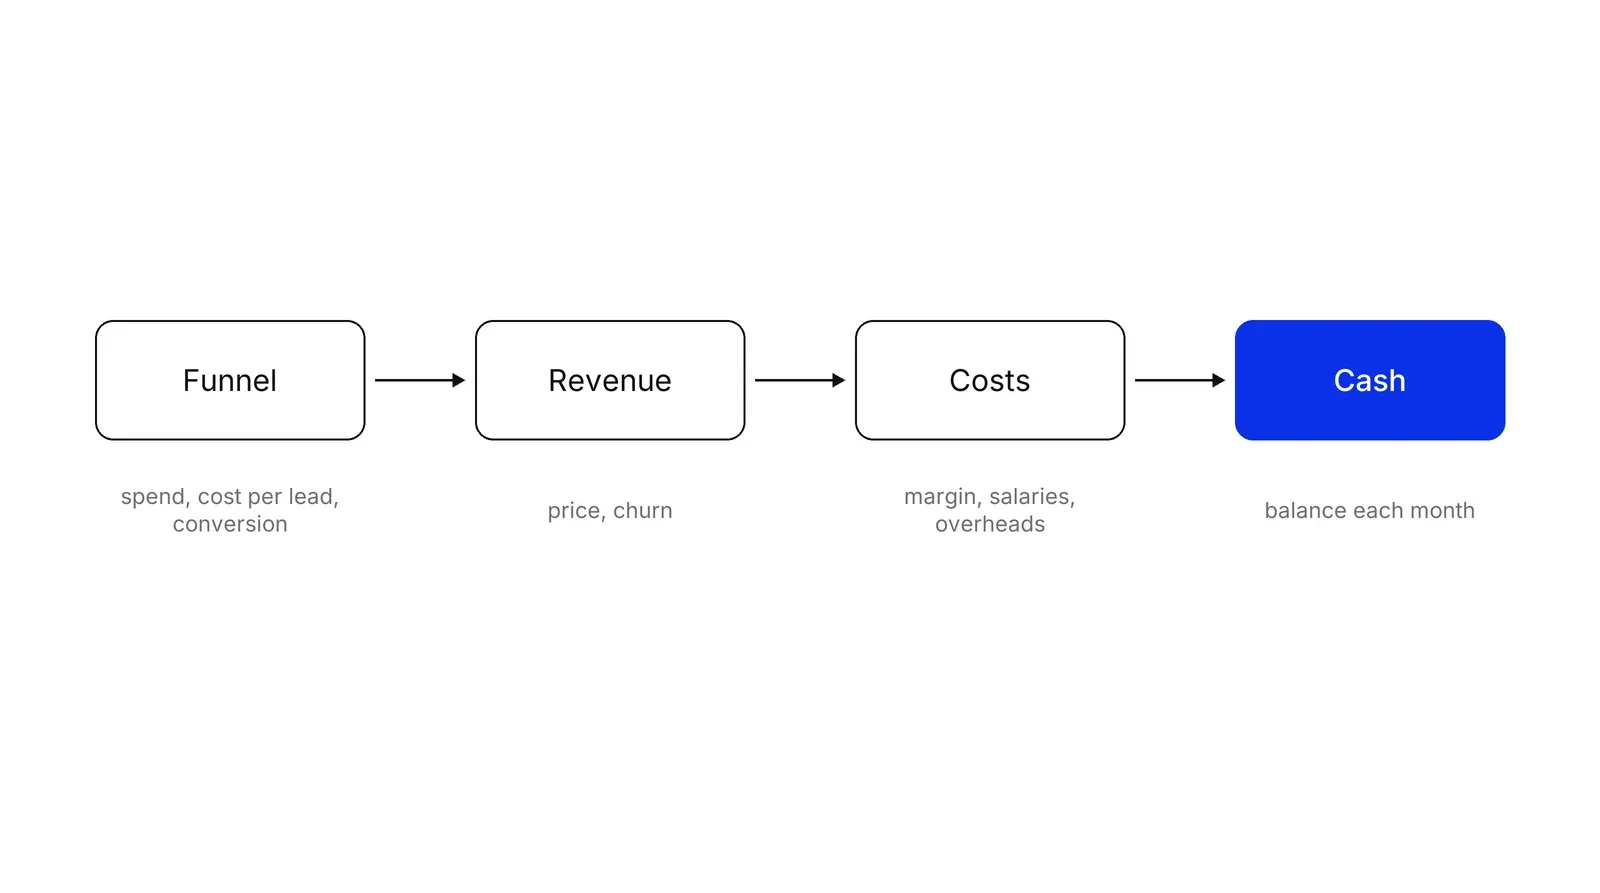
У каждого звена своя арифметика. Расход, делённый на цену лида, даёт число лидов. Лиды, умноженные на конверсию, дают клиентов. Клиенты, умноженные на цену, за вычетом оттока дают выручку. Выручка за вычетом себестоимости продаж, зарплат и накладных расходов даёт прибыль, а прибыль с поправкой на сроки платежей — деньги. Планы найма попадают в ту же цепочку через мощность отдела продаж: число менеджеров ограничивает, сколько сделок можно закрыть.
Разбор на примере: от воронки до денег
Условная компания тратит на рекламу 600 000 ₽ в месяц при цене лида 1 500 ₽. Это 400 лидов. Если 5% из них становятся клиентами, она получает 20 клиентов в месяц. Подписка стоит 15 000 ₽ в месяц, валовая маржа — 80%, отток — 3% в месяц, отдел продаж обходится в 450 000 ₽, накладные расходы — в 1 200 000 ₽. На старте у компании 100 клиентов и 4 500 000 ₽.
| Драйвер или результат | Значение |
|---|---|
| Новых клиентов в месяц | 20 |
| Стоимость привлечения клиента только по рекламе | 30 000 ₽ |
| Стоимость привлечения с учётом отдела продаж | 52 500 ₽ |
| Валовая прибыль с клиента в месяц | 12 000 ₽ |
| Простая окупаемость привлечения | около 4,4 месяца |
| Клиентов через 12 месяцев | около 274 |
| Деньги через 12 месяцев | около 6,2 млн ₽ |
| Самый низкий остаток за год | около 2,2 млн ₽ |
Строка окупаемости — простое деление, которое не учитывает отток. Для ориентира: Дэвид Скок советует возвращать затраты на привлечение меньше чем за 12 месяцев, а данные портфеля Bessemer за 2021 год дают ориентиры: меньше 12 месяцев для продаж малому бизнесу, меньше 18 для среднего и меньше 24 для крупных корпоративных клиентов. Полный разбор — в статье про срок окупаемости CAC.
Сценарии и чувствительность: проверяем план
Сценарий — это цельное альтернативное будущее, которое строится изменением сразу нескольких вводных. Анализ чувствительности устроен иначе: он двигает по одной вводной и смотрит, насколько меняется результат. Обоим нужно от модели одно и то же: кодекс ICAEW называет это механизмом, через который можно пропускать альтернативные сценарии и анализ чувствительности. Стандарт FAST записывает то же требование в свой первый принцип — гибкость.
У привычки строить сценарии есть история. Пьер Вак писал в Harvard Business Review в 1985 году, что планирование на основе прогнозов работало в стабильные 1950-е и 1960-е и стало ненадёжным после начала 1970-х. Метод описан в статье про сценарное планирование. Дэвид Герц утверждал в Harvard Business Review, что каждое допущение в инвестиционном обосновании несёт собственную неопределённость и что вместе они складываются в большую общую неопределённость.
В нашем примере мы сдвинули четыре драйвера на 20% в обе стороны и записали деньги на 12-й месяц.
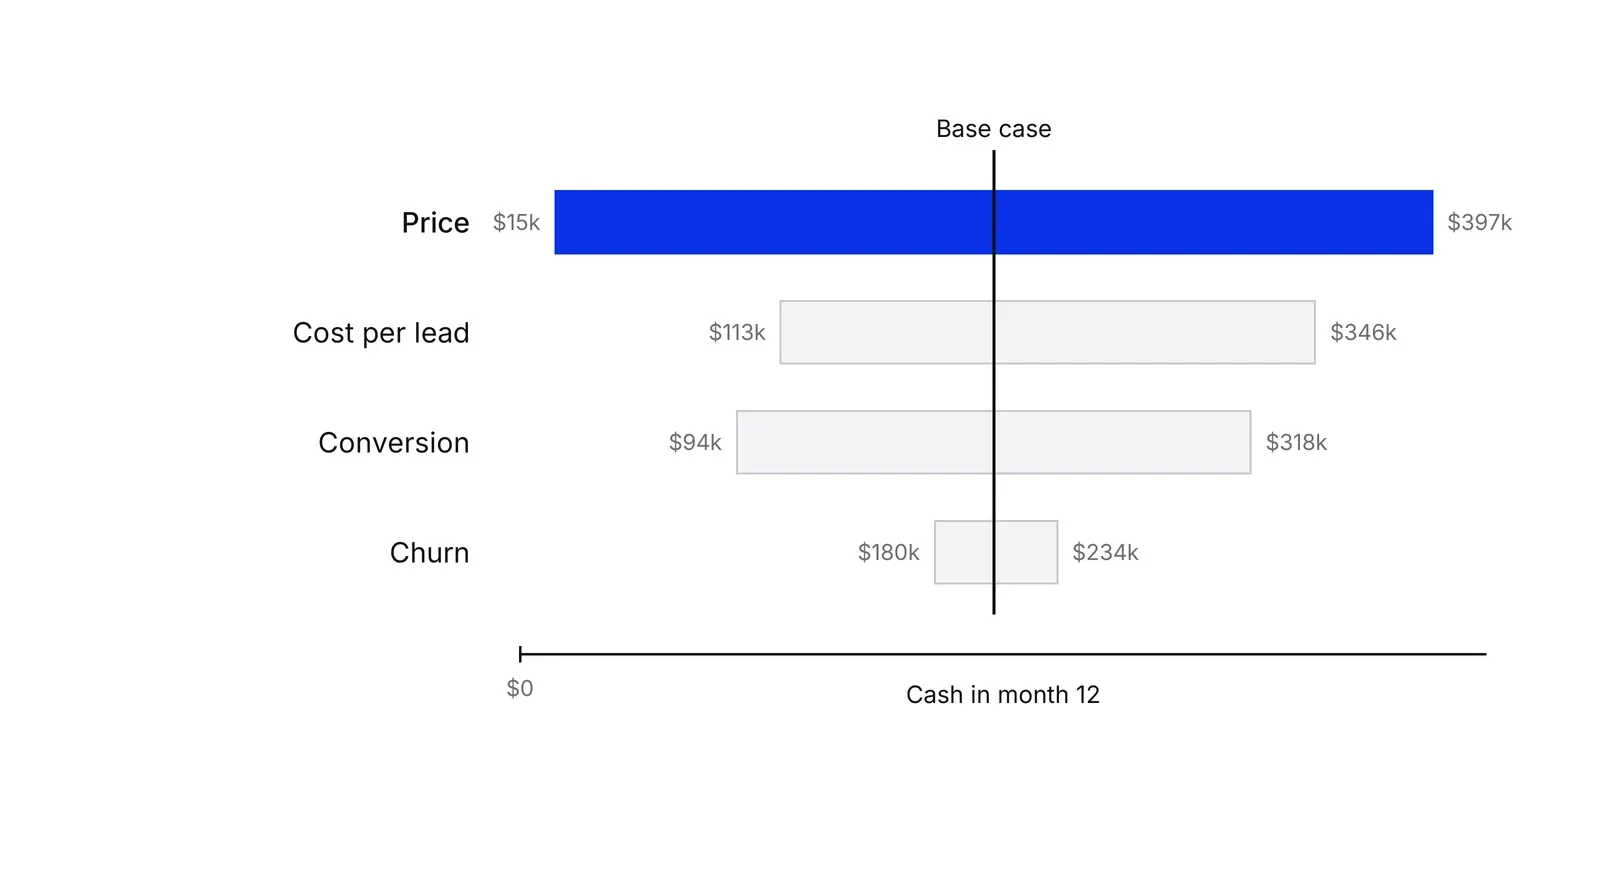
Цена в 12 000 или 18 000 ₽ вместо 15 000 ₽ раскачивает деньги с 450 000 до 11,9 млн ₽, а нижняя точка в пессимистичном случае уходит ниже нуля. Цена лида и конверсия влияют почти так же сильно. Отток здесь влияет меньше всех: за 12 месяцев он не успевает накопиться. На горизонте в три года рейтинг изменился бы, поэтому прежде чем полагаться на анализ, стоит пересчитать его на более длинном сроке.
У анализа по одной вводной есть предел: он не видит взаимодействий, например снижения цены, которое заодно поднимает конверсию. Эти случаи закрывают сценарии, поэтому в хорошей модели есть и то и другое.
Почему модели в таблицах ломаются и что с этим делать
Ошибки в таблицах хорошо задокументированы и встречаются часто. Раймонд Панко собрал аудиты реальных таблиц: ошибки нашлись в 24% из 367 проверенных файлов, а в последних аудитах с более совершенными методами — не менее чем в 86%. В его лабораторных экспериментах ошибки нашлись в 51% таблиц, хотя в большинстве было всего 25–50 ячеек. Его обзор 2016 года пришёл к выводу, что в отдельной ячейке ошибка редка, но в большой таблице почти наверняка есть хотя бы одно неверное итоговое значение, а разработчики слишком уверены в точности.
Ущерб может быть большим. Херндон, Эш и Поллин обнаружили, что из-за ошибки в таблице из широко цитируемого анализа Рейнхарт и Рогоффа 2010 года выпали пять стран, а исправленный средний рост для стран с высоким долгом составил около 2,2%, а не опубликованные примерно −0,1%. В Англии в 2020 году результаты тестов, хранившиеся в файле старого формата Excel, обрезались по лимиту строк, и около недели не попадали в отчётность 15 841 случай. Разбор торгового убытка JPMorgan 2012 года нашёл модель риска из нескольких листов Excel, куда данные переносили копированием вручную, и ошибки в таблицах, которые занижали оценку риска. Автор при этом подчёркивает, что главной причиной убытка модель не была.
Средства известны. Кодекс ICAEW требует вводных, которые легко найти, расчётов без дублей, одинаковых формул в строке, встроенных проверок и общей проверки. Панко нашёл доказательства только у одного метода — проверки кода ячейка за ячейкой, поэтому логику должен прочитать второй человек.
Откуда берутся цифры модели
Модель лишь повторяет свои вводные. Ловалло и Канеман описывают, как оптимизм сдвигает прогнозы вверх, а Фливбьерг добавляет, что часть прогнозов нарочно подкрашивают, чтобы получить одобрение. Против обоих искажений работает одно: задавать базовый сценарий по фактам последних шести-двенадцати месяцев, честно строить пессимистичный и каждый месяц заменять прогноз фактом. Хоуп и Фрейзер доказывали, что жёсткие годовые бюджеты замедляют реакцию компании на рынок, и ежемесячное обновление драйверов — практичная замена. О методах прогноза по отдельным драйверам читайте в статье про методы прогнозирования продаж, а также в онлайн-учебнике Хайндмана и Атанасопулоса, где есть прогнозирование по сценариям.
План Marketing-Operational System от Pushers начинается с того же списка драйверов.
Как применять: Финансовая модель бизнеса: как построить по шагам
- Сформулируйте вопрос, на который отвечает модель. Запишите одно предложение: «Можем ли мы удвоить платную рекламу и сохранить запас денег больше двух месяцев?» или «Что будет с деньгами, если цены упадут?» Кодекс ICAEW требует ясной цели и заранее определённого результата ещё до начала работы. Результат: границы задачи, которые не дают модели разрастись.
- Выберите 8–15 драйверов и соберите их на листе вводных. Возьмите цепочку воронки и денег: расход на рекламу, цена лида, конверсия на каждом этапе, цена, отток, валовая маржа, расходы на продажи, накладные расходы, сроки оплаты. Соберите всё на одном листе вводных и рядом с каждым значением укажите источник или ответственного. Результат: одна страница, на которой живут все допущения.
- Постройте цепочку по порядку: воронка, выручка, затраты, деньги. Из расхода и ставок посчитайте лиды и клиентов, из клиентов и цены — выручку, из выручки и постоянных статей — затраты, из прибыли и сроков платежей — деньги. Во всех месяцах используйте одну и ту же формулу. Результат: ежемесячный остаток денег, который двигается, когда двигается вводная.
- Добавьте проверки до первого сценария. Проверьте, что клиентов не бывает меньше нуля, что выручка по сегментам даёт общую сумму, а остаток на начало плюс движения равен остатку на конец. На каждом листе выводите одну общую проверку, как советует кодекс ICAEW. Результат: модель, которая сама сообщает о поломке.
- Прогоните базовый сценарий и три-пять альтернативных. Задайте базовый сценарий по недавним фактическим данным, затем постройте оптимистичный, пессимистичный и тот, которого больше всего боится совет директоров. Меняйте только вводные, формулы не трогайте. Результат: таблица денег по месяцам для каждого сценария.
- Ранжируйте драйверы анализом чувствительности. Сдвигайте каждый драйвер на 20% вверх и вниз при неизменных остальных и записывайте деньги на 12-й месяц и самый низкий остаток. Результат: ранжированный список из нескольких драйверов, которые решают судьбу плана. Именно на них стоит направить внимание руководства и измерения.
- Пересматривайте ежемесячно и обновляйте прогноз. Каждый месяц заменяйте прогноз фактом, обновляйте вводные и разбирайте расхождение. Крупный промах указывает на неверный драйвер, а не на плохой месяц. Результат: актуальная модель и короткий список допущений, которые надо перепроверить.
Примеры
B2B-компания с подпиской планирует следующий год
Иллюстративный пример, расчёт приведён в разборе в тексте. Расход на рекламу даёт лиды, конверсия превращает лиды в клиентов, а цена и отток превращают клиентов в выручку. Через 12 месяцев базовый сценарий заканчивается с хорошим запасом денег, а снижение цены на 20% оставляет почти ноль и по пути загоняет остаток ниже нуля.
Частная клиника открывает второй филиал
Иллюстративный пример. Драйверы клиники — обращения из поиска и по рекомендациям, доля записавшихся, доля дошедших до приёма, средняя стоимость лечения, доступные часы врачей и аренда. Поскольку приёмы ограничены загрузкой врачей, модель каждый месяц берёт меньшее из спроса и мощности. В денежный расчёт входят расходы на ремонт и оснащение и недели, пока новый филиал заполняется. Ответ на вопрос: сколько месяцев второго филиала клиника может оплатить из доходов первого.
Когда применять
Применяйте перед крупным решением о расходах: наймом отдела продаж, удвоением рекламного бюджета, выходом на новый рынок или привлечением инвестиций. А также когда план зависит от нескольких связанных допущений. Подходит и для ежемесячного управленческого разбора: модель показывает, какой драйвер объясняет расхождение.
Когда не применять
Не нужна, если на решение отвечает одна цифра: простая проверка окупаемости одного канала — это расчёт юнит-экономики, а не модель. Не стройте модель, пока нет истории воронки или выручки: каждый драйвер окажется догадкой. Для формальной отчётности регулируемой организации по капиталу или ликвидности используйте шаблоны регулятора, а не модель роста.
Частые ошибки
- Зашивать числа прямо в формулы. Изменившееся допущение приходится искать во многих ячейках, и именно так прячутся ошибки. Держите все допущения на листе вводных.
- Моделировать выручку, но не деньги. Сроки оплаты, годовые предоплаты и крупные разовые счета решают, останутся ли у компании деньги, поэтому стройте денежный расчёт рядом с расчётом прибыли.
- Один оптимистичный сценарий. Ловалло и Канеман описывают, как оптимизм искажает прогнозы, а единственный базовый сценарий превращает это искажение в план. Стройте и пессимистичные сценарии.
- Доверять модели без проверок. Аудиты реальных таблиц находили ошибки в большинстве крупных из них, поэтому встройте балансовые проверки и попросите второго человека прочитать логику.
- Слишком много драйверов. Каждому драйверу нужны данные и владелец. Модель с 60 вводными бросают, поэтому оставьте несколько тех, что двигают деньги.
Вопросы и ответы
Что такое финансовая модель на драйверах?
Это модель, где выручка и затраты считаются из операционных драйверов — лидов, конверсии, цены, оттока, численности, а не вводятся готовыми итогами. Меняете драйвер, и обновляются все зависящие от него цифры. KPMG описывает такую модель как построенную на самых существенных частях плана, тех, на которые руководство может влиять.
Чем финансовая модель бизнеса или проекта отличается от бюджета?
Бюджет фиксирует цели на период. Модель — рабочий механизм: она берёт допущения и выдаёт прогноз, который можно пересчитать с другими вводными. Бюджет может быть одним из результатов модели. Хоуп и Фрейзер доказывали в [Harvard Business Review](https://hbr.org/2003/02/who-needs-budgets), что жёсткие годовые бюджеты замедляют адаптацию, и поэтому многие команды добавляют скользящие прогнозы.
Как часто в финансовых таблицах встречаются ошибки?
Часто. Полевые аудиты, которые разбирал Раймонд Панко, нашли ошибки в 24% из 367 проверенных таблиц, а в последних аудитах с более совершенными методами — не менее чем в 86%. В одной ячейке ошибка встречается редко, но в большой таблице почти наверняка есть хотя бы одна неверная итоговая цифра.
Стоит ли вести модель роста в Excel?
Сначала часто да. Кодекс ICAEW просит перед началом проверить, подходит ли таблица как инструмент. Excel хорошо справляется со сценариями и проверкой, если вводные, расчёты и результаты разделены, а проверки встроены. Переходите на программу для планирования, когда модель правят много людей одновременно или данные подгружаются автоматически.
Сколько сценариев нужно прогонять?
Три-пять достаточно. Базовый, оптимистичный и пессимистичный сценарии показывают диапазон, а сценарий вокруг события, которого вы боитесь больше всего, проверяет, выдержит ли компания. Больше сценариев редко добавляют понимания. Анализ чувствительности по каждому драйверу затем покажет, какие допущения стоит измерять.
Источники
- Raymond R. Panko, Spreadsheet Errors: What We Know. What We Think We Can Do, EuSpRIG 2000 (arXiv)
- Raymond R. Panko, What We Don't Know About Spreadsheet Errors Today, EuSpRIG 2015 (arXiv)
- Raymond R. Panko, Reducing Overconfidence in Spreadsheet Development, EuSpRIG 2003 (arXiv)
- Grenville J. Croll, Spreadsheets and the Financial Collapse, EuSpRIG 2009 (arXiv)
- Patrick McConnell, Dissecting the JPMorgan whale: a post-mortem, Journal of Operational Risk 9(2), 2014
- Thomas Herndon, Michael Ash, Robert Pollin, Does high public debt consistently stifle economic growth? A critique of Reinhart and Rogoff, PERI Working Paper 322, 2013
- Carmen M. Reinhart, Kenneth S. Rogoff, Growth in a Time of Debt, American Economic Review 100(2), 2010
- The Register, Excel row limit and England's lost COVID-19 test results, 5 October 2020
- Microsoft, Excel specifications and limits
- ICAEW IT Faculty, Financial Modelling Code, 2018
- FAST Standard Organisation, The FAST Standard
- KPMG, Driver-based planning: Elevating FP&A, February 2023
- Jeremy Hope, Robin Fraser, Who Needs Budgets?, Harvard Business Review, February 2003
- Pierre Wack, Scenarios: Uncharted Waters Ahead, Harvard Business Review, September 1985
- Dan Lovallo, Daniel Kahneman, Delusions of Success, Harvard Business Review, July 2003
- Bent Flyvbjerg, Delusions of Success: Comment on Dan Lovallo and Daniel Kahneman, Harvard Business Review, December 2003 (arXiv)
- David B. Hertz, Risk Analysis in Capital Investment, Harvard Business Review (1964; 1979 reprint)
- David Skok, SaaS Metrics 2.0, For Entrepreneurs
- David Skok, Startup Killer: the Cost of Customer Acquisition, For Entrepreneurs
- Andreessen Horowitz, 16 Startup Metrics, 2015
- Bessemer Venture Partners, Scaling to $100 Million, 2021
- Rob J. Hyndman, George Athanasopoulos, Forecasting: Principles and Practice, 3rd edition, OTexts
Обновлено 20 октября 2026

Финансовый директор на аутсорсе или финансовые операции: чего не хватает именно вам
Финансовый директор на аутсорсе — это человек. Финансовые операции — это система. Компании, которые ищут одно, часто упускают другое, а то и не имеют ни того, ни другого.
Окупаемость рекламы и юнит-экономика: как посчитать срок окупаемости канала
CAC, в который верит только маркетинг, не переживёт проверки у финансистов. Разбираем, как считать окупаемость рекламы по каналам, чтобы маркетинг и финансы работали с одной моделью.